Danny Dieleman: Is de NAV van een private credit-fonds de hele, of de halve waarheid?
Danny Dieleman: Is de NAV van een private credit-fonds de hele, of de halve waarheid?
Door Danny Dieleman, Oprichter D-Squared Capital
Kan de Net Asset Value (NAV) van een beursgenoteerd fonds met private leningen afwijken van de marktprijs? En als dat zo is, is dan de NAV verkeerd, of zit de markt ernaast?
Dit is zeker geen theoretische vraag, want in de praktijk handelen de aandelen van beursgenoteerde fondsen zelden tegen de NAV. Maar wat moet je hier als belegger mee? Zegt dit iets over de kwaliteit van de leningen in het fonds? Of zegt dit iets over de irrationaliteit van de markt?
De NAV van een fonds is de waarde van de assets minus de waarde van de liabilities. In het geval van private credit is dit meestal een modelmatige waardering en dus een schatting van de waarde van het fonds. In een eerdere column legde ik uit waarom een correcte waardering van illiquide leningen lastig kan zijn.
Van een beursgenoteerd fonds, daarentegen, is de marktprijs de prijs waarop investeerders de aandelen van het fonds verhandelen op de beurs. Het is de prijs die investeerders bereid zijn te betalen voor het eigen vermogen van het fonds.
De NAV per aandeel en de marktprijs van een aandeel zouden dus in principe bij elkaar in de buurt moeten liggen. Beiden zijn tenslotte gebaseerd op dezelfde onderliggende portefeuille van illiquide leningen met dezelfde kredietnemers en cashflows. Toch zijn er in de praktijk vaak langere periodes met substantiële over- en onderwaarderingen van de NAV.
Er zijn natuurlijk verschillen in timing: de NAV wordt over het algemeen eens per kwartaal vastgesteld, terwijl aandelen op dagelijks basis verhandeld worden. Er zal dus altijd een vertraging in de NAV van een fonds zijn.
Onderstaande grafiek voor Blue Owl‘s OBDC-fonds laat echter zien dat deze vertraging niet de verklaring is voor het verschil tussen de NAV en de marktprijs. Dit fonds belegt voornamelijk in senior secured-leningen aan Amerikaanse midcap-bedrijven. De leningen zelf worden niet publiekelijk verhandeld. De aandelen van het fonds zijn genoteerd aan de NYSE.
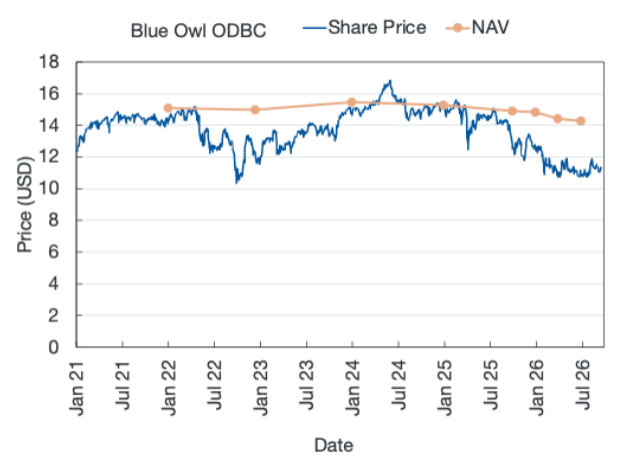
Wat meteen opvalt, is dat de NAV veel minder volatiel is dan de marktprijs, wat logisch is, want de NAV wordt niet op dagbasis vastgesteld en meestal zijn de parameters die in de waarderingsmodellen gebruikt worden, zoals de kredietkwaliteit van de leningen, cashflows en discount rates, redelijk stabiel. Op zichzelf is dit geen indicatie dat de NAV niet juist is.
De grafiek laat ook zien dat de marktprijs beweegt tussen 0.69x en 1.07x NAV. De marktprijs is een forward looking view van te verwachten verliezen, kosten, dividenden, enzovoort. Deze hoeven niet hetzelfde te zijn als de aannames die de asset manager heeft gebruikt in de modellen om de NAV vast te stellen. Zo zullen de aandelen boven de NAV verhandelen als de verwachting is dat toekomstige dividenduitkeringen aantrekkelijk zijn. Ter illustratie, de dividend yield van Blue Owl ODBC was in Q4 2025 ongeveer 10%.
De marktprijs kan onder de NAV zijn als investeerders de gerapporteerde NAV niet vertrouwen, verwachten dat er toekomstige verliezen zullen zijn, of denken dat de portefeuille niet goed gediversifieerd is. Investeerders zullen dan een risico-opslag willen.
Verder hangt de marktprijs ook af van het sentiment en van vraag en aanbod, waardoor de prijs zowel naar boven als naar beneden kan uitslaan. Op zich is dus een afwijking tussen NAV en marktwaarde geen reden tot directe zorgen.
Wél van belang is dat de exit van een publiek verhandelbaar fonds sterk verschilt van een privaat fonds. Als investeerders van hun belegging in een beursgenoteerd fonds af willen, zullen ze de aandelen op de beurs moeten verkopen. Er is geen mechanisme waarbij ze uit kunnen stappen tegen de NAV-waarde.
Bij fondsen die niet aan de beurs genoteerd zijn, kun je uitstappen tegen de NAV, maar daar zitten wel beperkende voorwaarden aan. Zo zit er een maximum van 5% van het totaal uitstaande aandelen op de hoeveelheid redemptions. Zijn er meer investeerders die hun aandelen willen inleveren, dan worden de redemptions pro-rata toegewezen. Er wordt dan niet aan alle verzoeken voldaan. Investeringen in private fondsen brengen dus liquiditeitsrisico’s met zich mee, terwijl een investering in een beursgenoteerd fonds prijsrisico met zich meebrengt.
Dat er een verschil zit tussen NAV en marktprijs is niet meteen reden tot zorg, want ze meten dus net iets anders. Voor private fondsen moeten investeerders zich daarom een goed beeld vormen over hoe de NAV wordt bepaald, en of het liquiditeitsrisico gedragen kan worden. Bij een investering in een beursgenoteerd fonds, is het van belang de volatiliteit van de marktprijs mee te nemen in de investeringsbeslissing.
Deel dit bericht
Gerelateerde berichten
-
 Lees meer over "Van Lanschot Kempen: Impact in private debt - hoe dichterbij, hoe krachtiger"
Van Lanschot Kempen: Impact in private debt - hoe dichterbij, hoe krachtiger
-
 Lees meer over "Savills IM: European real estate debt finds its moment"
Savills IM: European real estate debt finds its moment
-
 Lees meer over "PIMCO: What BDC markets are signaling about private credit valuations"
PIMCO: What BDC markets are signaling about private credit valuations
-
 Lees meer over "BNP Paribas AM Alts: Revitalising European securitisation by re-establishing a strategic funding channel"
BNP Paribas AM Alts: Revitalising European securitisation by re-establishing a strategic funding channel
-
 Lees meer over "AllianzGI: Momentum builds for Europe’s private credit, but structure still matters"
AllianzGI: Momentum builds for Europe’s private credit, but structure still matters
-
 Lees meer over "M&G: Waar stopt private credit met traden en begint het de transformatie?"
M&G: Waar stopt private credit met traden en begint het de transformatie?
-
 Lees meer over "Symbiotics: Private debt in opkomende markten is volwassen, schaalbaar en relevant"
Symbiotics: Private debt in opkomende markten is volwassen, schaalbaar en relevant
-
 Lees meer over "Aegon AM: De-banking and the growing influence of Dutch private lending"
Aegon AM: De-banking and the growing influence of Dutch private lending
-
 Lees meer over "Mirova: De grote schoonmaak in private credit is begonnen"
Mirova: De grote schoonmaak in private credit is begonnen
-
 Lees meer over "Danny Dieleman: De onschatbare waarde van een betrouwbare waardering"
Danny Dieleman: De onschatbare waarde van een betrouwbare waardering