Ronde tafel 'Impact Investing in Private Equity'
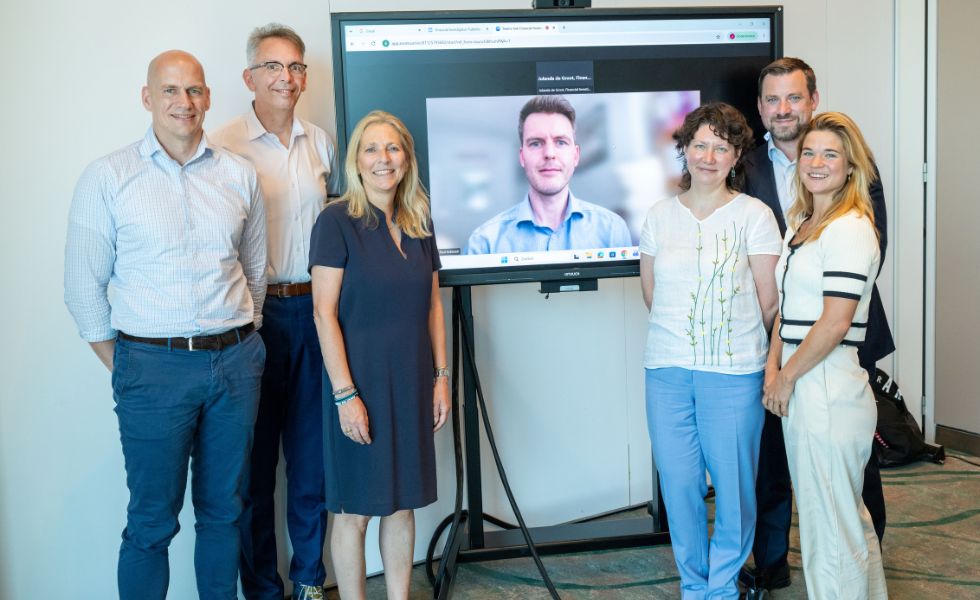
Impact en rendement hoeven geen tegenpolen te zijn. Juist wanneer maatschappelijke oplossingen uitgroeien tot schaalbare businessmodellen, kunnen beide elkaar versterken. Maar hoe selecteer je de juiste kansen? Hoe maak je impact aantoonbaar? En welke rol kan institutioneel kapitaal spelen bij echte systeemverandering?
Door Hans Amesz
|
VOORZITTER: John Renkema, Avida International
DEELNEMERS: Paul Acheson, Federated Hermes Simone Brummelhuis, Borski Fund Jonathan Dean, BNP Paribas AM Alts Xenia Loos, Collective Action Investment Partners Hanna Lukács, ING Investment Office Simon Oosterhof, Van Lanschot Kempen Investment Management Jennifer Signori, Neuberger |
Wat is jullie definitie van impact investing?
Jonathan Dean: ‘Voor ons gaat het om beleggingen die een meetbaar, bewust sociaal en ecologisch resultaat opleveren en tegelijkertijd een financieel rendement tegen marktrente verschaffen.’
Paul Acheson: ‘Impact investing is beleggen met het oog op een meetbare, positieve sociale of ecologische impact, maar wel in combinatie met een financieel rendement dat niet ten koste mag gaan van de impact.’
Hanna Lukács: ‘Voor mij begint impact investing met intentionaliteit, maar het wordt pas écht impact wanneer er additionaliteit is en wanneer er meetbare veranderingen in de echte wereld plaatsvinden. Het verschil zit hem niet in het bezitten van een goed bedrijf, maar in het financieren van verandering die anders niet zou hebben plaatsgevonden. Niet elke duurzame investering is een impactinvestering. De vraag is uiteindelijk: wat verandert er daadwerkelijk doordat dit kapitaal beschikbaar is gekomen.’
Hoe integreren institutionele beleggers impactdoelstellingen in private equity-strategieën zonder afbreuk te doen aan rendementsverwachtingen of fiduciaire plichten?
Dean: ‘Het is inmiddels ruimschoots bewezen dat het mogelijk is om zowel een financieel rendement tegen marktwaarde als bewuste impactresultaten te realiseren. We beschikken nu over een categorie die institutionele beleggers vanuit hun fiduciaire plicht kunnen ondersteunen.’
Simon Oosterhof: ‘Bij het nastreven van een marktconform rendement gaat het grotendeels om het integreren van impact als bron van waardecreatie. Het opschalen van oplossingen voor maatschappelijke uitdagingen kan tegelijkertijd zowel positieve impact als financieel rendement genereren. Dan hoef je geen concessies te doen aan het rendement.’
Simone Brummelhuis: ‘Er zijn nieuwe thema’s waarmee je veel impact kunt hebben en een sterke financiële businesscase kunt opzetten. Bijvoorbeeld de gezondheid van vrouwen, een thema waarmee tot nu toe helemaal geen rekening is gehouden. Het is belangrijk om vooraf helder te definiëren wat je onder marktconform rendement verstaat, zodat impact- en rendementsdoelstellingen helder zijn en goed met elkaar in balans kunnen worden gebracht.’
Lukács: ‘Impact investing vraagt om meer transparantie over hoe rendement wordt gegenereerd en welke langetermijneffecten daarmee samenhangen. Dat versterkt de verantwoordelijkheid die wij hebben richting onze klanten en eindbegunstigden. Tien jaar geleden vroegen we ons af of fiduciary duty ruimte liet voor impact investing. Vandaag moeten we ons afvragen of fiduciary duty voldoende rekening houdt met systeemrisico’s zoals klimaatverandering, biodiversiteitsverlies en sociale ongelijkheid.’
Dean: ‘Het is de vermogensbeheerder – de belegger – die bepaalt welke rendementsverwachtingen hij toekent aan het marktrendement. Het mooie van impactbeleggen is dat je daadwerkelijk kunt beleggen in impact, waarbij die impact waarde creëert en het rendement aandrijft. De gezondheid van vrouwen is daarvan een prachtig voorbeeld. Er zijn tal van voorbeelden te noemen hoe investeringen in iets onderscheidends zowel de impact als het rendement stimuleren.’
Xenia Loos: ‘We hebben een voorbeeldfunctie om te laten zien dat het mogelijk is om tegelijkertijd goed te presteren en goed te doen. Als samenleving moeten we denk ik nadenken over de definitie van fiduciaire plicht. Die houdt in dit stadium niet alleen in dat je er bijvoorbeeld voor zorgt dat gepensioneerden het goed hebben, maar ook dat er een toekomst is waarin mensen met pensioen kunnen gaan.’
Impact investing vraagt om meer transparantie over hoe rendement wordt gegenereerd en welke langetermijneffecten daarmee samenhangen
Acheson: ‘Voor ons is het van cruciaal belang dat de impactdoelstellingen op de een of andere manier worden afgestemd op het economische succes van het bedrijf, zodat er een sterke samenhang bestaat tussen het behalen van beide resultaten en het ene niet ten koste van het andere gaat. Wanneer bedrijven zijn opgericht om op een volledig commerciële manier in te spelen op de vraag naar oplossingen voor specifieke problemen, past dit uitstekend bij onze programma’s.’
Wat zijn de belangrijkste aandachtspunten bij het opzetten van een impactinvesteringsprogramma voor private equity?
Oosterhof: ‘Het uitgangspunt is altijd: wat wil de klant bereiken? Vervolgens formuleren we een impactthese: een onderbouwde visie op welke asset classes, strategieën en sectoren naar verwachting bijdragen aan de gewenste impact outcomes en aantrekkelijke financiële kansen bieden. Daarbij kijken we onder andere naar de kwaliteit en schaalbaarheid van het verdienmodel van bedrijven. Deze impactthese vormt de basis voor onze investeringsselectie en porte- feuilleconstructie.’
Loos: ‘Het gaat erom zeer zorgvuldig na te denken over de beleggingsmogelijkheden die er vandaag de dag zijn, waardoor institutionele beleggers de gewenste doelstellingen voor zowel impact als rendement kunnen bereiken. We hebben gezien dat er soms een discrepantie is tussen wat de instellingen willen en wat er daadwerkelijk beschikbaar is. Ik denk dat je ter plaatse moet zijn en deel moet uitmaken van het ecosysteem van impactinvesteringen en de private markten om deze twee doelstellingen volledig te kunnen realiseren.’
Bij het nastreven van een marktconform rendement gaat het grotendeels om het integreren van impact als bron van waardecreatie.
Dean: ‘Als je een impactprogramma kunt koppelen aan een van de kernactiviteiten van je bedrijfsvoering, zullen je stakeholders er volledig achter staan en kun je resultaten gaan communiceren die relevant zijn voor je bedrijf. Daarom behoren verzekeringsmaatschappijen tot de grootste investeerders in impactstrategieën. Hetzelfde zou ook kunnen gelden voor pensioenfondsen en hun deelnemers. Wij hebben de ideeën geselecteerd die volgens ons de meest overtuigende impactresultaten opleverden en tegelijkertijd de aantrekkelijkste financiële rendementen boden. De oplossingen die wij voorstellen, zijn bedoeld voor diegenen die willen beleggen in een strategie op het gebied van gezondheidszorg of in een strategie voor natuurlijk kapitaal en klimaat, in plaats van alles in één product.’
Brummelhuis: ‘Er moet rekening mee worden gehouden dat sommige impactgebieden nog in de kinderschoenen staan en dat bijvoorbeeld innovaties op dat gebied in de private sector nog vrij jong zijn. Juist in opkomende impactdomeinen ontstaan vaak de grootste kansen om onze toekomst vorm te geven. Dat vraagt om een duidelijke allocatiestrategie, een lange adem en de bereidheid om innovaties de tijd te geven om te groeien.’
Lukács: ‘Juist daar ligt volgens mij de kern van de uitdaging: de maatschappelijke problemen waarvoor we impactinvesteringen nodig hebben, bevinden zich vaak aan de frontlinie van innovatie of vragen om een nichefocus, terwijl institutioneel kapitaal van nature geneigd is richting schaal, voorspelbaarheid en bewezen businessmodellen te bewegen. Om impact op grote schaal te realiseren, moeten we die twee werelden dichter bij elkaar brengen.’
Oosterhof: ‘Binnen onze asset classes hebben we impactspecialisten die samen een impactmandaat beheren. Ons team bestaat uit specialisten op het gebied van private debt, infrastructuur, vastgoed en private equity, en binnen deze specifieke expertisegebieden onderzoeken we hoe we een impactthema het beste in de hele portefeuille kunnen implementeren.’
Jennifer Signori: ‘Dit is al eerder gezegd, maar het is belangrijk om te benadrukken dat alle overwegingen met betrekking tot de investeringsdoelstellingen in evenwicht moeten worden gebracht met impactdoelstellingen, zoals omvang, risicorendement en diversificatie, en met de beschikbare kansen, om zo de verwachtingen ten aanzien van de samenstelling van de portefeuille en het tempo van de beleggingen goed te kunnen sturen. Het gebruik van een breed scala aan beleggingsinstrumenten, zoals co-investments, secundaire beleggingen en beleggingen in fondsen, kan een goede bijdrage leveren aan de samenstelling van een programma. Zo zijn co-investments bijvoorbeeld nuttig voor kapitaalefficiëntie en gerichte beleggingsposities, maar als de impactthema’s van een programma specifiek zijn en niet volledig gediversifieerd, dan moet het tempo van de kapitaalinzet wellicht worden aangepast.’
Hoe moeten LP’s vandaag de dag nadenken over de allocatie tussen venture growth en buy-out binnen impact private equity, gezien de afweging tussen impactdiepte en rendementszichtbaarheid?
Oosterhof: ‘Het gaat enerzijds om de relatie tussen impact en rendement, en anderzijds om de termijn waarop impact zich manifesteert. Bij venture capital ligt het impactresultaat bijvoorbeeld vaak verder in de toekomst, terwijl bij groeibeleggingen de impacthorizon dichterbij ligt en de rendementen iets gematigder zijn dan bij durfkapitaal. Bij buy-outs zijn de inkomsten stabieler en de rendementen voorspelbaarder, maar is het impactresultaat, of de impactdiepte, vaak beperkter. Wij denken dat je deze verschillende benaderingen, zeker als institutionele belegger, zou moeten combineren om een goede balans te vinden tussen impact, rendement en risico.’
Loos: ‘Als je op portefeuilleniveau denkt, is het belangrijk om ook na te denken over de innovatie die moet plaatsvinden en daar middelen aan toe te wijzen, afhankelijk van welke impactresultaten je probeert te bereiken. Er zijn steeds meer buy-outkansen op het gebied van impact. Bij het beoordelen van een buy-outfonds moeten we extra aandacht besteden aan het impactaspect.’
Dean: ‘We richten ons meer op het creëren van impact in het private equity-spectrum, van venture tot growth, omdat de simpele definitie van impact is: iets nieuws doen, iets anders creëren, iets veranderen. Dat is wat impact betekent. Als je het woordenboek erbij pakt, betekent dat dat je daadwerkelijk moet beginnen met iets dat er voorheen niet was, je moet het creëren. Je moet wel investeren in nieuwe technologieën, innovatie, of iets dat heel klein is opschalen naar iets groots; dat is echt wat impact is.’
Brummelhuis: ‘Veel bedrijven richten zich vooral op hun eigen bedrijfsvoering, terwijl juist in hun bredere waardeketen vaak de grootste impact te realiseren is. Als investeerders daar nadrukkelijker op zouden sturen (bijvoorbeeld in side letters of door hun allocaties), zou dat de ontwikkeling van impactinvesteringen verder kunnen versnellen.’
Acheson: ‘Een van de overwegingen is de omvang van de onderliggende beleggingskans en de mogelijkheid om een aanzienlijk bedrag aan kapitaal in te zetten binnen een institutioneel risico-rendementsprofiel. Wij beschouwen de beleggingscategorieën ‘venture’ en ‘growth’ als een grotere markt om ons kapitaal in te investeren, maar in feite is het raakvlak tussen growth en buy-out een van de meest aantrekkelijke fasen om in te beleggen. Hoe hoger de groei, hoe meer de impactdoelstellingen worden bereikt. Maar dit zijn ook de indicatoren van een succesvol, goed geleid bedrijf.’
Signori: ‘Gezien het hogere inherente risico bij groeibedrijven en start ups zou het kapitaal van beleggers – als verder alle omstandigheden gelijk blijven en er aantrekkelijke kansen te vinden zijn in buy-outs – weleens massaal naar deze meer gevestigde bedrijven kunnen stromen. De potentiële impact kan daar wellicht worden opgeschaald en die wordt waarschijnlijker wanneer kapitaal wordt ingezet dat bedrijven helpt opschalen. Dit vormt een afweging ten opzichte van durfkapitaal, waarbij de impact weliswaar meer katalytisch of innovatief kan zijn, maar de kans op blijvende impact kleiner is gezien mogelijke technologische risico’s.’
Hoe kunnen managerselectie en portefeuilleopbouw op zichzelf functioneren als impacthefbomen en hoe kunnen LP’s hun positie gebruiken om systemische veranderingen te bevorderen en de beste GP’s te helpen hun impact in de echte wereld op te schalen?
Loos: ‘Voor ons betekent systemisch denken dat je binnen al je asset classes werkt aan een bepaald resultaat, zoals het systeem veranderen of iets nieuws creëren. Dat varieert van het lanceren of helpen lanceren van nieuwe technologieën tot het zorgen voor voldoende infrastructuur om de transitie naar hernieuwbare energie te ondersteunen. Het is heel belangrijk om na te denken over wat je nu eigenlijk probeert op te lossen en het onderwerp echt grondig te begrijpen. Als ik nadenk over de voedselsituatie in Nederland en hoe ik een bijdrage kan leveren aan die transitie, moet ik begrijpen wat er in het voedselsysteem in een specifiek gebied gebeurt en dat vervolgens proberen af te stemmen op de kansen die ik heb. Ik geloof dat groeikansen op dit moment de kansen met de grootste impact zijn en binnen een voorzienbare toekomst de beste resultaten kunnen opleveren.’
Brummelhuis: ‘Wij beleggen vanuit een genderperspectief. Als veel LP’s hun investeringspercentage in vrouwelijke GP’s zouden verhogen, zou dat een enorme systemische verandering teweegbrengen. Je gaat dan in andere bedrijven investeren, wat een bredere impact op de samenleving zou hebben. Je zou de financieringskloof, de innovatiekloof en de welvaartskloof kunnen dichten. De selectie van managers is van cruciaal belang, zolang je het consistent doet en niet op een geïsoleerde manier, maar in nauwe afstemming met andere LP’s. Waar het geld naartoe stroomt, is de impact.’
Voor ons is het van cruciaal belang dat de impactdoelstellingen op de een of andere manier worden afgestemd op het economische succes van het bedrijf.
Loos: ‘Er is veel potentieel voor impact in de private equity-sector, maar ook in de private markten in het algemeen. Vanuit institutioneel perspectief is echter niet alles op dit gebied investeerbaar. Bij grote instituten bestaat vaak een verwaterd begrip van impact, waardoor zij zich daar niet specifiek op willen richten. Veel institutionele beleggers zijn ook minder geneigd om iets meer risico te nemen, om over te stappen naar wat eigenlijk ‘echte impact’ wordt genoemd. In die zin is sprake van een kloof. Er zijn ook veel kleine impactfondsen die het goed doen, maar die zijn niet interessant voor grotere institutionele beleggers.’
Brummelhuis: ‘Op nieuwe of relatief nieuwe gebieden moet je meer risico nemen, en dan heb je koplopers nodig die bereid zijn hierin te investeren. We zien dit niet alleen in emerging markets, maar ook in Nederland. We weten precies welke pensioenfondsen de eerste stappen zetten in deze prille sector.’
Acheson: ‘Ik denk dat het een van onze taken als LP is om in de sector echt geloofwaardige impactbeheerders te vinden, te ondersteunen en te stimuleren die in de toekomst de beste producten en diensten kunnen leveren. Iets wat we met veel nieuwe beheerders in deze sector hebben gedaan, is het delen van best practices en hen echt helpen bij het ontwikkelen van hun strategieën, hun rapportages, hun KPI’s en alles wat daarbij hoort.’
Dean: ‘We moeten innovatief zijn om oplossingen te bieden waarin beleggers kunnen investeren. Het is aan ons om een aantrekkelijk beleggingsproduct te laten zien. De grootste hefboom die een LP vervolgens inzet, is het investeren in het product door betrokkenheid bij dat thema te tonen, kapitaal en vertrouwen in de beheerder te steken, en een langetermijnrelatie van tien tot twaalf jaar met de betreffende fondsen aan te gaan. Als je eenmaal aan boord bent, weet je wat de toegevoegde waarde is waar een LP en een GP samen aan kunnen werken, en daar komen tal van hefbomen bij kijken. Het bieden van ondersteuning aan portefeuillebedrijven, het vergroten van de bekendheid van de onderneming, het helpen bij het aantrekken van kapitaal: zo begin je je te begeven op het terrein van systeemverandering. Dat gebeurt wanneer je LP’s zich volledig inzetten om de GP te ondersteunen en de missie uit te voeren, en dat is meer dan alleen het verstrekken van kapitaal.’
Als je een impactprogramma kunt koppelen aan een van de kernactiviteiten van je bedrijfsvoering, zullen je stakeholders er volledig achter staan.
Loos: ‘Het structureren van het juiste impactproduct is cruciaal, maar het is ook aan een belegger of vermogensbeheerder om een open dialoog te voeren over wat er precies nodig is en wat er moet gebeuren voordat zij zich kunnen committeren. Dat zou ik willen omschrijven als een gezamenlijke creatie, wat naar mijn mening niet vaak genoeg gebeurt, maar waar we als sector aan moeten blijven werken.’
Oosterhof: ‘Als LP heb je de verantwoordelijkheid om je visie met de GP te bespreken en richting te geven: welke vormen van impact en welke investeringen zijn volgens jou in lijn met de impactvisie, welke minder, en in hoeverre dragen deze investeringen niet alleen bij aan directe impact, maar ook aan de bredere systemische veranderingen die je wilt realiseren?’
Hoe integreren investeerders impactoverwegingen in de praktijk in hun commerciële due diligence, in plaats van ze via een aparte invalshoek te beoordelen, en hoe beïnvloedt dit de besluitvorming bij investeringen?
Dean: ‘Het begint met de samenstelling van je team en je proces. Bij ons is dat volledig geïntegreerd. Als je investeert in impact, wat waarde en rendement genereert, is het absoluut cruciaal dat je de impactcreatie in je due diligence identificeert en deze via je investering veiligstelt. Om een voorbeeld te geven: in de gezondheidszorg is het geen toeval dat ons portefeuillebedrijf producten levert die in landen met zowel een hoog inkomen als een groot afzetvolume worden verkocht. Dat is een zeer weloverwogen proces dat tijdens de due diligence wordt ontworpen en beoordeeld, en gedurende de gehele investeringsperiode samen met het bedrijf wordt uitgevoerd. Dit vergt enorm veel werk, middelen, betrokkenheid bij het bedrijf en contractuele afspraken om ervoor te zorgen dat we investeren in producten die goedkoop te produceren, gebruiksvriendelijk zijn en daardoor wereldwijd bruikbaar zijn, zodat we ze kunnen opschalen van markten met hoge inkomens naar markten met grote volumes. Uiteindelijk draait het om de hele ‘theory of change’ van je impactstrategie. En als impact de prestaties stimuleert, moet het geïntegreerd worden.’
Het is heel belangrijk om na te denken over wat je nu eigenlijk probeert op te lossen en het onderwerp echt grondig te begrijpen.
Signori: ‘Impact en commerciële factoren moeten hand in hand gaan. In de praktijk betekent dit dat we bij het beoordelen van een potentiële kans nagaan of de kernproducten en kerndiensten van een bedrijf inherent verband houden met verwachte positieve effecten, en niet slechts een bijkomend voordeel opleveren. We streven ernaar om impact-KPI’s te identificeren die relevant zijn voor de bedrijfsactiviteiten van de onderneming en die in het financiële model zijn opgenomen, zodat impactaannames naast operationele en financiële aannames in aanmerking kunnen worden genomen en deel kunnen uitmaken van hetzelfde acceptatieproces.’
Welke sectoren en thema’s bieden momenteel de meest aantrekkelijke combinatie van meetbare impact en schaalbare private equity-kansen?
Loos: ‘Klimaatoplossingen, klimaattechnologieën of klimaattoepassingen zijn, zeker wat betreft het aanbod aan kansen, het meest volwassen. Ook de gezondheidszorg is een van de meer volwassen segmenten op het gebied van impact. Op het gebied van voedsel en landbouw, en op dat van natuurlijk kapitaal, zijn we enthousiast over de groei en de interessante strategieën die in opkomst zijn. Waar we nog niet genoeg oplossingen zien, maar zeker meer van willen weten, zijn strategieën die zich richten op de circulaire economie en de transitie daarheen.’
Brummelhuis: ‘Naast klimaat zal de sector van de vrouwengezondheid de komende jaren een groeiend domein zijn waarin we investeren.’
Oosterhof: ‘Klimaat is met afstand het grootste thema in onze portefeuille, omdat we daar de meeste kansen zien. Ook gezondheid is relatief belangrijk in onze portefeuilles. Natuurpositieve en aan biodiversiteit gerelateerde investeringen, zoals voedsel, landbouw en circulaire economie maken momenteel een kleiner deel uit van de portefeuille, maar nemen wel toe.’
Acheson: ‘Wij zijn erg gefocust op de milieukant, min of meer in reactie op directe eisen van klanten. Vanuit sectorperspectief zien we over het algemeen dat de GP’s de meeste kansen hebben in de industrie en de dienstensector, met name op gebieden zoals testen, inspectiediensten en technische diensten die onder meer de energietransitie, elektrificatietrends, waterbesparing en nutsbedrijven ondersteunen. Wij zijn van mening dat deze sectoren de beste manier bieden om exposure te verkrijgen naar thema’s die aansluiten bij de trends op het gebied van milieu en efficiënt gebruik van hulpmiddelen die de economie ingrijpend veranderen.’
Dean: ‘Onze focus ligt op gezondheid, klimaat en natuurlijk kapitaal. De grootste materiële impact kan op deze gebieden worden behaald, dus klimaatverandering, verlies aan biodiversiteit en ongelijkheid op gezondheidsgebied. Het begint met het kwantificeren van de omvang van het probleem, en dat is wat vervolgens de innovatie rond producten en oplossingen stuurt, evenals de vraag van investeerders om te investeren in gebieden die het probleem wezenlijk kunnen beïnvloeden. Er moet overigens meer samengewerkt worden tussen de publieke en private sector. Er bestaat een risico dat je een negatieve reactie krijgt op gemengde financiering, maar dat komt misschien doordat er van tevoren niet goed is overlegd. Ik denk niet dat dit hetzelfde is als zeggen dat het niet werkt, maar dat is wat er in de markt is gebeurd.’
Signori: ‘Klimaat en gezondheidszorg zijn al onder de aandacht gebracht en blijven een aanzienlijk deel van de kansen uitmaken. We hebben ook interessante kansen gezien op het gebied van resource management en efficiency, evenals bij dienstverlenende bedrijven die klimaatbestendigheid en aanpassingen aan het klimaat ondersteunen.’
Zien jullie natuurgebaseerde oplossingen en natuurlijk kapitaal als haalbare thema’s voor private equity-investeringen? En welke structurele verschuivingen zijn nodig om ze schaalbaar en aantrekkelijk te maken voor institutioneel kapitaal?
Lukács: ‘Natuurinvesteringen doen mij denken aan hernieuwbare energie vijftien à twintig jaar geleden. De maatschappelijke noodzaak was evident, maar het investeringsmodel moest nog volwassen worden. Binnen Nature Based Solutions komen klimaat, biodiversiteit, voedselzekerheid, gezondheid en economische weerbaarheid samen. Voorbeelden van die oplossingen zijn bedrijven in regeneratieve landbouw, klimaattechnologie, of satellietbeelden. Ik denk dat dit de weg vooruit is. Voor mij is het een uitgemaakte zaak. Het raakt aan veel verschillende aspecten: koolstof, biodiversiteit, inkoop, zachte grondstoffen, het leven van mensen, hun gezondheid. De vraag is niet of natuur waarde heeft. De vraag is hoe we investeerbare bedrijfsmodellen kunnen ontwikkelen rond het herstellen, beheren en versterken van natuurlijk kapitaal. Het kan heel mooi zijn om al die zaken samen te brengen, en het is allemaal meetbaar. Een en ander zit nog in de opstartfase, maar ik hoop dat dit in de komende vijf jaar volwassen wordt.’
Dean: ‘Wij hebben een beleggingsvehikel gelanceerd dat is afgestemd op de gebieden waar we de grootste vraag zien, en dat komt voort uit het opsplitsen van de kansen rond klimaatverandering en biodiversiteitsverlies naar de vraag ‘waar kun je de grootste impact per geïnvesteerde dollar realiseren?’ Als je kijkt naar de inen uitgaande geldstromen, zie je dat die zich over het hele spectrum van activiteiten uitstrekken, van de gebouwde omgeving, transport, industrie, enzovoort, tot en met natuurlijk kapitaal: natuurgebaseerde oplossingen leveren per geïnvesteerde dollar meer vermeden en verwijderde CO2 op dan welke andere subsector dan ook. Het is dus het meest effectieve instrument en moet daarom deel uitmaken van de discussie over portefeuilleopbouw als het doel draait om decarbonisatie of het aanpakken van klimaatverandering. En hetzelfde geldt voor biodiversiteit. Als we echt geld willen steken in het oplossen van het probleem van de afname van de biodiversiteit, dan moeten we daarvoor in de natuur investeren. We kunnen dat niet doen door te investeren in twee of drie derivaten die ver van de natuur afstaan. We weten dat dat het meest effectieve instrument is, maar dan moet iemand wel een waarde toekennen aan de resultaten om beleggers terug te betalen. Dus het systeem moet goed functioneren, en dit is afhankelijk van overheden, bedrijven en degenen die CO2- of biodiversiteitsverplichtingen hebben. Ik denk dat investeerders op dit moment zeker bereid zijn om in natuurlijk kapitaal te investeren. De vraag is: in welk deel van het spectrum? Ze hebben immers keuzes: bosbouw op braakliggende terreinen, landbouw, regeneratieve landbouw en op de natuur gebaseerde oplossingen, bescherming, behoud en herstel. Op dat deel van het spectrum richten wij ons, omdat dat de beste verhouding biedt tussen geïnvesteerd geld en het vermijden van CO2-uitstoot en de bescherming van biodiversiteit.’
Juist in opkomende impactdomeinen ontstaan vaak de grootste kansen om onze toekomst vorm te geven.
Brummelhuis: ‘Het gaat bij al deze zaken eerst om bewustwording en daarna om mensen die hun stem laten horen of ergens achter staan. Ik zie steeds meer investeringskansen in de zogenoemde blauwe economie (zoals duurzame aquacultuur, marine biodiversiteit, watertech, enzovoort). Daar werd overigens twintig jaar geleden al over gesproken, net als over investeringen in gendergelijkheid. Zo werken nieuwe dingen kennelijk, je moet erover blijven praten.’
Hoe zien jullie impactthema’s zich in de loop van de tijd ontwikkelen, en hoelang moet een impactteam op de agenda van een LP blijven staan?
Brummelhuis: ‘Impact is meer mainstream geworden, maar sommige dingen hebben gewoon tijd nodig om te rijpen. Het gaat niet alleen om het soort investeringen, maar ook om het aantal investeerders dat voor een impactthema kiest en hoe je daarmee omgaat.’
Dean: ‘Hoe rijpt een impactthema? Ik denk dat tijd belangrijk is: bewijs van succes of bewijs van aanhoudende tekortkomingen, of de toename van die tekortkomingen. We moeten ons bewust zijn van de macrotrends die het impactlandschap aansturen. Als ik terugkijk naar wat destijds de belangrijkste thema’s waren, dan zijn die nu nog steeds behoorlijk prominent aanwezig, wat aangeeft dat er onvoldoende kapitaal is gealloceerd om het probleem op te lossen.
Oosterhof: ‘Impactthema’s zijn doorgaans langetermijnkwesties en veranderen niet snel. Binnen de grotere thema’s, zoals de energietransitie, zie je wel verschuivingen in de loop van de tijd. Waar de focus aanvankelijk sterk lag op de ontwikkeling van hernieuwbare energie, verschuift deze steeds meer naar de bredere elektrificatie van de economie en de infrastructuur en technologieën die nodig zijn om deze transitie mogelijk te maken.’
We streven ernaar om impact- KPI’s te identificeren die relevant zijn voor de bedrijfsactiviteiten van de onderneming en die in het financiële model zijn opgenomen
Lukács: ‘Impact investing zal niet opschalen omdat beleggers idealistischer worden, maar omdat impactoplossingen investeerbaar, meetbaar en institutioneel relevant worden. Mijn hoop is dat we over tien jaar niet langer spreken over impact investing als aparte categorie, maar simpelweg over ‘goed beleggen’. De maatschappelijke uitdagingen die impact investing probeert op te lossen, zijn geen nichevraagstukken, maar fundamentele economische vraagstukken.’
Acheson: ‘Veel van de thema’s die ten grondslag liggen aan impactinvesteren, zoals milieuduurzaamheid, energiezekerheid en voedselzekerheid, zijn simpelweg te belangrijk om door beleggers te worden genegeerd en winnen steeds meer aan belang. Vooral veelbelovend is dat dankzij de technologische vooruitgang veel van deze kansen steeds minder ideologisch en steeds meer door economische motieven worden gedreven. Een voorbeeld hiervan is dat hernieuwbare energiebronnen een van de snelste en meest kapitaalefficiënte manieren worden om de energiecapaciteit uit te breiden. Tegelijkertijd zorgen AI en andere technologieën voor een hervorming van de waardeketens, waardoor beleggers zich opnieuw moeten afvragen wat de meest duurzame concurrentievoordelen oplevert. Wij geloven dat veel van deze kansen te vinden zijn in bedrijven in de reële economie die goed gepositioneerd zijn om van deze grote macro-economische trends te profiteren.’
|
IN HET KORT Impact investing is beleggen met het oog op een meetbare, positieve sociale of ecologische impact, maar wel in combinatie met een financieel rendement dat niet ten koste mag gaan van de impact. Het is belangrijk om vooraf helder te definiëren wat je onder marktconform rendement verstaat, zodat impact- en rendementsdoelstellingen met elkaar in balans kunnen worden gebracht. Er moet rekening mee worden gehouden dat sommige impactgebieden nog in de kinderschoenen staan en dat bijvoorbeeld innovaties op dat gebied in de particuliere sector nog vrij jong zijn. Hoe hoger de groei, hoe vaker de impactdoelstellingen worden bereikt. Dit zijn ook de indicatoren van een succesvol, goed geleid bedrijf. Er is veel potentieel voor impact in de private equitysector, maar ook in de private markets in het algemeen. Wat betreft het aanbod aan kansen zijn klimaatoplossingen het meest volwassen. |
|
John Renkema John Renkema is Partner bij Avida International, waar hij als Head of Private Markets investeerders strategisch advies geeft op het gebied van private markten. Van 2001 tot 2026 was hij bij APG actief als Portfolio Manager, gespecialiseerd in private equity. Daarvoor werkte hij enkele jaren bij onder andere Shell en IMC. Renkema behaalde in 1999 zijn MSc Wiskunde aan de Rijksuniversiteit Groningen. |
|
Paul Acheson Paul Acheson is sinds 2017 werkzaam bij Federated Hermes en richt zich op de Nordics, het Verenigd Koninkrijk en Centraal- en Oost- Europa. Hij heeft ruime ervaring met directe investeringen in diverse sectoren. Voorheen werkte hij bij The Boston Consulting Group, waar hij betrokken was bij due diligenceen fondsstrategieprojecten voor private equity- en investeringsmaatschappijen. |
|
Simone Brummelhuis Simone Brummelhuis is een Nederlandse ondernemer, inves- teerder en commissaris. Ze is oprichter van het vrouwenondernemersnetwerk The NextWomen en mede-oprichter van de succesvolle restaurantsite IENS (nu The Fork). Ze is Founding Partner van het Borski Fund, dat investeert met een gender lens in de (deeptech)domeinen van climate tech, womens health en future tech en bezig om het tweede fonds van 100 miljoen op te halen. |
|
Jonathan Dean Jonathan Dean is Deputy Head of Natural Capital & Impact Investments en binnen BNP Paribas AM Alts verantwoordelijk voor impactbeleggen. Hij overziet het volledige spectrum van private impactbeleggingen, met name private equity en private debt. Hij is lid van de investeringscommissie en is betrokken geweest bij elk van de meer dan 60 investeringen die sinds de oprichting van het impact platform in 2012 zijn uitgevoerd. |
|
Xenia Loos Xenia Loos is mede-oprichter en Partner bij Collective Action Investment Partners. Met bijna twintig jaar ervaring in private markets en impactbeleggen is zij een drijvende kracht binnen het investeringsteam, waar zij zich met passie inzet voor managerselectie, portefeuillebeheer en de opbouw van sterke GP-relaties binnen impact private markets. Daarnaast leidt zij het Circularityteam en is zij lid van de teams Klimaat, Food & Ag en Water. |
|
Hanna Lukács Hanna Lukács is Specialist Duurzaam Beleggen en Associate Private Markets bij ING Investment Office. Zij werkt op het snijvlak van verantwoord beleggen, stewardship en private markten. Haar perspectief is gevormd door eerdere werkzaamheden op het gebied van hernieuwbare energie, agroforestry en plattelandontwikkelingsprojecten in Sub-Sahara Afrika. |
|
Simon Oosterhof Simon Oosterhof is Director binnen het Alternatives Manager Research-team bij Van Lanschot Kempen. Hij is Lead Portfolio Manager van de Private Global Impact Solution, een multi-asset en multi-thematisch impactfonds. Oosterhof heeft een master Finance van de Universiteit van Amsterdam en is CFA-charterholder. |
|
Jennifer Signori Jennifer Signori is Managing Director en Hoofd Private Markets Sustainable Investments bij Neuberger, waar ze sinds 2017 werkzaam is. Ze is verantwoordelijk voor het beheren van private equity impact investing-strategieën en is senior lid van het private equity investment-team. Eerder werkte ze bij Bridges Fund Management en J.P. Morgan. Signori behaalde een BS Foreign Service aan Georgetown University en een MBA aan Wharton. |
Lees het verslag in het digitale magazine