
Han Dieperink: Nog even en we worden allemaal Frans
Han Dieperink: Nog even en we worden allemaal Frans
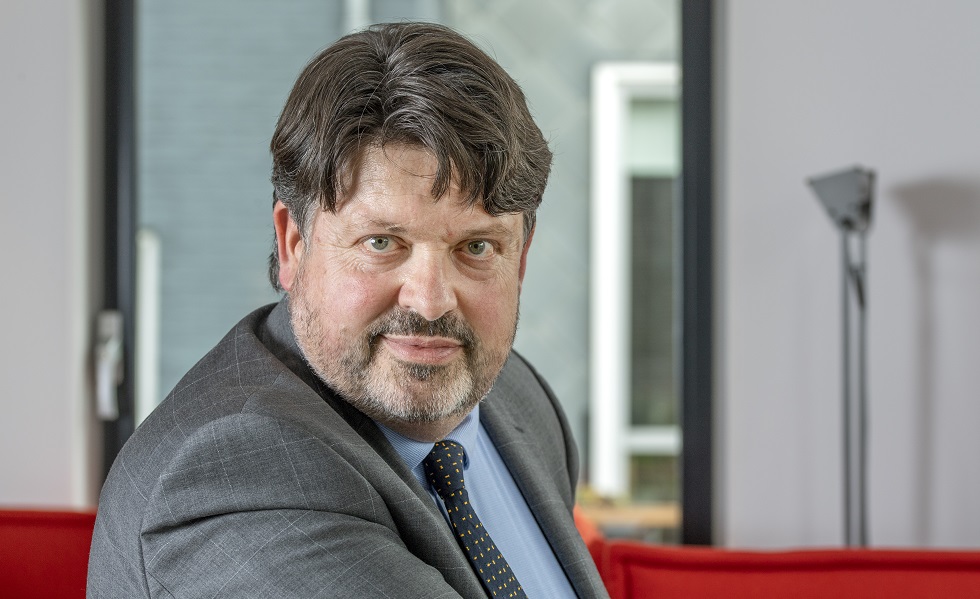
Door Han Dieperink, geschreven op persoonlijke titel
Frankrijk zit klem tussen schulden, versplintering en straatprotest. Waarom lijkt een uitweg te ontbreken? En wat dat betekent voor beleggers?
De Franse economie ontsnapte in het tweede kwartaal maar net aan een recessie. Extreme hitte trof de landbouw en de energieschok als gevolg van de oorlog met Iran drukte op huishoudens en bedrijven. Toch zijn dat niet de ware oorzaken. Het grootste probleem is aanhoudende onzekerheid. Sinds Emmanuel Macron medio 2024 onverwacht verkiezingen uitschreef, bestaat het parlement uit drie blokken van ongeveer gelijke omvang: het centrum, het radicaal-rechtse Rassemblement National, en een linkse coalitie. Geen van de drie heeft een meerderheid. Daarom worstelt elke regering sindsdien met het aannemen van een begroting.
Die onzekerheid is ook zichtbaar in de cijfers. Bedrijven stellen investeringen uit omdat ze niet weten welke belastingen en regels hen te wachten staan. De bedrijfsinvesteringen groeiden in 2023 nog met 4,5%, maar staan sindsdien stil. In het eerste kwartaal van dit jaar daalden ze met 0,8% en in het tweede kwartaal met nog eens 0,3%. Ook consumenten worden somberder.
Een land dat in zijn eigen verval gelooft
De stemming is nog somberder dan de cijfers. In een recente peiling zegt 85% van de Fransen dat hun land in verval is. Maar liefst 98% is ontevreden over de huidige situatie. Dat doet denken aan het voorjaar van 1789. Toen had Frankrijk ook een loodzware staatsschuld, stijgende prijzen, en een verstard bestuur met een elite die het vertrouwen kwijt was. Pessimisme over de eigen natie is in Frankrijk niet nieuw. Nu voedt het echter de opkomst van partijen die de republiek in haar huidige vorm willen afbreken.
Zo ontstaat een negatieve feedbackloop: onzekerheid remt de groei, zwakke groei maakt het voor de gevestigde partijen moeilijker om kiezers te overtuigen, en door politieke fragmentatie neemt de onzekerheid verder toe. Ondertussen loopt de schuld op. De Franse staatsschuld steeg in het tweede kwartaal naar 119% van het bbp, bijna het dubbele van de Europese norm van 60%. Vorige week liep het renteverschil tussen Franse en Duitse tienjaarsobligaties even op tot boven de 1,5 procentpunt, het hoogste niveau sinds de eurocrisis. De Franse tienjaarsrente staat nu net onder de 4,9%.
De straat als tweede parlement
Daar komt de onrust op straat nog bij. Wat begon als een staking van scholieren in Créteil en Saint-Denis tegen overvolle klassen, vervallen gebouwen en een tekort aan leraren, is ontaard in rellen in het hele land. Frankrijk kent een lange traditie van verzet op straat, van de boerenopstanden in de middeleeuwen via mei 1968 tot de gele hesjes in 2018. Die laatste beweging begon als protest tegen een hogere brandstofbelasting en dwong de regering terug te krabbelen.
Franse politici hebben daar een duidelijke les uit getrokken: wie de burger iets afneemt, krijgt de straat tegen zich. Omdat hervormen via het parlement zo moeilijk is, wordt de straat een soort tweede parlement. Voor de begroting is dat slecht nieuws, aangezien bezuinigingen politiek bijna onmogelijk zijn geworden.
De verkiezingen bieden geen uitweg
Op 18 april vindt in Frankrijk de eerste ronde van de presidentsverkiezingen plaats. De beslissende tweede ronde volgt op 2 mei. Dat biedt weinig hoop. Marine Le Pen leidt in de peilingen met 31% tot 36%. Zij wil dat de ECB Frankrijk te hulp schiet zodra de overheidsfinanciën op orde zijn. Hoe ze dat wil bereiken, zegt ze er niet bij. Jean-Luc Mélenchon, een soort Europese Hugo Chavez, strijdt met 14% tot 17% om de tweede plaats en wil een deel van de staatsschuld simpelweg schrappen. Beide kandidaten willen bovendien Europese regels negeren als die de Franse soevereiniteit beperken. Le Pen wil de grondwet desnoods via een referendum wijzigen. Mélenchon wil een Zesde Republiek waarin het parlement alle macht heeft.
Het politieke midden is intussen versnipperd. Er hebben zich al 34 kandidaten gemeld, de meeste uit centrumlinks en centrumrechts. Al die kleine kandidaten nemen elkaar stemmen af. Daardoor groeit de kans dat de tweede ronde een duel wordt tussen de twee uitersten.
Emmanuel Moulin, de president van de Franse centrale bank, waarschuwde deze week dat Frankrijk dreigt te worden gewurgd door de rente. Volgens hem is een ingreep van de ECB nu niet aan de orde, want de ECB bestrijdt inflatie en lost geen begrotingsproblemen op. Mélenchon noemde zijn uitspraken verraad. Het politieke klimaat is zo verhard, dat zelfs de centrale bank onder vuur ligt. De kans is groot dat de versplintering na 2027 gewoon doorgaat. Overigens is de kans groot dat de ECB ingrijpt met TPI zodra de opslagen op de OAT versus de Duitse bunds door de 200 basispunten gaat.
De franc als logische uitweg
Economisch gezien is er een oplossing die bijna niemand hardop durft te noemen: Frankrijk verlaat de eurozone en voert opnieuw de Franse franc in. Een eigen munt kan devalueren en zo het concurrentievermogen herstellen. Een eigen centrale bank kan de rente in de hand houden. Het grootste deel van de Franse staatsschuld valt onder Frans recht en kan dus worden omgezet in francs. Inflatie zou daarna een deel van de schuld wegpoetsen.
Frankrijk kent die weg goed. Na de oorlog devalueerde het land de franc keer op keer, en onder Mitterrand nog drie keer tussen 1981 en 1983. De euro heeft dat ventiel gesloten. Wie niet kan devalueren, moet zich aanpassen via lagere lonen, bezuinigingen en werkloosheid. Precies dat wijst de Franse kiezer al jaren af, desnoods op straat. Een uittreding is geen pretje. Er dreigen een bankrun, kapitaalcontroles en grote paniek op de markten. Maar het zou wel een einde maken aan een situatie die nu jaren kan voortslepen.
Waarom het er niet van komt
Toch is deze uitweg vrijwel zeker afgesloten. Europa staat onder druk van twee kanten. Trump zet de Europese Unie onder spanning met importheffingen en politieke druk. Poetin bedreigt de oostgrens. Een uiteenvallende eurozone zou voor beiden het mooiste cadeau zijn: een verdeeld en verzwakt Europa. De euro is daardoor niet langer slechts een economisch project, maar een kwestie van veiligheid.
Brussel en Berlijn zullen dus alles doen om Frankrijk binnen boord te houden. Dat betekent dat de andere eurolanden de pijn van de Franse problemen moeten dragen. Dat kan via opkopen door de ECB, ondanks de woorden van Moulin. Het kan via meer gezamenlijke Europese schuld, zoals bij het herstelfonds en de defensie-uitgaven. En het kan via een hogere rente en hogere inflatie voor iedereen in de eurozone.
De zuinigen zijn de klos
Achteraf gezien is het wrang dat er nog altijd eurolanden zijn die streven naar een evenwichtige begroting om hun staatsschuld te beperken. In een muntunie met een stilzwijgende onderlinge garantie betaalt de zuinige twee keer. Eerst bezuinigt hij thuis. Daarna staat hij garant voor de landen die dat niet doen.
Lange tijd probeerden de Duitsers de andere eurolanden hun wil op te leggen: bezuinigen, de schwarze Null, en strenge voorwaarden voor Griekenland tijdens de eurocrisis. Inmiddels heeft Duitsland zelf de schuldenrem losgelaten. Nu is het de beurt aan Frankrijk om de norm te bepalen: begrotingstekorten, een sterke rol voor de staat en de ECB als vangnet. Nog even en we worden allemaal Frans.
Meer columns van Han Dieperink
Deel dit bericht
Gerelateerde berichten
-
 Lees meer over "LFDE: Markten overschatten politieke risico’s en Frans besmettingsgevaar"
LFDE: Markten overschatten politieke risico’s en Frans besmettingsgevaar
-
 Lees meer over "DeVere Group: Burnham’s speech is a test Britain can’t afford to fail"
DeVere Group: Burnham’s speech is a test Britain can’t afford to fail
-
 Lees meer over "DeVere Group: Burnham is maxing out Britain’s credit card"
DeVere Group: Burnham is maxing out Britain’s credit card
-
 Lees meer over "Charles Bean: Donald Trump speelt een gevaarlijk spel"
Charles Bean: Donald Trump speelt een gevaarlijk spel
-
 Lees meer over "Harry Geels: Monetair beleid is nooit neutraal en wordt steeds politieker"
Harry Geels: Monetair beleid is nooit neutraal en wordt steeds politieker
-
 Lees meer over "Harry Geels: Trumps oproep tot verlagen rente is grotesk en gevaarlijk"
Harry Geels: Trumps oproep tot verlagen rente is grotesk en gevaarlijk
-
 Lees meer over "DNB: The case for policy coordination"
DNB: The case for policy coordination
-
 Lees meer over "Harry Geels: Ageïsme te lijf met een negatieve inkomstenbelasting"
Harry Geels: Ageïsme te lijf met een negatieve inkomstenbelasting
-
 Lees meer over "Payden & Rygel: Fool me thrice?"
Payden & Rygel: Fool me thrice?
-
 Lees meer over "RBC BlueBay AM: Italië aantrekkelijker alternatief dan Frankrijk"
RBC BlueBay AM: Italië aantrekkelijker alternatief dan Frankrijk