Harry Geels: Drie harde eindconclusies over het box 3-debacle
Door Harry Geels
De discussie rond box 3 toont een land dat in hoge mate gepolariseerd is, enorm worstelt met een verouderd en te ingewikkeld belastingstelsel, en collectief lijdt aan de ‘money illusion’.
Toen de Hoge Raad het bestaande box 3-stelsel afschoot, leek dat aanvankelijk een juridisch probleem te zijn. De overheid belastte fictieve rendementen die veel belastingplichtigen helemaal niet hadden behaald. Maar naarmate de jaren verstreken, werd duidelijk dat er iets groters aan de hand was. Vooral de recente discussie over de reparatie van box 3 legt drie zwakheden bloot: onze politieke framing, ons belastingstelsel zelf, en onze hardnekkige geldillusie. Daarom zoom ik uit en laat ik de details van het (steeds weer aangepaste) wetsvoorstel buiten beschouwing.
1) Het debat gaat allang niet meer over belastingen
In theorie gaat de discussie over een simpele vraag: hoe belast je vermogen op een rechtvaardige, uitvoerbare, en zo min mogelijk verstorende manier? In de praktijk is het debat echter verworden tot een ideologische strijd tussen twee kampen. Aan de ene kant staan degenen die vermogen zien als een bron van ongelijkheid die zwaarder moet worden belast. Aan de andere kant degenen die eigendom en vermogensvorming juist willen stimuleren. Wat daarbij opvalt, is dat beide kampen steeds vaker gebruik maken van frames die weinig met de technische werkelijkheid van box 3 te maken hebben.
Zo wordt bijvoorbeeld verwezen naar ‘gelijkheid’ en naar het verschil tussen belasting op arbeid en belasting op vermogen. Maar box 3 lost die ‘problemen’ niet op. Zelfs forse verhogingen in box 3 leveren slechts enkele miljarden op, terwijl de inkomstenbelasting op arbeid tientallen miljarden euro's genereert. Het idee dat box 3 een bijdrage kan leveren aan een eventuele verlaging van inkomstenbelasting is een politiek frame. Het argument ‘we hebben nu eenmaal geld nodig’ is eveneens een drogreden. Wat als een belasting meer kapot maakt (in uitvoeringskosten, ontwijking, et cetera) dan hij oplevert?
Vermogens- en inkomstenbelastingen zijn appels en peren. Inkomstenbelastingen raken vooral bestedingen, vermogensbelastingen grijpen veel dieper in: op risicobeloningen, ondernemerschap en de bereidheid tot (risicovolle) beleggingen. Verder spelen vermogensbelastingen zich meer dan inkomstenbelastingen af op een ‘global playing field’. Vermogen is internationaal mobiel en daarom kunnen we vermogensbelastingen niet los zien van wat er elders gebeurt. De vraag die blijft hangen, is waarom Nederland wil kiezen voor een van de hoogste vermogenswinstbelastingen ter wereld.
2) Het echte probleem is ons belastingstelsel
De tweede les gaat nog veel dieper. Vrijwel elk voorstel voor box 3 blijkt ergens anders weer problemen te veroorzaken. Belast je fictief rendement, dan krijg je juridische bezwaren. Belast je werkelijk rendement, dan ontstaat een administratieve nachtmerrie. Belast je vermogenswinsten pas bij verkoop, dan ontstaan uitstelprikkels. Belast je jaarlijks de waardestijging, dan moeten mensen belasting betalen over geld dat zij nog niet hebben ontvangen. Elke oplossing veroorzaakt nieuwe uitzonderingen. Elke uitzondering vraagt om reparaties. En elke reparatie creëert weer nieuwe problemen.
Het box 3-dossier laat daarmee zien dat het Nederlandse belastingstelsel steeds meer een verzameling historische compromissen is geworden. Nieuwe regels worden zelden ontworpen vanuit een helder totaalbeeld, maar vrijwel altijd toegevoegd aan een reeds bestaand bouwwerk. We hebben een simpeler, transparanter en duidelijker nieuw stelsel nodig. Maar juist dat lukt niet. Er zijn inmiddels te veel politieke, bureaucratische en economische belangen verbonden aan de bestaande structuur. Denk aan het hele toeslagencircus. Daardoor blijft men binnen dezelfde benepen denkruimte vastzitten.
3) De vergeten rol van inflatie
De derde conclusie is de meest onderschatte. We gaan, meer dan in het oude stelsel, nominale winsten belasten. Dat zijn dus niet de werkelijke (reële) winsten (rekening houdend met alle kosten, waarvan inflatie verreweg de grootste is). Als een belegger een rendement van 6% behaalt terwijl de inflatie 4% bedraagt, is de reële vermogensgroei slechts 2%. Een belasting van 36% over de nominale winst betekent dan dat de volledige reële koopkrachtwinst naar de fiscus gaat, en zelfs iets meer. In onderstaande grafiek wordt nog eens duidelijk gemaakt hoe groot het verschil tussen nominaal en reëel rendement in de praktijk is.
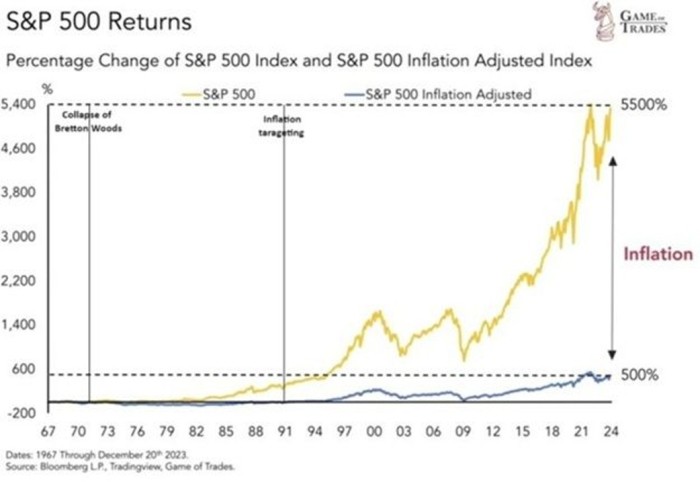
Wie van 1967 tot eind 2023 zou hebben belegd in de S&P500, zou 5500% nominaal koersrendement (exclusief dividend) hebben gemaakt. Slechts 500% is de reële beloning voor het nemen van risico’s. De rest is inflatie, ofwel gebakken lucht. Het vermogen is nominaal 56 keer zo groot geworden, maar we kunnen er slechts zes keer meer voor kopen. Box 3 heft dus voor een groot deel over inflatie, terwijl inflatie eigenlijk al een verborgen belasting is. En wie heeft er belang bij inflatie en draagt er zelfs aan bij? De overheid! Er zit dus een schunnige belangenverstrengeling van de overheid in vermogensbelastingen. De meeste mensen, zelfs de beleidsmakers zelf, zien dit niet: ze lijden aan de ‘money illusion’.
Slotgedachten
Het box 3-debacle gaat uiteindelijk over veel meer dan spaargeld en beleggingen. Het laat zien hoe politieke frames een fiscaal debat kunnen domineren. Hoe een overgecompliceerd belastingstelsel steeds verder vastloopt in uitzonderingen en noodreparaties. En hoe beleidsmakers structureel nominale bedragen verwarren met reële koopkracht. Het probleem van box 3 is niet dat we nog geen perfecte oplossing hebben gevonden. Het probleem is dat we blijven zoeken binnen dezelfde denkpatronen die het probleem hebben veroorzaakt.
Dit artikel bevat een persoonlijke opinie van Harry Geels