Achmea IM: Infrastructuur, van inflatiebescherming naar strategische noodzaak
De energietransitie, geopolitieke spanningen en teruggekeerde inflatierisico’s hebben infrastructuur nadrukkelijker op de agenda van institutionele beleggers gezet. Waar de categorie lange tijd vooral werd gezien als bron van stabiele kasstromen, geldt zij steeds vaker als een strategische bouwsteen. Tegelijkertijd vraagt de transformatie van het energiesysteem om grootschalige investeringen in netwerken, opslagcapaciteit en flexibiliteitsoplossingen. Wat betekent deze nieuwe werkelijkheid voor pensioenfondsen en verzekeraars?
Door Ruben Kwast, Investment Strategist, en Harry van den Heuvel, Senior Portfolio Manager Infrastructure, beiden werkzaam bij Achmea Investment Management
Waarom staat infrastructuur momenteel zo nadrukkelijk in de belangstelling van institutionele beleggers?
Infrastructuur stond de afgelopen jaren al nadrukkelijk in de belangstelling door de energietransitie, maar is door de toegenomen geopolitieke onzekerheid nog meer naar de voorgrond geschoven. De discussie gaat inmiddels niet meer alleen over verduurzaming, maar ook over energiezekerheid, economische weerbaarheid en het verminderen van kwetsbare afhankelijkheden. De recente spanningen in het Midden-Oosten hebben opnieuw duidelijk gemaakt hoe gevoelig mondiale energiestromen zijn voor geopolitieke schokken. Voor Europa betekent dit dat toegang tot betrouwbare, betaalbare en duurzame energie nadrukkelijker een strategisch thema is geworden.
Daar komt bij dat institutionele beleggers opnieuw kijken naar de inrichting van hun portefeuilles. De periode van zeer lage rente ligt achter ons, inflatierisico’s zijn teruggekeerd, en traditionele diversificatie tussen aandelen en obligaties is minder vanzelfsprekend dan in het verleden. Infrastructuur kan in dat kader aantrekkelijk zijn, omdat de categorie langjarige kasstromen, gedeeltelijke inflatiebescherming en blootstelling aan structurele investeringsopgaven kan combineren. Dat maakt infrastructuur niet alleen relevant vanuit maatschappelijk of thematisch perspectief, maar ook vanuit portefeuilleconstructie.
Interessant is bovendien dat een klassieke real assets-portefeuille lange tijd vooral uit vastgoed bestond, eventueel aangevuld met een beperkte allocatie naar infrastructuur. Door de huidige ontwikkelingen wordt steeds vaker de vraag gesteld of infrastructuur een grotere rol zou moeten krijgen binnen real assets-portefeuilles. Het gaat niet meer alleen om een thematische belegging in de energietransitie, maar om een bredere bouwsteen die kan bijdragen aan robuustere portefeuilles, inflatiebescherming en aan de financiering van essentiële economische infrastructuur. Tegelijkertijd vraagt dat om selectiviteit: niet iedere infrastructuurbelegging biedt automatisch stabiele kasstromen of inflatiebescherming.
Welke rol speelt de energietransitie in deze ontwikkeling?
De energietransitie wordt vaak gezien als een kwestie van het bouwen van wind- en zonneparken, maar dat beeld is inmiddels achterhaald. We hebben te maken met een veel bredere transformatie van het energiesysteem.
Toegang tot betrouwbare, betaalbare en duurzame energie is voor Europa nadrukkelijker een strategisch thema geworden.
De snelle groei van hernieuwbare energie zorgt ervoor dat enorme investeringen nodig zijn in elektriciteitsnetten, interconnecties, energieopslag en flexibiliteitsoplossingen. Batterijen spelen daarin een steeds belangrijkere rol, omdat zij helpen om schommelingen in de productie van wind- en zonne-energie op te vangen, piekbelasting te verminderen en het net efficiënter te benutten. Daarnaast leidt de elektrificatie van mobiliteit, industrie en gebouwen tot een structureel hogere vraag naar elektriciteit. Daar komen nieuwe energie-intensieve toepassingen bij, zoals datacenters en AI-gerelateerde infrastructuur.
De aandacht verschuift dus van enkel productiecapaciteit naar de infrastructuur die het hele energiesysteem ondersteunt. Voor beleggers opent dat een breed spectrum aan investeringsmogelijkheden, waarbij netwerkbedrijven, batterijopslag, opslagfaciliteiten, interconnecties en andere gereguleerde of contractueel ondersteunde infrastructuur een steeds belangrijkere rol kunnen krijgen.
Infrastructuur wordt vaak genoemd als bescherming tegen inflatie. Is dat terecht?
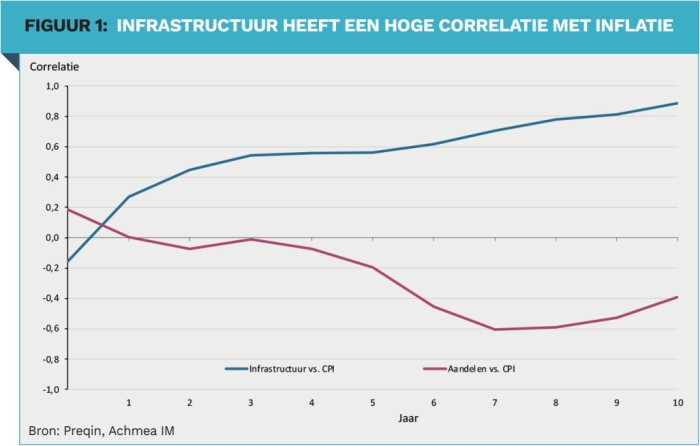
Ja, maar alleen wanneer die stelling met nuance wordt benaderd. Niet alle infrastructuur biedt dezelfde mate van inflatiebescherming en de beleggingshorizon is daarbij ook bepalend.
Op korte termijn is infrastructuur geen directe inflatiehedge, zoals grondstoffen dat kunnen zijn. Inflatieschokken werken vaak met vertraging door in de kasstromen, bijvoorbeeld via contractuele indexatie. Bovendien kan een omgeving met oplopende inflatie gepaard gaan met hogere rentes, waardoor waarderingen onder druk kunnen komen te staan.
Op de langere termijn is het beeld gunstiger. Uit eigen onderzoek blijkt dat niet-beursgenoteerde infrastructuur juist over langere beleggingshorizons sterker correleert met inflatie. Dat komt doordat veel infrastructuurassets beschikken over gereguleerde tarieven, langjarige contracten of expliciete inflatie-indexatie. In zulke gevallen kunnen stijgende kosten gedeeltelijk of volledig worden doorgegeven, waardoor de reële waarde van kasstromen beter behouden blijft. Infrastructuur is daarom minder geschikt als bescherming tegen acute inflatieschokken, maar kan op langere termijn wel bijdragen aan het behoud van reële kasstromen binnen een institutionele portefeuille.
Tegelijkertijd geldt dit niet voor alle segmenten van infrastructuur. Bij meer marktgedreven projecten, zoals bepaalde tolwegen of energieprojecten met merchant exposure, kunnen inkomsten sterker afhankelijk zijn van vraagontwikkeling, marktprijzen of operationele kosten. Inflatiebescherming is daar minder vanzelfsprekend en hangt sterk af van de contractstructuur, tariefafspraken, financiering en marktomstandigheden.
Beleggers moeten daarom verder kijken dan het label ‘infrastructuur’ alleen. Het onderscheid tussen gereguleerde en contractuele assets en meer marktgedreven projecten is essentieel voor het uiteindelijke inflatieprofiel van de portefeuille.
Hoe groot is de investeringsopgave waarvoor Europa staat?
Die opgave is enorm. Het Europese energiesysteem moet de komende decennia ingrijpend worden gemoderniseerd en uitgebreid. De Europese Commissie schat dat voor schone energie richting 2030 jaarlijks ongeveer € 660 miljard aan investeringen nodig is. Die orde van grootte sluit ook aan bij het Draghi-rapport, waarin de bredere Europese investeringsopgave rond concurrentiekracht, verduurzaming, digitalisering en veiligheid wordt benadrukt.
Publieke middelen alleen zullen daarvoor niet voldoende zijn. Institutioneel kapitaal zal daarom een belangrijke rol moeten spelen bij de financiering van de energietransitie. Dat sluit goed aan bij de kenmerken van pensioenfondsen en verzekeraars. Zij beschikken over lange verplichtingen en zoeken juist naar langjarige beleggingen met relatief voorspelbare kasstromen.
Maar de omvang van de investeringsopgave betekent niet dat elk project automatisch aantrekkelijk is. Governance, contractkwaliteit, uitvoeringsrisico’s en regulatoire stabiliteit blijven cruciale factoren. Uiteindelijk gaat het niet alleen om de hoeveelheid kapitaal die beschikbaar komt, maar ook om een goede investeerbaarheid van projecten.
Welke rol kan infrastructuur spelen binnen een institutionele portefeuille?
Infrastructuur kan binnen een institutionele portefeuille meerdere functies tegelijk vervullen. De categorie kan invulling geven aan impactambities, bijdragen aan stabiele langjarige inkomsten, diversificatie ten opzichte van aandelen en obligaties en, afhankelijk van de onderliggende assets en contractstructuren, bescherming bieden tegen inflatierisico’s op langere termijn.
In onze analyse hebben we gekeken wat er gebeurt wanneer een aandelenportefeuille deels wordt aangevuld met verschillende beleggingscategorieën, zoals private equity, hedgefondsen, vastgoed en infrastructuur. Infrastructuur kwam daarin het sterkst naar voren. De categorie liet binnen de gehanteerde aannames een gunstige combinatie zien van verwacht rendement, volatiliteit en samenhang met andere beleggingen. Vooral doordat infrastructuur andere risicodrijvers kent dan beursgenoteerde aandelen, draagt een gedeeltelijke allocatie bij aan een beter gespreide portefeuille. Daarmee is infrastructuur geen vervanging van aandelen of obligaties, maar een aanvullende bouwsteen die kan helpen om portefeuilles robuuster te maken.
Infrastructuur is geen vervanging van aandelen of obligaties, maar een aanvullende bouwsteen die kan helpen om portefeuilles robuuster te maken.
Voor veel institutionele beleggers is dat een belangrijke eigenschap. Traditionele obligaties bieden niet altijd voldoende bescherming tegen inflatie, terwijl aandelenportefeuilles gevoelig blijven voor economische schokken. Infrastructuur kan daardoor fungeren als een aanvullende bouwsteen met andere karakteristieken dan traditionele aandelen en obligaties.
Hoe kunnen beleggers infrastructuur het beste invullen?
Voor de kern van een infrastructuurallocatie hebben breed gespreide openend infrastructuurfondsen vaak de voorkeur. Deze fondsen bieden efficiënte toegang tot de beta van de beleggingscategorie, kennen doorgaans een goede spreiding, en sluiten qua schaal, continuïteit en langjarige horizon goed aan bij institutionele beleggers. Tegelijk vraagt ook deze route om aandacht voor waardering, liquiditeitsmanagement en de kwaliteit van de onderliggende portefeuille.
Daarnaast kan er een aanvullende rol zijn voor closed-end fondsen die zich richten op core-plus- of value-add-strategieën. Deze fondsen zijn vaak geschikter om specifieke thema’s of segmenten te bereiken, zoals klimaat, energietransitie, verduurzaming of digitale infrastructuur.
Daarbij neemt het belang van actief eigenaarschap toe. Rendement wordt in dergelijke segmenten niet alleen bepaald door de macrotrend van de energietransitie, maar ook door projectuitvoering, operationeel management, financieringsstructuur en de kwaliteit van externe managers.
De kern van succesvol infrastructuurbeleggen blijft daarom discipline. In een wereld waarin energiezekerheid, inflatie en geopolitiek steeds meer met elkaar verweven raken, draait het uiteindelijk om het selecteren van assets met sterke contracten, robuuste regulering en voorspelbare reële kasstromen. Daardoor wordt infrastructuur niet alleen een bron van rendement, maar ook een strategische bouwsteen voor de portefeuille van de toekomst.
|
IN HET KORT Geopolitiek, energiezekerheid en de energietransitie vergroten de strategische betekenis van infrastructuur. Investeringen verschuiven van energieproductie naar netwerken, opslag, interconnecties en digitale infrastructuur. Institutioneel kapitaal is essentieel om deze investeringsopgave te financieren. Selectiviteit blijft cruciaal: contractkwaliteit, regulering, governance en uitvoeringsrisico bepalen de resultaten. |
|
Disclaimer Beleggen kent risico’s en kosten. Dit is een publicitaire mededeling. Deze informatie is alleen bestemd voor professionele beleggers, is met zorg samengesteld, en bevat geen aanbod of uitnodiging om financiële instrumenten te kopen, te verkopen of te verhandelen, geen beleggingsaanbeveling of beleggingsadvies, en geen juridisch of fiscaal advies. De waarde van uw beleggingen kan fluctueren en in het verleden behaalde resultaten bieden geen garantie voor de toekomst. Uw rendement hangt af van hoe de markt presteert en hoe lang u de belegging aanhoudt. Achmea Investment Management B.V. als beheerder van beleggingsinstellingen, is ingeschreven in het register van de AFM. |
Lees het volledige artikel in het digitale magazine