
Gerd-Jan van Wiggen: Is de bankenrally ‘too good to be true’ of ‘here to stay’?
Gerd-Jan van Wiggen: Is de bankenrally ‘too good to be true’ of ‘here to stay’?
Door Gerd-Jan van Wiggen, Partner at Probability & Partners
Toen ik vijftien jaar geleden bij een banking conferentie aanwezig was, maakte een van de deelnemers de opmerking dat investeren in een bank gelijkstond aan doneren aan een liefdadigheidsinstelling: de voordelen waren maatschappelijk, maar voor de investeerder viel er niets te halen.
De gedachte is begrijpelijk. De zwaardere kapitaaleisen van Basel 3, het lage rentebeleid en zwakke balansen met veel non-performing loans (NPLs), met name in Zuid-Europa, hebben jarenlang de waarderingen van banken gedrukt.
In de afgelopen vijf jaar is dat beeld omgedraaid. De lage rentemarge en de door Basel 3 verhoogde kapitaalvereisten hebben veel banken gestimuleerd om producten aan te bieden die fee income opleveren zonder veel extra kapitaal te vergen. Daarnaast is de rente sinds 2022 genormaliseerd, waardoor de rentemarge is gestegen. Samen levert voor banken dit een mooi earningsplaatje op. Dit zie je terug in de EURO STOXX Banks-index hieronder. Banken hebben in de afgelopen vijf jaar goed gepresteerd, ook vergeleken met veel Big Tech-bedrijven.
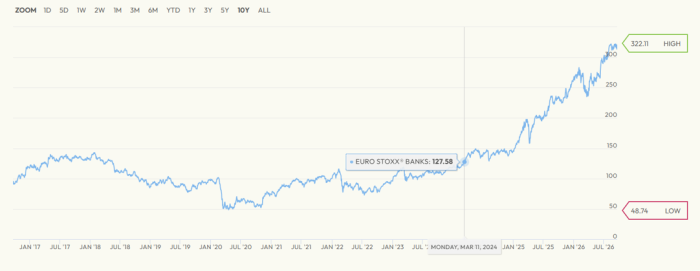
De vraag die investeerders in banken nu bezighoudt, is of deze trend nog een tijdje doorgaat of dat het beeld langzamerhand gaat verschuiven. Banken zijn cyclische bedrijven en dat maakt het relevant om het volgende kantelpunt tijdig te identificeren. Ik kijk zelf naar de volgende elementen:
- Einde van herstructureringen: een aantal systeembanken is in de jaren na de financiële crisis stevig gesaneerd. Hierbij zag je verschillende effecten optreden, waaronder upgrades van de credit ratings van banken en de landen waarin zij gevestigd zijn. Met name in Zuid-Europa hebben we een aantal zeer succesvolle herstructureringen gezien in combinatie met goed nationaal fiscaal beleid. Gevolg is goedkopere funding en bredere toegang tot kapitaalmarkten. Ook zijn NPLs van de balans afgehaald, waardoor banken weer meer mogelijkheden kregen om het volume van kredietverlening te verhogen en bij te dragen aan de economie. Voorbeelden als UniCredit en Piraeus Bank laten zien hoe dit uitgepakt heeft. De bulk van herstructureringen is wel achter de rug en de extra bijdrage aan performance van bankaandelen in brede zin wordt minder.
- Renteontwikkeling: een stijgende rente verhoogt de rentemarge. Als de renteniveaus echter te hoog worden in combinatie met een afkoelende economie, dan kunnen de voorzieningen en NPL-percentages weer gaan stijgen. Zolang dit beheersbaar blijft, is het geen probleem, maar dit is voor mij wel een belangrijke indicator om in de gaten te houden.
- Efficiency: grote remediationprogramma’s zoals AML/KYC en Return to Compliance voor interne modellen (TRIM/IRB repair) zijn inmiddels grotendeels afgerond. Dat maakt soms een substantiële inkrimping van het personeelsbestand mogelijk, wat uiteraard bijdraagt aan lagere kosten. Zolang de nieuwe AML-regels niet tot een nieuwe remediationgolf leiden in de komende paar jaar blijft dit voordeel nog wel even hangen. Daarnaast draagt ook de vereenvoudiging van wet- en regelgeving een steentje bij aan het lager houden van kosten.
- AI, wonder of sprookje: op dit moment durf ik AI niet in het mandje van efficiency te plaatsen. Banken experimenteren, net als andere bedrijven, met AI-toepassingen. Sommige toepassingen bestaan al heel lang, zoals Machine Learning bij transaction monitoring, en hiervan is de toegevoegde waarde vaak helder. Van nieuwere toepassingen waarbij LLMs worden gebruikt, is het veel lastiger om in te schatten wat het daadwerkelijk gaat opleveren. In de praktijk zie ik veel banken experimenteren met tools, maar de kans op fouten en de consequenties in de vorm van claims zorgen ervoor dat de implementatie maar mondjesmaat gaat. Ik zie ook partijen die na experimenteren tot de conclusie komen dat het aannemen van een junior uiteindelijk toch voordeliger blijkt.
- Geopolitiek: deze factor is het meest onvoorspelbaar en kan op allerlei manieren doorwerken op de bedrijfsvoering en op een bankbalans. Hiervoor geldt: voorkomen is lastig, maar de impact beperken kan wel. Een bank die hier serieus werk van maakt, krijgt van mij een plusje.
Alles overziend kom ik uit op here to stay, maar in een lager tempo. De grote inhaalslag ligt achter ons: de herstructureringen zijn grotendeels afgerond, de rentewind van 2022 tot 2024 is gaan liggen en de meeste kostenbesparingen zitten al in de cijfers.
De ECB concludeerde in haar Financial Stability Review van mei dat de waarderingen van banken in de eurozone aanzienlijk gestegen zijn tot niveaus van voor de financiële crisis, maar kwetsbaar blijven voor tegenvallers. Volgens haar modellen is dat grofweg in lijn met wat de fundamentals rechtvaardigen, al blijven de waarderingen kwetsbaar voor tegenvallers.
Banken zijn geen koopje meer. Het rendement zal de komende jaren minder uit herwaardering komen en meer uit wat banken daadwerkelijk verdienen en uitkeren, en die uitkeringen blijven naar verwachting van de ECB voorlopig hoog. Daarmee wordt het verschil tussen banken belangrijker dan de sector als geheel: wie kredietkwaliteit, kostendiscipline en geopolitieke weerbaarheid volgt, heeft meer aan selectie dan aan de index. Liefdadigheid is het in elk geval niet meer.
Meer columns van Gerd-Jan van Wiggen
Deel dit bericht
Gerelateerde berichten
-
 Lees meer over "Gerd-Jan van Wiggen: Hoe breek je een bank?"
Gerd-Jan van Wiggen: Hoe breek je een bank?
-
Lees meer over "Gerd-Jan van Wiggen: Hoe breek je een bank?"
Gerd-Jan van Wiggen: Hoe breek je een bank?
-
 Lees meer over "DNCA: Europese banken blijven aantrekkelijk ondanks sterke koersstijging"
DNCA: Europese banken blijven aantrekkelijk ondanks sterke koersstijging
-
 Lees meer over "Harry Geels: De paradox van de degrowth-bankier"
Harry Geels: De paradox van de degrowth-bankier
-
Lees meer over "Harry Geels: Kan een bankier een degrowth-aanhanger zijn?"
Harry Geels: Kan een bankier een degrowth-aanhanger zijn?
-
 Lees meer over "Swissquote: Chips & Bank"
Swissquote: Chips & Bank
-
 Lees meer over "Invesco onderzoek: Centrale banken en staatsfondsen passen beleggingsstrategie aan"
Invesco onderzoek: Centrale banken en staatsfondsen passen beleggingsstrategie aan
-
Lees meer over "Janus Henderson: Europese banken zijn sterker dan beleggers denken"
Janus Henderson: Europese banken zijn sterker dan beleggers denken
-
 Lees meer over "EIB: CESEE banking sector shows strong growth prospects"
EIB: CESEE banking sector shows strong growth prospects
-
 Lees meer over "DNB: Wat een vergrijzende samenleving betekent voor banken"
DNB: Wat een vergrijzende samenleving betekent voor banken