JSS: Rendement uit natuurrampen als ultieme spreiding van je portefeuille
JSS: Rendement uit natuurrampen als ultieme spreiding van je portefeuille
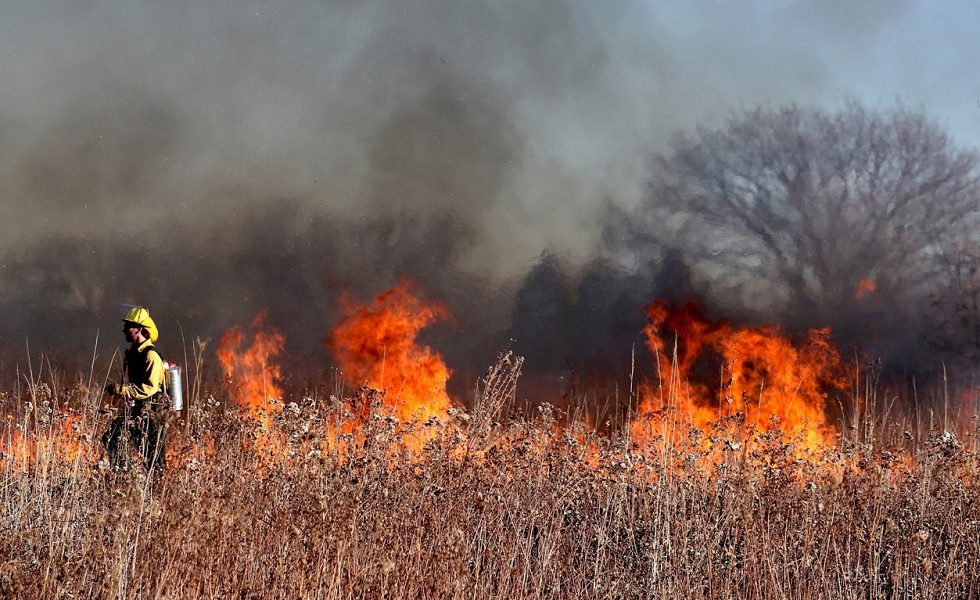
Wanneer aandelenmarkten hard dalen of centrale banken de rente onverwacht aanpassen, zoeken beleggers massaal naar de heilige graal op de beurs: assets die zich absoluut niets aantrekken van de economische cyclus. Het antwoord ligt verrassend genoeg bij natuurverschijnselen.
Zogeheten cat bonds (catastrofe-obligaties) bieden toegang tot een bron van risico en rendement die fundamenteel verschilt van traditionele beleggingen, menen beleggingsspecialist Wernhard Kublun en hoofd Cat Bond Portfolio Management Tanja Wrosch van Bank J. Safra Sarasin. Zij leggen uit waarom deze specialistische activaklasse momenteel definitief haar weg vindt naar de bredere assetallocatie.
Cat bonds zijn speciale obligaties waarmee (her)verzekeraars of overheden het financiële risico van grote natuurrampen doorplaatsen naar beleggers. In ruil voor het dragen van dit risico ontvangen beleggers een zeer hoge rente (coupon).
Het rendement hangt puur af van één cruciale vraag: vindt er wel of geen vooraf gedefinieerde natuurramp plaats? Hierdoor vertonen cat bonds historisch gezien een uiterst lage correlatie met traditionele beleggingscategorieën, zoals aandelen en gewone obligaties. Daarnaast kennen deze instrumenten een variabele rentestructuur en een relatief korte looptijd. Voor beleggers die bereid zijn het specifieke risico op kapitaalverlies na een grote ramp te accepteren, vormen ze een sterke, strategische aanvulling op de portefeuille.
Een strategische keuze voor de lange termijn
Hoewel de markt de afgelopen jaren flink volwassen is geworden – met grotere volumes en betere liquiditeit op de secundaire markt – is deze absoluut niet geschikt voor korte-termijnhandel. Cat bonds moeten echt worden gezien als een strategische allocatie voor de lange termijn, niet als een tactische trade.
Verzekeringsrisico is immers inherent onvoorspelbaar; individuele jaren kunnen hard worden getroffen door grote rampen. Door een meerjarige horizon te hanteren, kun je als belegger over verschillende stormseizoenen en marktcycli heen profiteren van de aantrekkelijke verzekeringspremies. Het timen van individuele catastrofeseizoenen is immers nagenoeg onmogelijk.
Klimaatverandering vraagt om actieve selectie
Met de toenemende focus op klimaatverandering wordt de risicoanalysecirkel steeds complexer, maar nuance is hierbij vereist. De impact van klimaatverandering verschilt namelijk sterk per regio en per type ramp. Bovendien worden stijgende verzekerde schades lang niet altijd veroorzaakt door extremere fysieke weersomstandigheden alleen. Bevolkingsgroei en de stijgende waarde van vastgoed in risicogebieden (zoals kustregio's) spelen een minstens zo grote rol.
Om die reden kun je als belegger nooit blind leunen op externe catastrofemodellen. Succesvol beheer vraagt om een combinatie van kwantitatieve modellen, eigen intern onderzoek, historische data-analyses en diepgaande acceptatie-expertise (underwriting).
De focus ligt daarbij niet puur op de obligatie met de hoogste renteopslag (spread), maar op de vraag of die opslag je wel voldoende compenseert voor het onderliggende risico. Het Amerikaanse continent blijft de basis voor orkaan- en aardbevingsrisico's, maar door slim te spreiden naar Europese herfststormen of Japanse tyfoons wordt de portefeuille optimaal uitgebalanceerd.
De drie belangrijkste risico's
De populariteit van deze activaklasse brengt ook risico's met zich mee die we nauwlettend in de gaten moeten houden:
- Spread-compressie: Wanneer de vraag van beleggers sneller groeit dan het aanbod van nieuwe cat bonds, dalen de verwachte rendementen. Sommige transacties bieden dan onvoldoende compensatie voor het risico.
- De herverzekeringscyclus: Cat bonds staan niet op zichzelf. De prijsstelling beweegt mee met de capaciteit en de prijzen op de bredere, traditionele herverzekeringsmarkt.
- Fysiek kapitaalverlies: Het risico is reëel. Een grote orkaan of zware aardbeving kan ertoe leiden dat de hoofdsom van de obligatie (deels) wordt afgeschreven.
Actieve portefeuilleconstructie is daarom bittere noodzaak. Het doel is immers niet om natuurrampen volledig te vermijden – je wordt als belegger immers betaald om dit risico te dragen – maar om te garanderen dat de portefeuille perfect is gediversifieerd en de ontvangen premie altijd in een gezonde verhouding staat tot het risico.
Share this post!
Related posts
-
 Read more about "State Street: Institutionele beleggers keren terug naar obligaties"
State Street: Institutionele beleggers keren terug naar obligaties
-
 Read more about "Nuveen: Droogte in Europa zal zichtbaar worden in credit spreads"
Nuveen: Droogte in Europa zal zichtbaar worden in credit spreads
-
 Read more about "L&G: Rally van rampenobligaties zwakt af nu risicopremies dalen"
L&G: Rally van rampenobligaties zwakt af nu risicopremies dalen
-
 Read more about "Celent: Liquid underwriting emerges as the answer to static risk models"
Celent: Liquid underwriting emerges as the answer to static risk models
-
 Read more about "MFS: Risico’s stijgen op obligatiemarkten, liquiditeit essentieel"
MFS: Risico’s stijgen op obligatiemarkten, liquiditeit essentieel
-
 Read more about "MFS: Obligaties zijn terug"
MFS: Obligaties zijn terug
-
 Read more about "Clearwater Analytics: Increase in stress-testing to identify hidden risks"
Clearwater Analytics: Increase in stress-testing to identify hidden risks
-
 Read more about "Janus Henderson: CLO’s bieden rente-inkomsten bij onzekere rentevooruitzichten"
Janus Henderson: CLO’s bieden rente-inkomsten bij onzekere rentevooruitzichten
-
Read more about "Payden & Rygel: Opportunities in the bond market today"
Payden & Rygel: Opportunities in the bond market today
-
 Read more about "Bob Homan: The 60/40 portfolio is set for a comeback"
Bob Homan: The 60/40 portfolio is set for a comeback