Capital Group: Drie visies op de Fed en wat volgt
Capital Group: Drie visies op de Fed en wat volgt
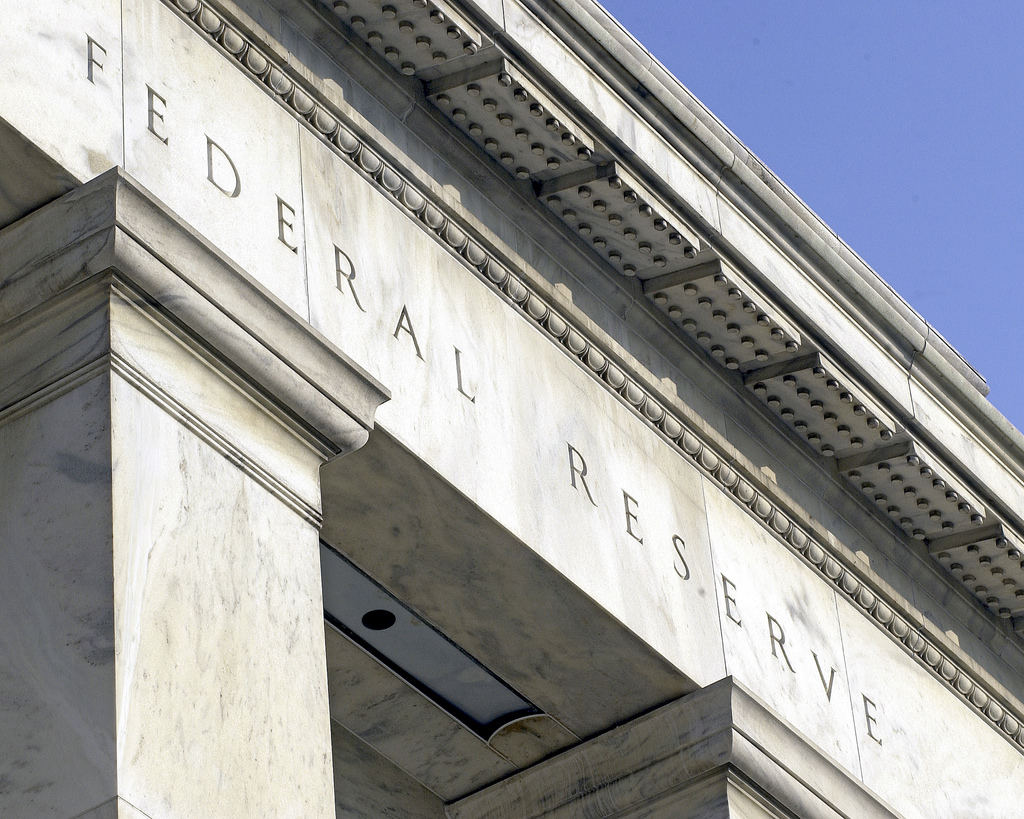
De Amerikaanse Federal Reserve (Fed) heeft de beleidsrente vorige maand met een kwart procentpunt verhoogd. Deze eerste renteverhoging sinds juli 2023 markeert een terugkeer naar een normalere situatie na jaren van lage financieringskosten.
Tegen die achtergrond geven drie beleggingsprofessionals van Capital Group hun visie op de economische vooruitzichten, de financiële markten en de gevolgen van een langdurig hogere rente.
Amerikaanse economie kan hogere rentes aan
Darrell Spence, econoom voor de VS
De Amerikaanse economie kan een gematigde rentestijging opvangen zonder de groei te schaden, dankzij de sterke arbeidsmarkt en een hogere productiviteit.
Historisch gezien zijn de huidige renteniveaus niet uitzonderlijk. De periode na de wereldwijde financiële crisis was eerder ongebruikelijk, toen de rente zeer laag bleef en centrale banken op grote schaal staatsobligaties opkochten. Die aankopen hielden de financieringskosten uitzonderlijk laag. De economie lijkt nu terug te keren naar een normaler renteklimaat, na jaren van uitzonderlijk monetair beleid.
Als de Fed de rente verhoogt, is dat doorgaans een teken dat de Amerikaanse economie er relatief sterk voor staat. Investeringen in kunstmatige intelligentie leveren dit jaar een belangrijke bijdrage aan de economische groei in de VS. Daarnaast blijft de consumptie stijgen met ongeveer 2% op jaarbasis, ondanks de aanhoudend hoge inflatie.
De hernieuwde kracht van de arbeidsmarkt maakt het voor de Fed gemakkelijker om de focus te verleggen naar inflatiebestrijding. De inflatie ligt momenteel ongeveer 150 basispunten boven de doelstelling van 2%.
Naar mijn mening was de laatste renteverhoging logisch en zullen er waarschijnlijk nog drie of vier renteverhogingen volgen tot eind 2027. De Fed verhoogt de rente zelden één keer om daarna meteen te stoppen. Ik verwacht dat dit het begin is van een cyclus van renteverhogingen, waarbij de federal funds rate range stijgt van de huidige 3,75% tot 4,00% naar ongeveer 5% in de komende periode.
Of dat voldoende zal zijn om de inflatie terug te dringen, moet nog blijken. Bemoedigend is dat de huidige groei van de arbeidsproductiviteit in de VS in lijn ligt met een inflatie van 2%. Vanuit dat perspectief lijkt de doelstelling van de Fed haalbaar.
Twee onderdelen van de economie kunnen echter gevoeliger zijn voor hogere rentes. De woningmarkt is er daar één van. De woningverkopen laten al enkele jaren nauwelijks groei zien. Daarnaast kunnen bedrijfsinvesteringen onder druk komen te staan, met uitzondering van de sterke investeringen in AI-datacentra.
Alles samen verwacht ik dat het Amerikaanse bbp dit jaar blijft groeien, met een toename op jaarbasis van 1,5% tot 2%. Dat lijkt een bescheiden tempo, maar gezien de tegenwind van de oorlog met Iran, hogere energieprijzen, hernieuwde handelsspanningen en stijgende rentes zou dat een opmerkelijke prestatie zijn. Het toont de veerkracht van de Amerikaanse economie in moeilijke omstandigheden.
Dividendaandelen kunnen profiteren van stijgende rente
Hilda Applbaum, portefeuillebeheerder aandelen
Ik vertel jongere collega's vaak dat de rente op mijn eerste hypotheek 17% bedroeg. Toen ik die later kon herfinancieren tegen 13%, was dat een enorme opluchting. Voor beleggers is niet zozeer het niveau van de rente bepalend, maar vooral het tempo waarin die verandert.
Wie is opgegroeid in een omgeving met vrijwel nulrente, kan een stijging richting 5% als een flinke omslag ervaren. Het kan enige tijd duren voordat de verwachtingen zich aan die nieuwe realiteit hebben aangepast. Naar mijn mening zijn verdere renteverhogingen door de Fed verdedigbaar. Ze tonen de onafhankelijkheid van de Fed en geven een duidelijk signaal dat de Fed vastbesloten is om de inflatie onder controle te krijgen.
In deze omgeving geef ik de voorkeur aan aandelen die een relatief hoog dividend uitkeren. Bij stijgende rentes presteren aandelen met een kortere duration vaak beter. Veel dividendaandelen passen binnen dat profiel.
Voor groeiaandelen ligt dat anders. Hun waardering hangt sterker af van toekomstige winsten en is daarom gevoeliger voor veranderingen in de rente. Momenteel zie ik enkele interessante mogelijkheden bij ondernemingen met voorspelbare kasstromen en een beperkte afhankelijkheid van externe financiering.
Dat geldt bijvoorbeeld voor veel bedrijven in de zorgsector, zoals farmabedrijven, producenten van medische technologie en aanbieders van zorgdiensten. Deze ondernemingen zijn vaak minder gevoelig voor economische schommelingen. Verschillende bedrijven in de sector kunnen hun activiteiten grotendeels uit eigen middelen financieren en zijn daardoor minder kwetsbaar voor stijgende rentes en hogere energiekosten.
Daarnaast zie ik mogelijkheden bij enkele financiële instellingen. Zolang de economische groei positief blijft, kunnen banken, creditcardmaatschappijen en andere kredietverstrekkers profiteren van hogere rentevoeten.
Mijn focus blijft liggen op kwaliteit, veerkracht en inkomsten. Ook wanneer de economische groei afzwakt, verwacht ik dat goed gepositioneerde ondernemingen die dividend uitkeren aantrekkelijk blijven en enige stabiliteit bieden wanneer de markten volatieler worden.
Renteverhogingen kunnen lange rente stabiliseren
Pramod Atluri, portefeuillebeheerder vastrentende waarden
De hogere energieprijzen door de oorlog met Iran kunnen de inflatie de komende zes maanden verder aanwakkeren. De Fed moet de financiële markten daarom overtuigen dat zij vastbesloten is om de inflatie terug te brengen naar haar doelstelling van 2%.
Als beleggers daarin vertrouwen hebben, kan de rente op langlopende Amerikaanse staatsobligaties stabiliseren. Na de renteverhoging is de rente op de dertigjarige Amerikaanse staatsobligatie gestabiliseerd en licht gedaald naar 5,35%, terwijl de rendementen op kortlopende staatsobligaties zijn opgelopen.
Er zijn genoeg aanwijzingen dat de Amerikaanse economie veerkrachtig blijft. De arbeidsmarkt bevindt zich dicht bij volledige werkgelegenheid, aandelenkoersen naderen recordniveaus, de risicopremies op bedrijfsobligaties blijven beperkt en de begrotingstekorten zijn hoog, zowel in de VS als in andere delen van de wereld. Tot dusver heeft de Amerikaanse economie de hogere rente zonder grote problemen verwerkt.
Daarom blijft het moeilijk te bepalen welk renteniveau nodig is om de economische groei af te remmen. De economie blijft beter presteren dan veel beleggers en economen hadden verwacht, ondanks de opeenvolgende renteverhogingen.
Een mogelijke verklaring is de sterke investeringsgolf rond kunstmatige intelligentie. Die vergroot de vraag naar kapitaal en kan bijdragen aan een omgeving waarin financieringskosten langer hoog blijven. Historisch gingen perioden van sterke investeringen vaak samen met hogere rentes. Vanuit dat perspectief is een rendement van ongeveer 5% op een tienjarige Amerikaanse staatsobligatie niet uitzonderlijk. Het lijkt in lijn met de huidige verwachtingen voor economische groei en inflatie.
Op termijn zal deze investeringsgolf waarschijnlijk afnemen. Ondertussen kan de technologie bijdragen aan een hogere productiviteit, wat uiteindelijk neerwaartse druk op de rente kan zetten. Dat proces zal waarschijnlijk meerdere jaren vergen. Tot die tijd blijft de onzekerheid groot.
Tegelijkertijd bieden de huidige obligatierendementen volgens mij interessante uitgangspunten voor beleggers. De Bloomberg US Aggregate Index levert momenteel een rendement van ongeveer 5,5% op. Zelfs als de Fed de rente vaker verhoogt dan de twee à drie keer die de markt nu verwacht, kunnen deze aanvangsrendementen een buffer bieden.
Mocht de Fed de rente uiteindelijk minder vaak verhogen dan momenteel is ingeprijsd, kunnen beleggers naast het lopende inkomen ook profiteren van koersstijgingen op obligaties.
Deel dit bericht
Gerelateerde berichten
-
 Lees meer over "Candriam: Bedrijfswinsten staan centraal"
Candriam: Bedrijfswinsten staan centraal
-
 Lees meer over "L&G: Waarom renteverhogingscyclus Fed mogelijk beperkt effect heeft"
L&G: Waarom renteverhogingscyclus Fed mogelijk beperkt effect heeft
-
 Lees meer over "Federated Hermes: Weekly Markets Wrap Up 1 October 2026"
Federated Hermes: Weekly Markets Wrap Up 1 October 2026
-
Lees meer over "PIMCO: A recalibration, not a rate-hike cycle"
PIMCO: A recalibration, not a rate-hike cycle
-
Lees meer over "Payden & Rygel: Fed hike strengthens case for front end of US yield curve"
Payden & Rygel: Fed hike strengthens case for front end of US yield curve
-
 Lees meer over "Payden & Rygel: Fed Open Market Committee Core PCE projection"
Payden & Rygel: Fed Open Market Committee Core PCE projection
-
 Lees meer over "Federated Hermes: Weekly Markets Wrap Up 17 September 2026"
Federated Hermes: Weekly Markets Wrap Up 17 September 2026
-
 Lees meer over "BlackRock: Fed rate hike boosts Kevin Warsh's credibility"
BlackRock: Fed rate hike boosts Kevin Warsh's credibility
-
 Lees meer over "DWS: Main motivation for Fed rate hike was credibility"
DWS: Main motivation for Fed rate hike was credibility
-
Lees meer over "Fidelity: Fed will increase interest rate once more in 2026, no cuts in 2027"
Fidelity: Fed will increase interest rate once more in 2026, no cuts in 2027