
Frank Meijer: Alternative fixed income vindt zijn weg naar de BV Nederland
Frank Meijer: Alternative fixed income vindt zijn weg naar de BV Nederland
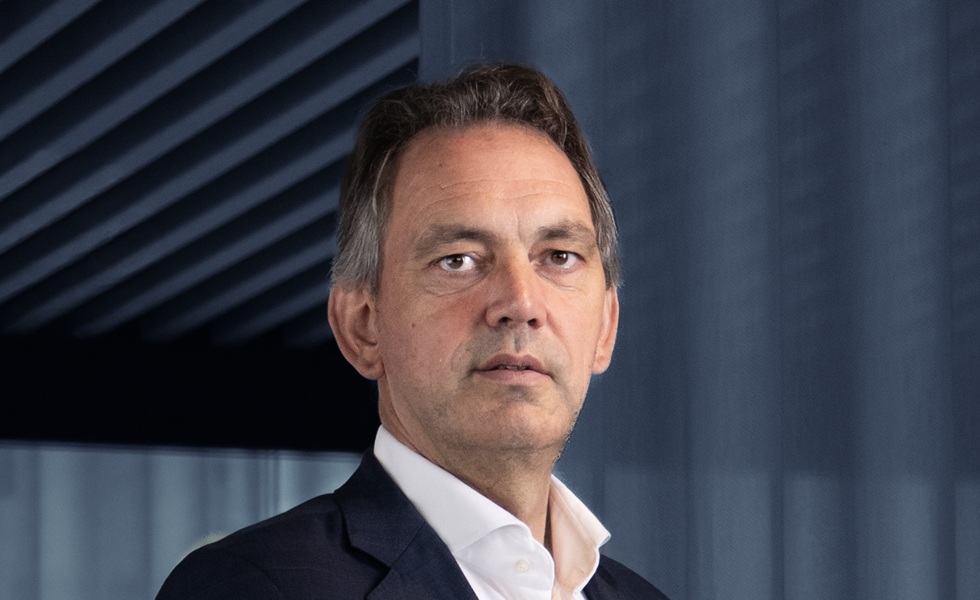
Aegon Asset Management breidt zijn alternative fixed income fund range uit. Financial Investigator sprak met Frank Meijer, verantwoordelijk voor het platform, over de redenen voor deze uitbreiding, de groeidrijvers en misvattingen rond alternative fixed income, en de toenemende belangstelling voor beleggen in de eigen achtertuin.
Door Michiel Pekelharing
Waarom kiezen institutionele beleggers steeds vaker voor alternative fixed income naast traditionele obligaties?
‘Ik zie vijf redenen. De eerste is de yield pick-up. In elk segment van alternative fixed income, van AAA tot single-B, en van liquide tot illiquide, ligt de spread een stuk hoger dan bij staats- en bedrijfsobligaties met een vergelijkbaar risicoprofiel.
De tweede reden is dat veel strategieën floating rate kennen. De rente op Asset Backed Securities is vaak gekoppeld aan Euribor, net als doorgaans de rente op private bedrijfs leningen. In een klimaat van stijgende rentes is dat prettig, maar het sluit ook goed aan bij de Wet toekomst pensioenen. Daarin is meer ruimte voor de ‘return portfolio’, die minder rentegevoelig is dan de ‘matching portfolio’.
De derde reden is risicospreiding. Pensioenfondsen beleggen veel in aandelen en in investment grade obligaties. Er zijn echter maar een paar honderd grote bedrijven om uit te kiezen en die zitten vaak zowel in de aandelen- als in de obligatieportefeuille. In private debt en ABS heb je duizenden bedrijven, projecten en pools van consumentenleningen waarin je kunt beleggen.
De vierde reden is ESG en impact. In liquide markten kun je vooral een uitsluitingsbeleid voeren. Maar als je van alles en nog wat uitsluit, verander je de wereld niet. In private markets kun je windmolenparken financieren of kleine bedrijven in de circulaire economie die geen obligaties hebben uitgegeven omdat ze daar te klein voor zijn.
De vijfde reden is de kapitaalbehandeling onder de verzekerings- en bankenregels van Solvency II en Bazel. Solvency II bestraft illiquiditeit niet, dus je krijgt een illiquiditeitspremie tegen hetzelfde kapitaalbeslag. Dat heeft geleid tot een grote vraag naar private debt vanuit verzekeraars, met name naar investment grade-strategieën zoals hypotheken.
Jullie ABS-fondsen hebben inmiddels meer dan € 10 miljard aan beheerd vermogen. Wat verklaart de groei die jullie hebben gezien?
‘ABS is liquide en de fondsen hebben doorgaans een UCITS-format met dagelijkse liquiditeit, net als corporate credit. Het mooie van ABS is dat je zelf je risicoprofiel kunt kiezen. We hebben een puur AAA-gefocust fonds met een heel laag risico dat toch veel meer oplevert dan AAA-staatspapier en zelfs meer dan corporate credit. Daarnaast hebben we ABS- en CLO-Opportunity fondsen die op BB-bonds focussen en veel meer yield bieden dan HY corporate bonds.
Het investment-grade ABS-fonds, dat ik in 2005 zelf nog heb opgezet, belegt van AAA tot BBB. Dat fonds heeft een extra spread van zo’n 70 tot 80 basispunten boven corporate credit, terwijl de gemiddelde rating hoger is dan bij corporate credit. De combinatie van een hoge spread, minder kredietrisico en een variabele rente maakt het voor veel partijen een aantrekkelijk alternatief voor bedrijfsobligaties.
We zien veel instroom vanuit het Verenigd Koninkrijk. Daar zit onze oplossing in de portefeuille van ongeveer 130 pensioenfondsen. Die schalen hun grote corporate credit-exposure wat terug en zetten ABS ernaast voor meer diversificatie en extra rendement. De gedachte achter diversificatie is dat ABS doorgaans wordt gedekt door pools van Nederlandse of Engelse hypotheken of autoleningen. Je krijgt dus consumentenrisico in je portefeuille, naast het bedrijfsrisico via aandelen en bedrijfsobligaties.
Instrumenten zoals ABS en CLO’s worden nog regelmatig geassocieerd met de kredietcrisis. Hoe terecht is dat beeld vandaag de dag nog?
‘Elk gesprek met een potentiële klant gaat inderdaad nog over de subprime-crisis, maar het slechte imago doet geen recht aan hoe deze instrumenten er tegenwoordig uitzien. Wij mogen bijvoorbeeld alleen een ABS-obligatie of CLO kopen als we inzicht hebben in alle leningen waaruit het onderpand bestaat. Ik maak weleens de grap dat een bank juist de echte black box is. Als je een aandeel of een obligatie van een grootbank koopt, heb je geen idee wat er exact op de balans staat. Banken delen geen loan-level data.
Ook de cijfers spreken een andere taal dan het sentiment. In Europa is op de ABS-markt de cumulatieve default rate sinds 2007 slechts 1,6%. Dat is minder dan in corporate credit. Onze eigen ABS-fondsen hebben sinds de start in 2005 nog nooit een default gehad. ABS-bonds gedekt door Amerikaanse subprime-hypotheken hebben het tijdens de kredietcrisis inderdaad heel slecht gedaan. Daarmee heeft het imago van de hele ABS-markt een flinke deuk opgelopen. Dat is niet terecht, want ABS bonds gedekt door bijvoorbeeld Nederlandse, Italiaanse en Spaanse hypotheken en autoleningen zijn niet in gebreke gebleven en hebben hun coupon en hoofdsom betaald.
Voor CLO’s geldt hetzelfde. Naast brede ABS-fondsen zit ook de vraag naar pure CLO-strategieën inmiddels duidelijk in de lift. Daarom hebben we drie CLO-fondsen opgezet met dagelijkse liquiditeit: één vooral gericht op AAA-, één op een mix van BBB- en single-A-, en één op BB-CLO’s.’
Jullie hebben een nieuw fonds geïntroduceerd voor Nederlandse private leningen. Welke ontwikkelingen liggen daaraan ten grondslag?
‘Daarvoor zie ik een paar ontwikkelingen samenkomen. De eerste is geopolitiek. Je wilt minder afhankelijk zijn van andere landen en zorgen dat je eigen economie sterk is. Daaraan gelieerd is er het rapport-Wennink, dat de vraag stelt hoe je Nederlandse bedrijven laat groeien en daar financiering voor organiseert. Banken spelen daarin een rol en blijven dat doen, maar er is ook pensioen- en verzekeringsgeld dat onze eigen economie kan stimuleren.
Daar komt de Wtp nog bij. Pensioenfondsen zullen waarschijnlijk minder gaan beleggen in ‘matching assets’ en meer in ‘return assets’. Private debt met een hoog rendement en een variabele rente past daar goed bij. Bovendien is de Nederlandse private debt-markt voor kleinere midcaps en het MKB veel minder verzadigd dan bijvoorbeeld de Amerikaanse, waardoor het risico-rendementsprofiel hier gunstiger is. En steeds meer pensioenfondsen willen impact liever dicht bij huis dan ver weg. Het financieren van de BV Nederland kan dan een doel op zich worden. Bovendien bevinden zich onder die Nederlandse bedrijven ook partijen die bijvoorbeeld plastic recyclen of aan de energietransitie werken.’
Welke rol kan private debt spelen bij het financieren van Nederlandse bedrijven en het dichten van de financieringskloof voor groei en innovatie?
‘Banken verstrekken nog steeds leningen aan bedrijven, maar ze stellen daarbij wel specifieke eisen aan de maximale leverage of omvang van de lening. Het is bij banken bijvoorbeeld gebruikelijk dat de verhouding tussen een lening en de EBITDA niet boven de drie mag uitkomen. Als een groeiend bedrijf een nieuwe fabriek wil bouwen met additionele financiering van de bank, levert dat een probleem op, want de EBITDA stijgt pas als de fabriek operationeel is.
Tien jaar geleden hebben we daarom een strategie voor achtergestelde leningen opgezet. De bank doet de senior lening tot drie keer EBITDA en wij verstrekken daarbovenop de achtergestelde lening, zodat het bedrijf zijn groeiplannen kan financieren. Onze leningen aan het MKB en kleinere midcaps die innovatie bevorderen zijn bovendien vaak voor 50% gegarandeerd door het European Investment Fund. Zo combineer je hoge coupons van achtergestelde leningen met een mooi vangnet.
In elk segment van alternative fixed income ligt de spread een stuk hoger dan bij staats- en bedrijfsobligaties met een vergelijkbaar risicoprofiel
Dat is volgens mij een unieke beleggingspropositie in Nederland. Met de drie grootbanken hebben we zogeheten raamwerk-intercreditor agreements afgesloten, wat het originatieproces bevordert. Zo zijn we complementair aan banken en niet hun concurrent. Afgezien van achtergestelde leningen verstrekken we ook senior leningen samen met de grootbanken. Of we combineren een senior lening en een achtergestelde lening in één unitranche-lening met een aantrekkelijker rendement. Zo kunnen we bedrijven een keuze uit leningen bieden.
Wat onderscheidt jullie organisatie van andere partijen in de private debt-markt?
‘Ons beleggingsteam bestaat uit ex-bankiers van de grootbanken, mensen uit private equity en debt advisory, en specialisten die jarenlang restructuring hebben gedaan bij banken. We hebben denk ik het grootste private debt-team in Nederland. Iedereen spreekt Nederlands. Voor grote bedrijven maakt dat niet uit, maar het MKB en de kleinere midcaps zitten liever met Nederlanders aan tafel dan met Engelse partijen en Engelse advocaten kantoren. Dat geeft ons een voordeel ten opzichte van buitenlandse partijen en we zien dat wij vaak als eerste een telefoontje krijgen voor een leningaanvraag.
Daar komt een trackrecord van tien jaar bij met een goede investment performance, de unieke samenwerking met het European Investment Fund en het feit dat we actief zijn in alle drie de smaken: senior, unitranche en achtergesteld.
Waar ziet u de grootste kansen voor institutionele beleggers binnen alternative fixed income in de komende jaren?
‘Als je liquiditeit nodig hebt, biedt ABS erg goede mogelijkheden. Voor mij staat ABS als echte institutionele asset class nog aan het begin. Amerikaanse verzekeraars hebben gemiddeld zo’n 25% van hun balans belegd in ABS. In Europa is dat minder dan 2% en bij pensioenfondsen niet veel meer. In het Verenigd Koninkrijk zit bijna elk pensioenfonds in ABS, maar op het Europese continent is die golf nog niet geweest.
Het kapitaalbeslag voor ABS en specifiek voor CLO’s is onder de nieuwste Solvency II-regelgeving flink omlaag gegaan. We hebben net een groot mandaat van een Franse verzekeraar gewonnen dat precies daardoor werd gedreven. Aan de private kant zien we veel instroom in capital call finance als alternatief voor corporate credit. Ook co-lending naast ontwikkelingsbanken in Afrika en andere emerging markets, met een specifieke loan purpose, zoals scholen of ziekenhuizen, en met 100% kredietverzekering erbovenop, levert single-A- of AA assets op met echte impact en een stuk meer rendement dan corporate credit. Maar ook ons nieuwe Dutch private debt fonds biedt een erg interessante beleggingsoptie als je meer yield zoekt en lokale impact.
In bredere zin verwacht ik dat de vraag naar vastrentende beleggingen toeneemt. Meestal verwachten beleggers een rendement van zo’n 7% op aandelen. Dat kun je nu ook steeds gemakkelijker realiseren in vastrentend, met minder risico en volatiliteit. En de volatiliteit in rente en geopolitiek houdt waarschijnlijk nog even aan. In dat klimaat is het zinvol om langs het hele risicospectrum producten te hebben. Dat loopt van AAA-ABS voor wie zich zorgen maakt over de wereld, tot non-investment grade private debt als alternatief voor high yield obligaties en aandelen. We willen geen one-trick pony zijn, maar een brede alternative fixed income-speler die op elk vlak echt goed is.’
|
Frank Meijer Frank Meijer, PhD, is als Hoofd ABS & Alternative Fixed Income bij Aegon Asset Management verantwoordelijk voor de activiteiten op het gebied van private debt en structured finance. Voordat hij in 2005 de overstap maakte naar Aegon Asset Management, werkte hij op de afdeling kredietrisico modellering bij ABN AMRO, waar hij in 2000 zijn carrière begon. Meijer behaalde een Master Natuurkunde (cum laude) aan de Rijksuniversiteit Groningen en promoveerde aan de TU Delft. |
Lees het verslag in het digitale magazine