
Robeco: Verder dan duurzaamheid - gegeneraliseerd 3D-beleggen
Robeco: Verder dan duurzaamheid - gegeneraliseerd 3D-beleggen
Door Mike Chen, Head of Next Gen Research, en Iman Honarvar, Deputy Head of Next Gen Research, beiden bij Robeco
Traditionele portefeuilleconstructie wordt meestal gezien als een tweedimensionaal proces. Beleggers streven daarbij naar het hoogste verwachte rendement bij een bepaald risiconiveau, of naar het laagste risico bij een bepaald verwacht rendement. Dit risico-rendementsraamwerk blijft een van de belangrijkste concepten in de hedendaagse beleggingswereld.
Het is logisch, wiskundig elegant en erg nuttig in de praktijk. Deze denkwijze is voor een groot deel terug te voeren op Markowitz (1952), die portefeuilleoptimalisatie vormgaf door rekening te houden met zowel het verwachte rendement als de volatiliteit van aandelen. Daarmee legde hij de basis voor de moderne portefeuilletheorie.
Toch kijken echte beleggers zelden alleen naar risico en rendement. In de praktijk hebben ze vaak aanvullende doelstellingen in verband met economische, regelgevende, fiscale of missie-gerelateerde redenen. Zo kan een pensioenfonds belang hechten aan afstemming op verplichtingen, een verzekeringsmaatschappij aan kapitaalefficiëntie, een inkomensgerichte belegger aan stabiele cashflows, en een op duurzaamheid gerichte belegger aan de CO2-voetafdruk of afstemming op bredere doelstellingen. Deze voorkeuren zijn niet altijd terug te brengen tot verwacht rendement of volatiliteit. In plaats daarvan vormen ze aanvullende dimensies van het nut voor beleggers, die in een traditioneel portefeuilleontwerp vaak onderbelicht blijven.
Duurzaamheid en het ontstaan van 3D-beleggen
Chen en Mussalli (2020) stelden dat ESG-beleggen niet uitsluitend moet steunen op uitsluitingen of rapportage-criteria, maar rechtstreeks geïntegreerd moet worden in de portefeuilleconstructie. Ze lieten zien dat beleggers die zich richten op zowel financieel rendement als duurzaamheid, de afweging tussen deze doelstellingen expliciet zouden moeten maken in plaats van ze indirect te beheren via beperkingen. Deze gedachtegang leidde tot het concept van een ESG-efficient frontier. Hierbij kunnen beleggers beoordelen in hoeverre het verwachte rendement kan worden opgeofferd voor betere duurzaamheidsresultaten – of omgekeerd, wanneer beide elkaar kunnen versterken. Latere bijdragen, waaronder die van Sorensen, Chen en Mussalli (2021), benadrukken dat kwantitatief beleggen zeer geschikt is om uiteenlopende beleggersvoorkeuren om te zetten in schaalbare en systematische portefeuilles.
Deze observatie leidde tot het kernidee achter 3D-beleggen: het traditionele risico-rendementsraamwerk kan worden uitgebreid met een andere belangrijke, voor beleggers relevante doelstelling, namelijk duurzaamheid. De paper '3D Investing: Jointly Optimizing Return, Risk, and Sustainability' (Blitz et al., 2024) concretiseert dit idee door duurzaamheid rechtstreeks te integreren in het portefeuilleoptimalisatieproces. Het belangrijkste inzicht hierbij is dat een belegger die naast de afweging tussen risico en rendement ook belang hecht aan duurzaamheid, mogelijk voor betere resultaten kan zorgen door het expliciet meenemen van deze derde doelstelling in het optimalisatieproces, in vergelijking met een behandeling als externe beperking.
Van ESG-integratie naar gegeneraliseerd 3D-beleggen
De bredere implicatie gaat echter verder dan duurzaamheid. De kerngedachte is dat portefeuilleconstructie de werkelijke veelzijdigheid van beleggersvoorkeuren moet weerspiegelen. Duurzaamheid ligt voor de hand als toepassing, maar het is slechts een van de vele mogelijke uitbreidingen van het raamwerk.
In zijn gegeneraliseerde vorm bestaat 3D-beleggen uit het gezamenlijk optimaliseren van verwacht rendement, risico en een aanvullende beleggerspecifieke doelstelling. De aard van deze derde dimensie hangt af van de prioriteiten van de belegger.
Voor inkomensgerichte beleggers kan deze doelstelling samenhangen met dividendrendement, dividendstabiliteit of uitkeerbare cashflows. In de traditionele portefeuilletheorie is inkomen doorgaans onderdeel van het totale rendement, maar veel beleggers hechten nadrukkelijk belang aan de timing en stabiliteit van cashflows. Tegelijk is het belangrijk om dit perspectief met de nodige voorzichtigheid te interpreteren. Modigliani en Miller (1961) hebben aangetoond dat het dividendbeleid onder geïdealiseerde omstandigheden niet van belang is, omdat beleggers cashflow kunnen genereren door aandelen te verkopen. In de praktijk zorgen factoren als belastingen, transactiekosten, regelgevende beperkingen en gedragsvoorkeuren er echter voor dat inkomen voor veel beleggers een belangrijke overweging blijft. Een 3D-raamwerk maakt het mogelijk om deze voorkeur op een transparante manier te integreren.
Voor fiscaal gevoelige beleggers kan de derde dimensie de efficiëntie na belastingen weerspiegelen. Daarbij kan het gaan om het beheren van het omloopproces, gerealiseerde winsten of dividendbelasting. In plaats van deze overwegingen te behandelen als externe beperkingen, kunnen ze rechtstreeks worden opgenomen in het optimalisatieproces. Daardoor kunnen beleggers beoordelen hoeveel verwacht rendement ze willen inruilen voor een gunstiger fiscaal resultaat.
Voor institutionele beleggers kan de derde dimensie de afstemming op verplichtingen zijn. Dit idee bestaat al geruime tijd binnen de assetallocatie. Zo stelden Sharpe en Tint (1990) voor om beleggingen te beoordelen ten opzichte van verplichtingen, een benadering die tegenwoordig gangbaar is in de pensioen- en verzekeringssector.
Voor defensieve beleggers kan de derde dimensie veerkracht zijn, met een beperkte exposure naar zware verliezen, financiële problemen of neerwaarts risico. Traditionele volatiliteitsmaatstaven brengen deze risico’s mogelijk niet goed in beeld, wat betekent dat vergelijkbare portefeuilles op het gebied van risico en rendement flink van elkaar kunnen verschillen als het gaat om hun gedrag in stressscenario’s.
Tot slot kunnen sommige beleggers de derde dimensie definiëren als uitvoeringsvoorkeuren, waaronder liquiditeit, omloopproces, regionale exposure of uitsluitingsregels. In al deze gevallen maakt het raamwerk een gestructureerde beoordeling van de afwegingen mogelijk. Dat geeft beleggers inzicht in wat ze winnen en opgeven als ze de nadruk leggen op een bepaalde doelstelling.
Dit idee sluit ook aan bij bredere wetenschappelijke literatuur. De portefeuilletheorie is al lang niet meer beperkt tot een zuiver tweedimensionaal perspectief. Zo hebben Kraus en Litzenberger (1976) het standaardraamwerk voor de prijsvorming van beleggingen uitgebreid met skewness, terwijl Harvey en Siddique (2000) hebben aangetoond dat conditionele skewness helpt om het verwachte rendement te verklaren. Deze bijdragen onderstrepen dat de voorkeuren van beleggers per definitie multidimensionaal zijn en dat duurzaamheid slechts een moderne uiting is van een breder thema.
Doelstellingen zijn iets anders dan beperkingen
Een cruciaal onderscheid in dit raamwerk is het verschil tussen doelstellingen en beperkingen. Een beperking definieert een grens: de CO2-voetafdruk moet bijvoorbeeld onder een bepaald niveau blijven, het dividendrendement moet boven een bepaalde drempel liggen, de tracking error moet binnen een vastgestelde bandbreedte blijven, of een portefeuille moet bepaalde uitgesloten effecten vermijden. Beperkingen zijn nuttig en vaak ook noodzakelijk, omdat ze discipline opleggen, voldoen aan beleidsvereisten en ervoor zorgen dat aan minimumnormen wordt voldaan.
Een doelstelling is iets dat een belegger actief waardeert en wil verbeteren, waarbij rekening wordt gehouden met afwegingen. Als inkomen, fiscale efficiëntie, duurzaamheid, veerkracht of afstemming op verplichtingen rechtstreeks in de doelfunctie wordt opgenomen, kan het portefeuilleconstructieproces de marginale kosten en baten van verbetering van die dimensie beoordelen. Dit zorgt voor een betere onderbouwing dan simpelweg een regel opleggen en daaromheen optimaliseren.
In de praktijk zouden beperkingen en doelstellingen verschillende rollen moeten vervullen. Harde vereisten horen bij beperkingen, terwijl voorkeuren waarbij afwegingen mogelijk zijn, vaak in de doelfunctie thuishoren. Zo kan een klant een minimale duurzaamheidsdrempel verlangen, maar ook de voorkeur geven aan verdere verbeteringen op het gebied van duurzaamheid als de kosten in de vorm van verwacht rendement laag zijn. Op een vergelijkbare manier kan een belegger een minimaal inkomensniveau vereisen, maar nog steeds willen weten of extra inkomen de daarmee gepaard gaande sectorexposure, factortilt of concentratierisico waard is. Dit onderscheid maakt maatwerk minder ad hoc: het beleggingsproces blijft gedisciplineerd, maar de doelstelling wordt uitgebreid om de werkelijke voorkeuren van de belegger te weerspiegelen.
Voorbeeld: financiële problemen als derde dimensie
In deze paragraaf illustreren we een eenvoudige hypothetische toepassing van gegeneraliseerd 3D-beleggen, waarbij we de GICS-sectoren binnen het S&P 500-universum gebruiken als belegbare activa. De onderzoeksperiode bestrijkt een periode van 20 jaar, van 2005 tot en met 2025. De drie dimensies zijn volatiliteit op de x-as, verhouding schuld/vermogen op de y-as als graadmeter voor financiële problemen, en rendement op de z-as. In Figuur 1 vergelijken we twee benaderingen voor het integreren van financiële problemen in de portefeuilleconstructie. Het grijze vlak stelt een traditionele tweedimensionale optimalisatie voor, waarbij de belegger streeft naar een hoger rendement bij een bepaald volatiliteitsniveau, met toepassing van beperkingen voor de verhouding schuld/vermogen. Het turquoise oppervlak vertegenwoordigt 3D-optimalisatie, waarbij rendement, volatiliteit en financiële problemen gezamenlijk in de doelfunctie zijn opgenomen. De opwaartse hellingen ten opzichte van de volatiliteit in beide oppervlakken weerspiegelen de bekende afweging tussen risico en rendement. Hogere volatiliteit gaat daarbij gepaard met een hoger verwacht rendement.
In dit illustratieve voorbeeld ligt het oppervlak van 3D-optimalisatie boven het beperkte 2D-oppervlak over het relevante bereik van volatiliteit en de verhouding schuld/vermogen. Dit geeft aan dat beleggers een hoger rendementsprofiel kunnen bereiken bij hetzelfde volatiliteitsniveau en dezelfde exposure naar schuld/vermogen als de derde doelstelling rechtstreeks wordt geoptimaliseerd en niet uitsluitend als beperking wordt behandeld. Zoals uit de grafiek blijkt elimineert 3D-beleggen afwegingen niet, maar maakt het efficiënter gebruik ervan mogelijk door rendement, risico en de beleggerspecifieke doelstelling gelijktijdig te beoordelen.
Figuur 1 – Hypothetische toepassing van gegeneraliseerd 3D-beleggen
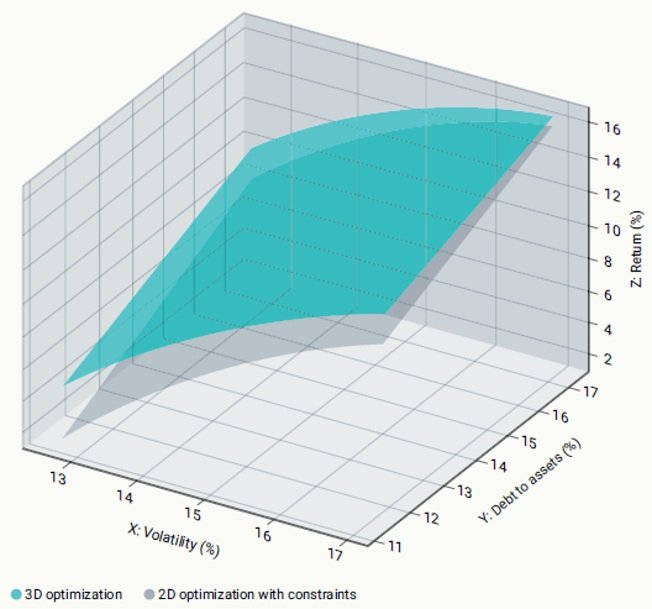
Bron: Robeco. De twee oppervlakken tonen de efficiënte grenzen onder de twee scenario's van 2D-optimalisatie met beperking en 3D-optimalisatie. De onderliggende beleggingen zijn de gelijkgewogen sectorgroepen in de S&P 500 Index van december 2005 tot december 2025.
Waarom dit van belang is
De vraag van beleggers wordt steeds gevarieerder. Klanten vragen steeds vaker hoe een strategie toe te passen is op hun lokale markt, fiscale situatie, inkomensbehoeften, duurzaamheidsvoorkeuren, implementatiebeperkingen of governancekader. Dit is een uitdaging voor kwantitatieve beheerders. Te weinig flexibiliteit maakt het moeilijk om de strategie aan te passen aan de werkelijke behoeften van de klant. Aan de andere kant kan het er door te veel flexibiliteit op gaan lijken dat de strategie volledig op maat is gemaakt en dat die moeilijk te beheren en op te schalen is.
Gegeneraliseerd 3D-beleggen biedt een middenweg. Een beheerder kan er de discipline van een systematisch beleggingsproces mee handhaven en tegelijk een gecontroleerde en transparante laag maatwerk toevoegen. Dezelfde onderliggende architectuur kan verschillende derde dimensies ondersteunen, op voorwaarde dat deze dimensies meetbaar en economisch relevant zijn en op de juiste manier worden beheerd.
Meer dan drie dimensies
De term ‘3D-beleggen’ is nuttig, omdat die beleggers verder brengt dan het vertrouwde tweedimensionale risico-rendementsverhaal. Maar dezelfde redenering is ook toepasbaar buiten de drie dimensies. Een belegger kan ernaar streven om het verwachte rendement, het risico, het inkomen, de fiscale efficiëntie en de duurzaamheid tegelijkertijd te optimaliseren.
In principe gaat het hier om een meerdimensionaal portefeuilleconstructieproces. Maar in de praktijk is eenvoud belangrijk. Hoe meer dimensies erbij komen, hoe moeilijker het is om de samenstelling van de portefeuille uit te leggen. De transparantie van afwegingen kan afnemen, en kleine wijzigingen in aannames of wegingen kunnen leiden tot wezenlijk andere portefeuilles.
Het doel is dan ook niet om een dimensie toe te voegen puur met het oog op die dimensie. In plaats daarvan gaat het erom uitsluitend dimensies op te nemen die werkelijk van belang zijn voor de belegger, en die ook met voldoende zekerheid te meten en te beheren zijn. In die zin is 3D-beleggen een nuttig uitgangspunt voor een bredere, multidimensionale portefeuilleopbouw, en geen strikte beperking van het aantal doelstellingen.
Beperkingen
Het uitbreiden van de doelfunctie is niet zonder kosten. Het toevoegen van meer dimensies maakt het model mogelijk moeilijker te interpreteren, over te brengen en te beheren. Beleggers kunnen weliswaar profiteren van een uitgebreidere doelfunctie, maar ze moeten ook begrijpen waarom de portefeuille er zo uitziet.
Aanvullende doelstellingen leiden tot schattingsfouten, vooral als de nieuwe dimensie moeilijk te meten is. Denk aan faillissementsrisico, inkomensstabiliteit, fiscale efficiëntie of afstemming op verplichtingen. Ze kunnen ook gepaard gaan met verborgen factortilts. Zo kan een portefeuille die is geoptimaliseerd voor inkomen, onbedoeld een belegging worden gericht op waarde, een bepaalde sector of de rente. Deze exposures kunnen aanvaardbaar zijn, maar ze moeten wel worden gemeten en begrepen, en niet toevallig tot stand komen.
Deze beperkingen doen geen afbreuk aan de argumenten voor gegeneraliseerd 3D-beleggen, en betekenen slechts dat elke extra dimensie economisch zinvol, meetbaar en relevant moet zijn voor de daadwerkelijke voorkeuren van de belegger.
Conclusie
Het belangrijkste inzicht van 3D-beleggen is niet alleen dat duurzaamheid kan worden geïntegreerd in de mean-variance optimalisatie. Het diepere inzicht is dat de samenstelling van een beleggingsportefeuille een afspiegeling moet zijn van de daadwerkelijke doelstellingen van beleggers. Duurzaamheid was een belangrijke en voor de hand liggende eerste toepassing, maar het raamwerk is veel breder. Inkomen, fiscale efficiëntie, afstemming op verplichtingen, faillissementsrisico, liquiditeit en implementatievoorkeuren kunnen allemaal als aanvullende dimensies dienen, zolang ze maar economisch relevant en meetbaar zijn.
Gegeneraliseerd 3D-beleggen kan dus het beste worden opgevat als een flexibele architectuur voor een beleggerspecifiek portefeuilleontwerp. De waarde ervan ligt in het expliciet, meetbaar en uitvoerbaar maken van afwegingen. Dit helpt beleggers niet alleen te begrijpen waarvoor ze hun strategie optimaliseren, maar ook wat ze mogelijk moeten opgeven om dat doel te bereiken.
Tegelijkertijd is het belangrijk om het raamwerk op een gedisciplineerde manier toe te passen. Niet elke voorkeur verdient het om een afzonderlijke doelstelling te worden, en niet elke extra dimensie leidt tot een verbetering van de portefeuille. De kracht van gegeneraliseerd 3D-beleggen ligt in de combinatie van flexibiliteit en structuur. Het stelt beleggers in staat om verder te kijken dan alleen risico en rendement, terwijl tegelijk vereist is dat elke aanvullende doelstelling duidelijk wordt gedefinieerd en economisch gerechtvaardigd en beheersbaar is.
Literatuurlijst
Blitz, D., Chen, M., Howard, C. & Lohre, H. (2024). 3D Investing: Jointly Optimizing Return, Risk, and Sustainability. Financial Analysts Journal.
Chen, M., & Mussalli, G. (2020). An Integrated Approach to Quantitative ESG Investing. Journal of Portfolio Management.
Harvey, C. R., & Siddique, A. (2000). Conditional Skewness in Asset Pricing Tests. Journal of Finance.
Kraus, A., & Litzenberger, R. (1976). Skewness Preference and the Valuation of Risk Assets. Journal of Finance.
Markowitz, H. (1952). Portfolio Selection. Journal of Finance.
Modigliani, F., & Miller, M. (1961). Dividend Policy, Growth, and the Valuation of Shares. Journal of Business.
Sharpe, W. F., & Tint, L.G. (1990). Liabilities: A New Approach. Journal of Portfolio Management.
Sorensen, E., Chen, M. & Mussalli, G. (2021). The Quantitative Approach for Sustainable Investing. Journal of Portfolio Management.
Belangrijke informatie – Uw kapitaal loopt risico
Deze informatie betreft uitsluitend algemene informatie over Robeco Holding B.V. en/of verbonden en aangesloten entiteiten en dochterondernemingen (“Robeco”) en de benadering, strategieën en producten van Robeco. Dit is marketingcommunicatie die uitsluitend is bedoeld voor professionele beleggers, in de zin van beleggers die gekwalificeerd zijn als professionele klanten, die hebben verzocht behandeld te worden als professionele klanten of gerechtigd zijn dergelijke informatie te ontvangen volgens van toepassing zijnde wetgeving. Tenzij anders aangegeven zijn de gegevens en informatie afkomstig van Robeco en zijn deze naar beste weten van Robeco op het moment van publicatie accuraat en bieden ze geen enkele garantie. Elke mening die wordt gegeven, is uitsluitend die van Robeco en is geen feitelijke verklaring. De meningen kunnen veranderen en zijn op geen enkele wijze bedoeld als beleggingsadvies. Dit document is uitsluitend bedoeld om een overzicht te geven van de benadering en strategieën van Robeco. Het is geen vervanging voor een prospectus of ander juridisch document betreffende een specifiek financieel instrument. De opgenomen gegevens, informatie en meningen vormen op geen enkele manier een aanbod, uitnodiging of aanbeveling om te beleggen of te desinvesteren of een verzoek om financiële instrumenten te kopen, verkopen, houden of erop in te schrijven en dienen niet als financieel, juridisch, fiscaal of beleggingsonderzoeksadvies of als een uitnodiging en zijn niet voor andere doeleinden te gebruiken. Alle rechten op de informatie in dit document zijn en blijven voorbehouden aan Robeco. Dit document mag niet worden gekopieerd of gebruikt voor openbare doeleinden. Niets uit dit document mag worden gereproduceerd of openbaar worden gemaakt in welke vorm of op welke wijze dan ook, zonder Robeco's voorafgaande schriftelijke toestemming. Robeco Institutional Asset Management B.V. heeft een vergunning van de Autoriteit Financiële Markten te Amsterdam als beheerder van ICBE's en AIF's.
Bij delen van het marketingmateriaal kan gebruik worden gemaakt van AI-tools om de creatie en beoordeling van marketingmateriaal te ondersteunen. Deze tools zijn ontworpen voor meer consistentie en efficiëntie. Alle uitkomsten worden beoordeeld door menselijke beoordelaars.
© Q2/2026 Robeco