
Erik Winands: Klimaatrisico-management bij banken, van inzicht naar actie
Erik Winands: Klimaatrisico-management bij banken, van inzicht naar actie
Recordtemperaturen, bosbranden en over stromingen illustreren ook in 2026 de gevolgen van klimaatverandering. Voor banken is de kernvraag hoe zij hun groeiende inzichten in klimaatrisico’s vertalen naar verantwoorde besluiten.
Door Marieke Bonekamp, Head of Climate Risk, Rabobank, Reintje Maasdam, Lead Climate & Environmental Risk Analytics, Rabobank,en Erik Winands, Professor by special appointment in Quantitative Risk Management, Universiteit van Amsterdam, en Head of Capital Adequacy and Scenario Analyses, Rabobank
Van bewustwording naar kwantificering
Klimaatverandering raakt steeds directer aan de financiële risico’s van banken. Daarom hebben zij de afgelopen jaren aanzienlijk geïnvesteerd in klimaatdata en klimaatmodellen, variërend van heatmaps en klantscores tot scenarioanalyses. Niet alleen om aan de toenemende verwachtingen van toezichthouders te voldoen, maar vooral om zelf beter inzicht te krijgen in de kwetsbaarheid en de weerbaarheid van hun klanten. Dit is voor Rabobank in het bijzonder relevant vanwege haar verbondenheid met de Food & Agri sector. Klimaatverandering is voor de bedrijven in deze sector geen langetermijn vraagstuk, maar heeft directe gevolgen voor hun opbrengsten en concurrentiepositie.
Banken brengen fysieke en transitierisico’s steeds gedetailleerder op klant- en portefeuilleniveau in kaart. Toch blijven er onzekerheden bestaan door de lange tijdshorizon en het onvoorspelbare karakter van klimaatverandering. Scenarioanalyses helpen daarmee om te gaan. Ze voorspellen de toekomst niet, maar maken mogelijke ontwikkelingen, kwetsbaarheden en de effecten van maatregelen transparant.
Klimaatrisicomanagement vraagt echter om meer dan analyses alleen. Minstens zo belangrijk is de opbouw van kennis en expertise in de gehele organisatie. Waar klimaatverandering voorheen vooral het domein van duurzaamheidsspecialisten was, behoort het tegenwoordig tot de dagelijkse praktijk van bijvoorbeeld kredietanalisten, portefeuillemanagers en bestuurders.
Van kwantificering naar sturing
Nu de basis voor kwantificering steeds steviger staat, verschuift de focus naar het gebruik van deze inzichten in de besluit vorming. Daarbij gaat het bijvoorbeeld om de dialoog met klanten, de risicolimieten en de doelstellingen op portefeuilleniveau. Klimaatanalyses hebben immers pas echte waarde wanneer zij leiden tot betere keuzes. De uitdaging is dat banken vandaag beslissingen moeten nemen over risico’s die zich mogelijk pas over jaren volledig manifesteren.
De uitdaging is dat banken vandaag beslissingen moeten nemen over risico’s die zich mogelijk pas over jaren volledig manifesteren.
Zo worden fysieke klimaatrisico’s in kaart gebracht door geolocatiegegevens en klimaatgegevens te combineren. Dat geeft zowel de bank als de klant inzicht in de exposure en in mogelijke maatregelen. Een melkveebedrijf dat afhankelijk is van kwetsbare waterbronnen of een fruitteler in een gebied met een toenemend droogterisico wordt niet automatisch als risicovoller beoordeeld. Wel ontstaat een beter beeld van de maatregelen en investeringen die nodig kunnen zijn om deze ondernemingen op langere termijn toekomstbestendig te houden.
Om dergelijke investeringsbeslissingen goed te kunnen nemen, is een betrouwbare inschatting van de effectiviteit van deze maatregelen nodig. Ook moeten banken, bedrijven, verzekeraars en overheden samen optrekken bij klimaatadaptatie en de financiering daarvan. Door kennis en middelen te bundelen, kunnen de vereiste investeringen tijdig en op brede schaal van de grond komen.
Fysiek klimaatrisico in kaart: van locatie naar financiële impact
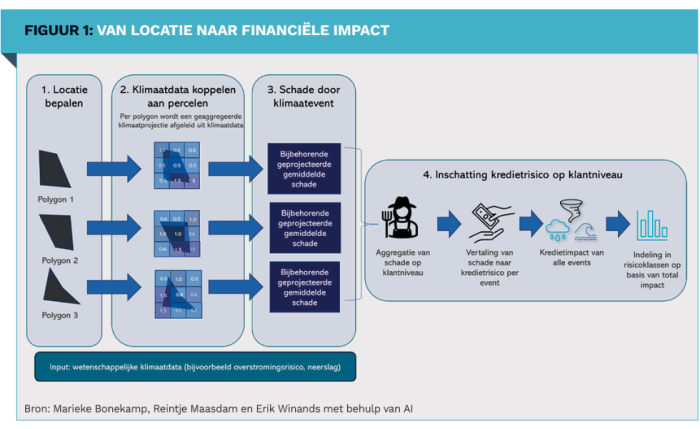
Om het fysieke klimaatrisico voor een klant te bepalen, doorlopen we vier opeenvolgende stappen, zoals geïllustreerd in Figuur 1. Voor het fysieke risico is de locatie allesbepalend. Daarom brengen we eerst de grondpercelen van de klant geografisch in kaart. Door de exacte locatie van elk perceel vast te stellen, kunnen we bepalen aan welke klimaatrisico’s het blootstaat.
Vervolgens wordt voor elk perceel een klimaateffectanalyse uitgevoerd. Hierbij maken we gebruik van klimaatwetenschappelijke datasets die inzicht geven in de intensiteit en frequentie van verschillende klimaatgebeurtenissen, zoals droogte, overstromingen, bosbranden en water schaarste. Voor Nederland wordt onder andere data van het Landelijk Informatie systeem Water en Overstromingen (LIWO) en het KNMI gebruikt. Het risico bepaalt het detailniveau. Zo wordt de data voor overstromingen in cellen van 15 bij 15 meter weergegeven en voor droogte 12 bij 12 kilometer.
In de derde stap wordt bepaald wat de impact van deze klimaatgebeurtenissen is op de landbouwopbrengst in het geval van de agrarische sector. Voor elk type gebeurtenis wordt een verwachte opbrengstvermindering berekend op basis van wetenschappelijke literatuur. Deze zogenaamde schadefuncties zijn afgestemd op de specifieke sector en geografische locatie, zodat de berekeningen zo goed mogelijk aansluiten bij de werkelijke relatie tussen klimaatstress en landbouw - productiviteit.
Tot slot wordt de impact op de opbrengst vertaald naar kredietrisico. Hierbij worden sectorspecifieke aannames gebruikt, zoals de prijselasticiteit van de vraag en de vaste kostenstructuur van bedrijven. Deze uitkomst wordt uiteindelijk vertaald naar interne risicocategorieën.
Sturen onder onzekerheid
Klimaatrisico’s krijgen momenteel minder publieke aandacht dan geopolitieke ontwikkelingen, kunstmatige intelligentie en digitale weerbaarheid. Toch zijn ze niet van de agenda verdwenen. Integendeel, wij zien de gevolgen dagelijks terug in gesprekken met klanten die worden geconfronteerd met steeds extremere weersomstandigheden. Juist in die vraagstukken komen risicomanagement, ondernemerschap en duurzaamheid samen.
De fundamenten voor de analyse van klimaatrisico’s zijn gelegd en de uitkomsten vinden steeds gerichter hun weg in de sturing. Klimaatrisicomanagement vraagt om zorgvuldige afwegingen, maar volledige zekerheid is daarbij een illusie. Want wie bij klimaatrisico namelijk op zekerheid wacht, wacht hoogstwaarschijnlijk te lang.
|
IN HET KORT Klimaatdata en klimaat modellen worden steeds belangrijker. De focus verschuift van risicoanalyse naar concrete sturing. Klimaatadaptatie vereist samenwerking tussen banken, bedrijven, verzekeraars en overheden. Ondanks onzekerheden en een verminderde publieke aandacht blijven klimaatrisico’s urgent. |
Lees het volledige verslag in het digitale magazine