
De toekomst van social bonds (ronde tafel ‘Social Bonds’ – deel 3)
De toekomst van social bonds (ronde tafel ‘Social Bonds’ – deel 3)
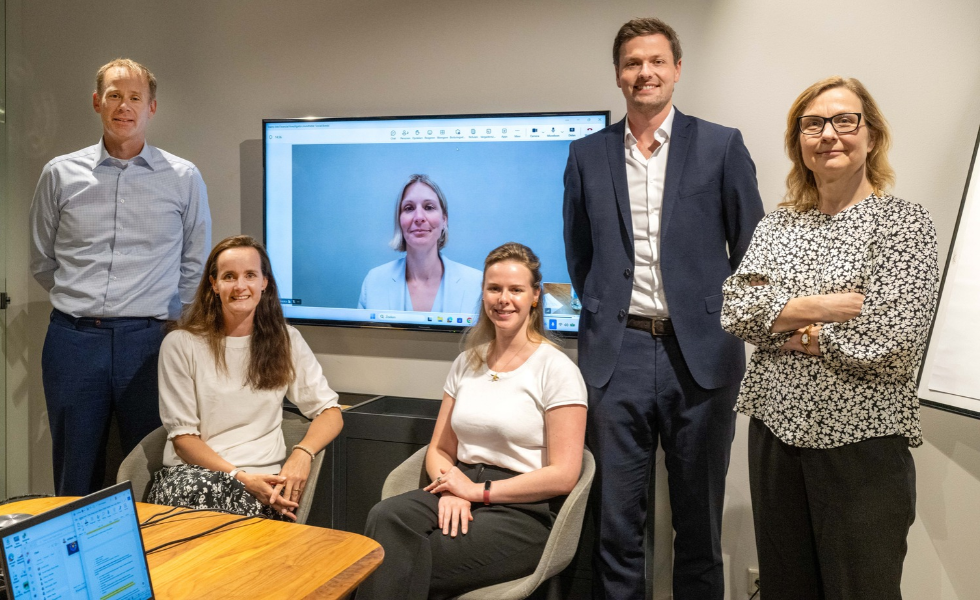
In deel 3 van het rondetafelverslag over Social Bonds blikken vijf experts vooruit. Welke kansen bieden thema’s als biodiversiteit, kunstmatige intelligentie en klimaatadaptatie? En hoe kunnen sociale en groene doelstellingen elkaar versterken? Ook de behoefte aan standaardisatie en transparantie komt aan bod.
Door Hans Amesz
|
VOORZITTER: Petra Stassen, AF Advisors
DEELNEMERS: Bram Bos, Goldman Sachs Asset Management Gwennaële Bruning, Achmea Investment Management Letty Byatt, Columbia Threadneedle Investments Quintin Veldmeijer, PGGM Jessica Zarzycki, Nuveen |
Zijn er thema’s waarvan jullie verwachten dat social bonds daar in de toekomst sterker op zullen inspelen?
Bruning: ‘Wij zien een verschuiving van een relatief smalle focus op klimaat transitie naar een bredere benadering waarin ook een rechtvaardige transitie en sociale resultaten centraal staan. Daarnaast groeit de belangstelling voor biodiversiteit. Dat is niet uitsluitend relevant voor social bonds, maar de verbreding van de duurzaamheidsagenda biedt wel kansen voor deze markt.
Veldmeijer: ‘Biodiversiteit biedt inderdaad kansen. Daarnaast raken thema’s als voedselzekerheid, gezondheid en duurzame voedselproductie steeds meer met elkaar verweven. Die onder werpen worden vaak geassocieerd met green bonds, maar hebben tegelijker tijd een sociale dimensie. Deze thema’s zullen in de toekomst een grotere rol gaan spelen binnen de markt voor social bonds.’
Bos: ‘De impact van AI op werkgelegen heid zou in de toekomst een discussiepunt kunnen worden in de sociale obligatie markt, maar het komt op dit moment nog niet breed terug in de raamwerken. AI kan leiden tot hogere productiviteit en lagere kosten voor bedrijven, maar roept tegelijkertijd vragen op over de toekomst van banen en arbeidsmarkten. Hoe zorgen we ervoor dat de economische voordelen van AI niet ten koste gaan van werk gelegenheid of sociale cohesie? Ik verwacht dat we dit onderwerp vaker terug zullen zien in de documentatie van social bonds in de komende jaren.’
Byatt: ‘AI is zowel een kans als een risico. Er ontstaan nu al verschillen tussen groepen die wel of geen toegang hebben tot geavanceerde AI-oplossingen. Denk bijvoorbeeld aan verschillen tussen studenten uit welvarende en minder welvarende gezinnen, of tussen verschillende demografische groepen. Daardoor bestaat het risico dat bestaande ongelijkheden verder toenemen. Tegelijkertijd biedt dat kansen voor social bonds. Technologiebedrijven zouden bijvoorbeeld obligaties kunnen uitgeven die specifiek gericht zijn op het verkleinen van digitale ongelijkheid en het bevorderen van gelijke toegang tot AI-technologie.
Zarzycki: ‘Er is sprake van toenemende transparantie van multilaterale ontwikkelingsbanken en supranationale instellingen. Een voorbeeld is de Inter Amerikaanse Ontwikkelingsbank, die een zogenaamde Amazonia-obligatie heeft uitgegeven. Naast de obligatie zelf publiceert de instelling ook richtlijnen die door andere banken en investeerders kunnen worden gebruikt. De obligatie richt zich specifiek op gemeenschappen in het Amazonegebied en financiert onder meer beroepsopleidingen, economische ontwikkelingen en duurzame bosbouw. Hetzelfde zien we bij instellingen als de CAF, de Development Bank of Latin America and the Caribbean, oorspronke lijk Corporación Andina de Fomento geheten, die obligaties hebben uitgegeven gericht op kinderen, jongeren, onderwijs en maatschappelijke ontwikkeling. Door transparant te rapporteren en duidelijk richtlijnen op te stellen, verhogen dit soort instellingen de standaard voor de gehele markt. Dat draagt uiteindelijk bij aan betere impactmetingen en sterkere r apportage.’
Hoe kunnen green en social bonds elkaar juist versterken en hoe kan een gecombineerde benadering leiden tot meer tastbare impact?
Zarzycki: ‘Groene en sociale doelstellingen komen steeds vaker samen. Neem een project voor hernieuwbare energie in een opkomende markt. Het gaat daarbij niet alleen om de energietransitie, maar ook om zaken als toegang tot energie, werk gelegenheid, scholing en economische ontwikkeling. Hetzelfde geldt voor drinkwaterprojecten. De milieuwinst is belangrijk, maar de maatschappelijke voordelen zijn minstens zo relevant. Onze ervaring is dat projecten succesvoller zijn wanneer deze sociale component expliciet wordt meegenomen. Ik verwacht daarom dat de markt zich verder zal ontwikkelen richting geïntegreerde oplossingen waarin sociale en groene doelstellingen elkaar versterken.’
Projecten die zowel een groene als sociale component hebben, zouden in de toekomst een belangrijke groeimotor kunnen worden.
Vijf tot zeven jaar geleden lag de nadruk vooral op het realiseren van milieudoelstellingen, waarbij men probeerde sociale schade te voorkomen. Verschuift de focus nu naar het actief creëren van positieve impact op beide terreinen?
Bos: ‘Dat denk ik. Wij hebben als beleggers een belangrijke rol richting de emittenten. We moeten duidelijk maken dat trans parantie, rapportage en een heldere beschrijving van maatschappelijke effecten belangrijk zijn voor de markt. Als emittenten bij green bonds ook inzichtelijk maken welke sociale voordelen hun projecten opleveren, kan dat leiden tot een bredere beleggersbasis en mogelijk gunstigere financierings voorwaarden. Daarom blijft engagement cruciaal. Via de dialoog met emittenten kunnen we bijdragen aan een verdere verbetering van de markt en aan een betere integratie van social en green bonds.
Kan het uitgeven van social bonds door overheden daadwerkelijk bijdragen aan het stimuleren of versnellen van sociale investeringen? Dwingt een sociaal obligatiekader organisaties misschien tot meer discipline, scherpere doelstellingen en een gerichtere inzet van middelen doordat de opbrengsten specifiek moeten worden toegewezen en de impact moet worden gemeten?
Bos: ‘Dit blijft deels een kip en ei-vraag. Uiteindelijk is transparantie de grootste kracht van het use of proceeds-model. De vraag of het uitgeven van een social bond op zichzelf extra investeringen stimuleert, is lastiger te beantwoorden, maar ik zie wel veel positieve neveneffecten. Zo creëert het bewustwording binnen organisaties. Mensen gaan explicieter nadenken over sociale en duurzame uitgaven. Daarnaast zien we, vooral in opkomende markten, dat overheden en bedrijven die als eerste social bonds uitgeven, vaak een voorbeeldfunctie vervullen.’
Bruning: ‘Additionaliteit is bij publieke uitgaven altijd een wat lastiger concept, omdat de betreffende uitgaven toch al vaak gepland waren. Desondanks zorgt een sociaal obligatiekader ervoor dat emittenten hun doelgroep moeten definiëren, duidelijke categorieën moeten hanteren en moeten rapporteren over de gerealiseerde impact. Dat verhoogt de kwaliteit van de informatievoorziening aanzienlijk, en dat is zeer waardevol voor de markt.’
Hoe kijken jullie naar de toekomst van de markt voor social bonds?
Bos: ‘Ik ben positief verrast door de ontwikkelingen in Europa. Er zijn dit jaar verschillende nieuwe emittenten naar de markt gekomen, terwijl velen dachten dat vrijwel alle potentiële Europese emittenten al actief waren. Daarnaast verwacht ik verdere groei van social bond-uitgifte in opkomende markten.’
Byatt: ‘Waar ik veel potentieel zie, is de combinatie van klimaatadaptatie en sociale impact. Juist projecten die zowel een groene als sociale component hebben, zouden in de toekomst een belangrijke groeimotor kunnen worden.’
Wat zijn jullie verwachtingen voor de markt voor social bonds na de invoering van een mogelijke EU-taxonomie voor sociale criteria?
Veldmeijer: ‘Net zoals de Europese standaard voor green bonds een referentiekader biedt, zou een sociale taxonomie een soort kwaliteitsstandaard kunnen vormen. Tegelijkertijd blijft eigen analyse altijd noodzakelijk.
Bos: ‘Ik verwacht dat het lastig zal zijn om universeel vast te stellen wat onder een sociaal doel valt, omdat normen en prioriteiten sterk verschillen tussen landen en samenlevingen.
Als je impact zeer strikt definieert en veel gewicht toekent aan additionaliteit, dan kan de private markt aantrekkelijk lijken.
Bruning: ‘Een EU-taxonomie is op zichzelf een nuttig instrument om meer standaardisatie en transparantie te creëren. Tegelijkertijd vallen veel sociale thema’s primair onder de verantwoorde lijkheid van lidstaten. Dus politiek gezien is dit een lastig onderwerp en zie ik weinig kans dat er op korte of middellange termijn een officiële EU-taxonomie komt.’
Zien jullie nieuwe mogelijkheden voor social bonds die momenteel nog buiten de standaard - catego rieën van het ICMA raamwerk vallen?
Bruning: ‘Ik zie geen dringende behoefte aan volledig nieuwe categorieën. Ik verwacht eerder dat de markt zich verder zal ontwikkelen richting steeds specifiekere thema’s binnen de bestaande categorieën.’
Byatt: ‘Over het algemeen vind ik het huidige ICMA-kader breed genoeg om de meeste vormen van maatschappelijke ongelijkheid en sociale uitdagingen te adresseren.’
Zarzycki: ‘Ik zie vooral mogelijkheden binnen nieuwe toepassingen van bestaande kaders. Denk bijvoorbeeld aan de wederopbouw van gebieden die zijn getroffen door conflicten. Mocht er bijvoorbeeld een duurzaam vredes akkoord komen in Oekraïne of in delen van het Midden-Oosten, dan zou dat kunnen leiden tot een aanzienlijk vraag naar sociale financiering voor weder opbouw, onderwijs, werkgelegenheid en maatschappelijke ontwikkeling. Daarnaast zien we een interessante ontwikkeling rond zogenoemde debt-for-nature swaps. Het is denkbaar dat vergelijkbare structuren ontstaan voor thema’s als voedselzekerheid of onderwijs, waarbij middelen op nationaal niveau worden vrijgemaakt voor specifieke maatschap pe lijke doelstellingen.’
|
Petra Stassen Petra Stassen is Hoofd Duurzaamheid bij AF Advisors. Ze begon in 2003 bij het Agentschap van het ministerie van Financiën en werkte vervolgens bij NN Investment Partners en bij rechtsopvolger Goldman Sachs Asset Management. De laatste 10 jaar lag haar focus op duurzaam beleg gen. Bij AF Advisors bouwt ze de dienstverlening en advisering rondom duur zaam beleggen verder uit. |
|
Bram Bos Bram Bos is Managing Director bij Goldman Sachs Asset Manage ment en fungeert als Global Head of Sustainable and Impact Fixed Income. Hij geeft leiding aan een team dat voornamelijk gericht is op het beheer van porte feuilles die voor 100% zijn gealloceerd aan ‘labeled bonds’. Bos beschikt over 25 jaar ervaring in portfolio management. |
|
Gwennaële Bruning Gwennaële Bruning is sinds 2014 Head of Credits bij Achmea Investment Manage ment. Onder haar leiding zijn diverse credit- en impactge richte mandaatstra tegieën en fondsop lossingen ontwikkeld. Eerder werkte ze bij Achmea Group, waar zij verantwoordelijk was voor de vastren tende portefeuilles van de verzekeraar, AXA Investment Managers en NN Investment Partners. Bruning studeerde Economie aan de Universiteit van Amsterdam. |
|
Letty Byatt Letty Byatt is sinds 2022 Social Impact Analist in het Investment Grade Credit-team bij Columbia Threadneedle Investments. Ze werkt met portfoliomanagers aan sociale impact kansen binnen social bond-strategieën en bekleedde eerder de rol Client Management bij Royal London Asset Management. Ze is in bezit van een certificaat in ESG Investing van CFA Institute en heeft een Sustainable Finance opleiding afgerond aan de Universiteit van Cambridge. |
|
Quintin Veldmeijer Quintin Veldmeijer is sinds 2019 werkzaam bij PGGM als Credit Analist en Portefeuille- manager. In deze rol is hij verantwoordelijk voor de auto- en kapitaalgoedsector en tevens specialist op het werkterrein van ESG. Het PGGM credit-team beheert de mandaten Global Credit en Euro Investment Grade Credit voor PFZW. Veldmeijer studeerde Finance aan de Universiteit van Tilburg. |
|
Jessica Zarzycki Jessica Zarzycki is Portfoliomanager binnen Nuveen’s global fixed income team, gespecialiseerd in ESG- en impactstrate gieën. Zij is Lead Portfolio Manager voor de Global Core Impact-strategie en Co-Portfolio Manager voor meerdere ESG/ Impact obligatiestra tegieën. Zarzycki begon haar loopbaan bij Nuveen in 2008 en heeft een bachelor in Business Administra tion van The Ohio State University. |
Lees het verslag in het digitale magazine