
Ortec Finance: Van scenarioanalyse naar strategische keuzes
Ortec Finance: Van scenarioanalyse naar strategische keuzes
Klimaatscenario’s zijn essentieel voor de strategische besluitvorming van pensioenfondsen. Maar zijn de veelgebruikte NGFS-scenario’s voldoende om de financiële impact van klimaatrisico’s en portefeuillekwetsbaarheden inzichtelijk te maken?
Door Tijmen Janssen en Hidde Andringa
DNB benadrukt dat pensioenfondsen klimaat- en natuurrisico’s moeten identificeren, meten en beheersen als onderdeel van hun risicobeheer. Bij de beheersing van klimaatrisico’s maken pensioenfondsen veelal gebruik van implementatie-instrumenten zoals het stembeleid, engagement, het uitsluiten van ondernemingen en impactbeleggen in plaats van maatregelen op strategisch niveau.
Om inzicht te krijgen in de mogelijke gevolgen van klimaatverandering voor de portefeuille op de langere termijn, spelen klimaatscenarioanalyses een belangrijke rol. Scenario’s bieden pensioenfondsen de mogelijkheid om te onderzoeken hoe verschillende klimaattransitiepaden kunnen doorwerken in de strategische assetallocatie, het risicobudget en het beleggingsbeleid.
In de praktijk worden hiervoor vaak klimaatscenario’s van het Network for Greening the Financial System (NGFS) gebruikt. Deze scenario’s vormen een internationaal geaccepteerd referentiekader en maken de uitkomsten vergelijkbaar tussen landen en instellingen. Hoewel deze standaardisatie waardevol is voor rapportage- en benchmarkdoeleinden, betekent dit niet noodzakelijk dat NGFS scenario’s voor iedere toepassing even geschikt zijn. Wanneer scenarioanalyses worden ingezet ter ondersteuning van strategische portefeuillekeuzes, moeten zij voldoende onderscheidend zijn om materiële kwetsbaarheden zichtbaar te maken. Als de uitkomsten tussen scenario’s slechts beperkt verschillen en geen aanleiding geven tot heroverweging van allocatiekeuzes, risicobudgetten of beleggingsbeleid, is de toegevoegde waarde voor de strategische besluitvorming van een pensioenfonds beperkt.
Doelgroep en toepassing van verschillende scenario’s
Een belangrijk verschil tussen NGFS scenario’s en alternatieve financiële klimaat scenario’s zit in de beoogde doelgroep. NGFS-scenario’s zijn primair ontwikkeld voor centrale banken, toezichthouders en analyses van het financiële systeem als geheel1. De focus ligt daardoor op macro economische consistentie, internationale vergelijkbaarheid en de beoordeling van financiële systeemrisico’s. Voor asset owners en asset managers is de vraag vaak specifieker: wat betekenen fysieke risico’s, transitierisico’s en potentiële reacties op de financiële markt voor een multi-asset portefeuille? Pensioenfondsen zijn beter af om scenario’s te gebruiken die ontworpen zijn met die portefeuillecontext als vertrekpunt, en met het vertalen van klimaatpaden naar inflatie, rente, en rendementen verdeeld over regio’s, sectoren en asset classes. Deze focus sluit beter aan bij de strategische besluitvorming waar pensioenfondsbestuurders mee werken.
Fysieke risico’s als belangrijkste risicofactor voor asset owners
Voor asset owners, en in het bijzonder pensioenfondsen met een lange beleggingshorizon, behoren fysieke klimaatrisico’s tot de meest materiële risicofactoren. Deze risico’s raken niet alleen vastgoed of infrastructuur, maar kunnen via lagere productiviteit, verstoring van distributie ketens, en hogere inflatie door werken naar vrijwel alle beleggings- categorieën.
Juist omdat deze effecten zich via meerdere economische kanalen manifesteren, is de wijze waarop fysieke klimaatrisico’s worden gemodelleerd van groot belang. In klimaatscenario’s gebeurt dit doorgaans met behulp van schadefuncties. Die vertalen klimaatgerelateerde variabelen, zoals temperatuurstijging of extreme neerslag, naar economische schade. Kleine verschillen in de onderliggende aannames kunnen leiden tot aanzienlijke verschillen in de geschatte economische schade, inflatie effecten en uiteindelijk de verwachte rendementen van beleggingscategorieën.
De keuze voor een klimaatscenario moet beginnen bij het doel van de analyse.
De NGFS-scenario’s maken gebruik van schadefuncties die grotendeels uitgaan van lineaire relaties tussen klimaatverandering en economische schade. Deze benadering staat al geruime tijd ter discussie binnen de klimaatwetenschappelijke en economische literatuur2, omdat zij onvoldoende rekening zou houden met complexe processen in het klimaatsysteem en de mogelijke gevolgen van klimaatgerelateerde kantelpunten (tipping points). Klimaatwetenschappers pleiten daarom voor het gebruik van meer niet-lineaire schadefuncties waarin dergelijke dynamieken explicieter worden meegenomen.
Figuur 1 toont alternatieve schadefuncties met een logistische (S) vorm, die expliciet rekening houden met de mogelijkheid van niet-lineaire klimaateffecten. Bij beperkte opwarming, ongeveer 1 tot 2,5°C, liggen de schadeprojecties nog dicht bij de door het NGFS gehanteerde schadefuncties. Naarmate de mondiale temperatuur verder stijgt, kunnen echter kritieke drempels of kantelpunten worden bereikt, waardoor de economische schade disproportioneel toeneemt. In tegenstelling tot de lineaire NGFS-benadering, waarin de marginale schade per extra graad opwarming relatief constant blijft, impliceren deze functies dat de economie en het klimaatsysteem steeds gevoeliger kunnen worden voor verdere temperatuurstijging. Hierdoor kunnen de economische gevolgen bij hogere opwarmingsniveaus aanzienlijk groter uitvallen dan in de NGFS-projecties. Dit betreft ook de huidige projecties van de meest waarschijnlijke opwarming3.
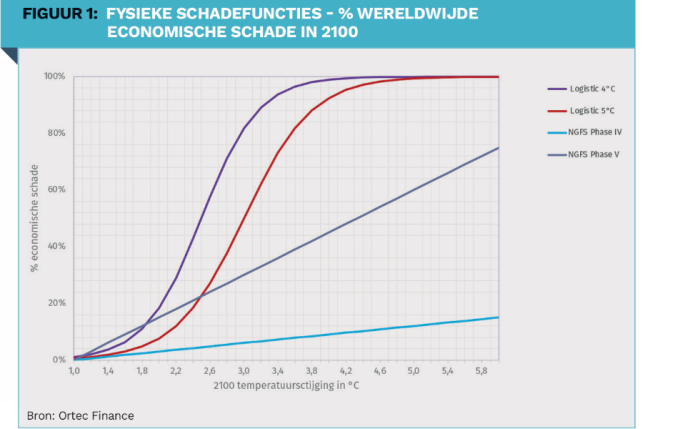
In de meest recente versie van de NGFS scenario’s (Fase V) is de methodologie flink aangescherpt. Dit resulteert in fors hogere schokken dan in eerdere versies. De lineaire aard van de schadefunctie blijft echter onveranderd en veronderstelt nog steeds geleidelijk toenemende schades bij extra opwarming. Daarnaast is de publicatie die ten grondslag ligt aan deze modelontwikke ling onlangs teruggetrokken door het tijdschrift Nature omwille van methodologische fouten4.
Het kiezen van de juiste scenario’s
De keuze voor een klimaatscenario moet daarom beginnen bij het doel van de analyse. Wanneer het fonds vooral wil voldoen aan de minimale vereisten van de toezichthouder, rapportageverplichtingen en externe vergelijkbaarheid, ligt het gebruik van NGFS-scenario’s voor de hand. Deze scenario’s bieden een herkenbaar en breed geaccepteerd kader, ook als er discussie bestaat over de onderliggende aannames voor fysieke schade. Maar zodra een scenarioanalyse wordt gebruikt als input voor strategische besluitvorming, is alleen herkenbaarheid niet voldoende. Dan moet het scenario ook laten zien waar de kwetsbaarheden in de portefeuille zitten en hoe risico’s kunnen doorwerken naar verschillende beleggingscategorieën om de huidige strategische allocatie te toetsen.
Voor die strategische toepassing zijn vaak aanvullende of alternatieve scenario’s nodig: scenario’s die zijn gemaakt om de vertaalslag naar de beleggingsportefeuille te maken en tegelijkertijd strengere aannames voor fysieke risico’s en niet-lineaire economische effecten meenemen. Het doel is dan niet om af te wijken van het NGFS omwille van het afwijken zelf, maar om te zorgen dat de analyse voldoende inzichtelijke uitkomsten oplevert om beleggingsbeleid, risico budgetten en strategische asset allocatie daadwerkelijk te toetsen.
|
IN HET KORT Klimaatrisico’s worden bij pensioenfondsen vooral in de implementatiefase van het beleggingsproces beheerst. Klimaatscenario’s kunnen helpen om klimaatrisico’s strategisch te beoordelen. De waarde van scenarioanalyse hangt af van de aansluiting op de onderzoeksvraag. NGFS-scenario’s bieden vergelijkbaarheid, maar geven niet altijd voldoende inzicht in financiële materialiteit. Voor strategische keuzes moeten scenario’s expliciet de impact op multi assetportefeuilles tonen. |
1 Origin and Purpose | Network for Greening the Financial System
2 Emperor’s New Climate Scenarios – a warning for financial services
3 CAT Thermometer | Climate Action Tracker
4 Nature Retracts Study Predicting Catastrophic Climate Toll - The New York Times
Lees het artikel in het digitale magazine