
Social bonds vinden hun plek in portefeuilles (ronde tafel ‘Social Bonds’ – deel 2)
Social bonds vinden hun plek in portefeuilles (ronde tafel ‘Social Bonds’ – deel 2)
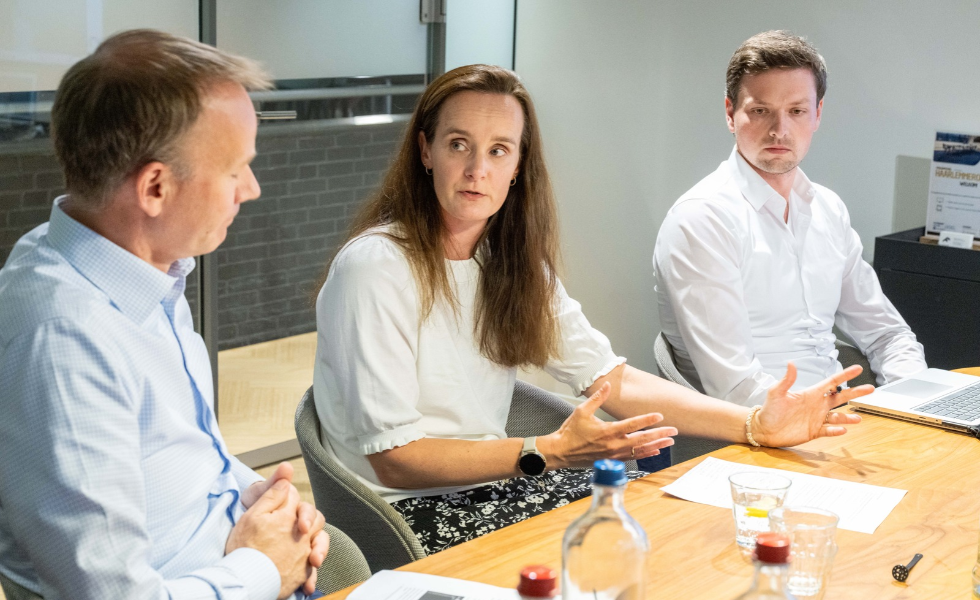
In deel 2 van het rondetafelverslag over Social Bonds bespreken vijf experts de opkomst van nieuwe beleggingsinstrumenten, de uitdagingen rond impactmeting en de rol van social bonds in beleggingsportefeuilles. Ook komt de verhouding tussen publieke en private impactbeleggingen aan bod.
Door Hans Amesz
|
VOORZITTER: Petra Stassen, AF Advisors
DEELNEMERS: Bram Bos, Goldman Sachs Asset Management Gwennaële Bruning, Achmea Investment Management Letty Byatt, Columbia Threadneedle Investments Quintin Veldmeijer, PGGM Jessica Zarzycki, Nuveen |
Zijn er in de afgelopen maanden of jaren nieuwe sectoren of regio’s opgekomen?
Zarzycki: ‘Wij zien vooral een sterke ontwikkeling op het gebied van blended finance. Goede voorbeelden zijn de zogenoemde Orange Bonds en de serie Women’s Livelihood Bonds. Deze instrumenten maken het mogelijk kapitaal naar regio’s te sturen waar investeren traditioneel lastiger is, terwijl tegelijkertijd specifiek wordt bijgedragen aan economische kansen voor vrouwen. Wereldwijd ontvangen vrouwen nog steeds slechts een zeer klein deel van de beschikbare financiering. Het economisch potentieel van een betere toegang tot kapitaal is daardoor enorm.’
Bruning: ‘We moeten met betrekking tot social bonds oppassen voor al te veel verschillende labels, kaders en classifi caties. Hoe meer versnippering ontstaat, hoe moeilijker het wordt om kapitaal efficiënt naar sociale en groene projecten te laten stromen.’
Byatt: ‘Thematische obligaties zijn in opkomst. We zien bijvoorbeeld obligaties die specifiek zijn gericht op gezondheids zorg, gendergelijkheid of betaalbare huisvesting. Voor beleggers zijn deze instrumenten waardevol omdat ze veel duidelijker afbakenen welke projecten worden gefinancierd. Daardoor wordt de impactanalyse eenvoudiger dan bij brede social bonds die uiteenlopende categorieën combineren.‘
Bos: ‘De afgelopen jaren hebben we steeds specifiekere vormen van ‘use of proceeds’-bonds gezien. Dat zijn obligaties waarbij de opbrengst vooraf is bestemd voor specifieke projecten of uitgaven. We zagen recent een interessant voorbeeld van een obligatie die gericht is op de gevolgen van het smelten van gletsjers. De opbrengsten worden ingezet om gemeen schappen te helpen zich aan te passen aan de effecten van klimaatverandering.
Welke ontwikkelingen zien jullie op het gebied van impactmeting en rapportage?
Bos: ‘De situatie is de afgelopen jaren zeker verbeterd. Tegelijkertijd lopen de onderliggende methodologieën nog steeds sterk uiteen. Daardoor blijft het samenvoegen van impactgegevens binnen een fonds voor social bonds een grote uitdaging. Ik denk overigens dat het rapporteren van KPI’s alleen niet voldoende is. Kwantitatieve gegevens vertellen slechts een deel van het verhaal. Case study’s kunnen helpen om sociale uitkomsten beter in de praktijk te begrijpen. Ik zie engagement als een van de krachtigste onderdelen van het use of proceeds-model.’
Zarzycki: ‘Het gaat niet langer uitsluitend om groene impact, maar ook om vragen over het nut voor de gemeenschap en vragen als: welke gemeenschappen profiteren hiervan, welke gezondheids voordelen ontstaan er, en welke bredere maatschappelijke effecten worden er bereikt? Wij verwachten dat deze vorm van rapportage in de toekomst alleen maar belangrijker zal worden.
We moeten met betrekking tot social bonds oppassen voor al te veel verschillende labels, kaders en classificaties.
Byatt: ‘Wij zijn erg positief over de opkomst van sociale nevenvoordelen binnen green bonds. We maken gebruik van case study’s om klanten daadwerkelijk inzicht te geven in wat hun belegging heeft mogelijk gemaakt.’
Bruning: ‘Als we te veel nadruk leggen op de steeds uitgebreidere kwantitatieve rapportages, lopen we het risico de impact te overschatten of onnodige complexiteit te creëren. We moeten voorkomen dat we de drempel om social bonds uit te geven steeds verder verhogen. Extra rapportagevereisten brengen immers kosten en administratieve lasten met zich mee. Hoewel AI deze lasten in de toekomst mogelijk deels kan verlichten, blijft het belangrijk een goede balans te bewaren tussen informatiebehoefte en uitvoerbaarheid.’
Met welke hindernissen worden beleggers geconfronteerd wanneer zij overwegen een specifiek deel van hun portefeuille aan social bonds toe te wijzen? En hoe kunnen deze hindernissen worden overwonnen?
Byatt: ‘De markt voor social bonds is nog relatief geconcentreerd. Overheden, supranationale instellingen en ontwikkelingsbanken domineren het uitgiftevolume. Het aantal bedrijfsuitgiftes blijft dus beperkt. Dat is logisch, omdat veel sociale projecten nauwer aansluiten bij publieke beleidsdoelstellingen dan bij de kernactiviteiten van bedrijven. Dit kan worden opgelost door sociale obligaties vanuit een breder perspectief te benaderen, waarbij wordt gekeken naar sociale resultaten bij alle aangeduide gelabelde obligaties en mogelijk zelfs naar de ‘general corporate purpose’ van zeer maatschappelijk georiënteerde entiteiten, zoals liefdadigheidsinstellingen.’
Bos: ’Het debat met betrekking tot green en social bonds draait vaak om enkele basispunten meer of minder rendement ten opzichte van traditionele obligaties. Die discussie kan te veel aandacht krijgen, want het mogelijke verschil is tegen woordig zeer beperkt en vaak nauwelijks meetbaar. De veel belangrijkere vraag is wat ons betreft wat de toevoeging van green of social bonds betekent voor de portefeuille als geheel. Verandert de risicospreiding? Welke emittenten voeg je toe? Wat doet dat met de totale portefeuilleconstructie? Bovendien zien we soms dat emittenten die voorheen uitsluitend conventionele obligaties uitgaven, na hun eerste groene of sociale emissie anders worden beoordeeld door de markt. Dat effect kan zich uitstrekken over hun gehele rentecurve. Dat soort bredere markteffecten is waarschijnlijk belangrijker dan de vraag of er op een specifieke obligatie een beperkt greenium aanwezig is.’
Veldmeijer: ‘Ik denk dat een greenium vooral ontstaat wanneer sprake is van schaarste. Dat hebben we gezien bij de eerste generatie green bonds. Toen was het aanbod beperkt en de vraag groot. Daardoor ontstond er tijdelijk een prijsverschil. Naarmate de markt groeide en meer uitgiftes beschikbaar kwamen, verdween dat effect grotendeels.
Hoe krijgen social bonds een plek in de portefeuille? En wat houdt beleggers eventueel tegen daarin te beleggen?
Bos: ‘De belangrijkste vraag is niet of je afzonderlijk in social bonds belegt, maar wat de impact is op je totale porte feuille. Wanneer je naar de wereldwijde obligatiemarkt kijkt, is de exposure vaak geconcentreerd in een beperkt aantal grote emittenten. Door impactobligaties toe te voegen, kan die concentratie verschuiven. Je verlaagt bijvoorbeeld mogelijk – afhankelijk van de algehele portfolio – de weging van dominante emittenten en creëert het potentieel voor meer spreiding binnen de portefeuille.’
Bruning: ‘Vanwege de beperkte diversificatie binnen het universum van social bonds verwacht ik dat allocaties naar social bonds altijd geringer zullen zijn dan allocaties naar green bonds. Het zou naar mijn mening niet verstandig zijn om een groot deel van een vastrentende portefeuille uitsluitend te vervangen door social bonds.
De veel belangrijkere vraag is wat de toevoeging van green en social bonds betekent voor de portefeuille als geheel.
Zarzycki: ‘Door zowel green als social bonds op te nemen, ontstaat meer flexibiliteit en een betere diversificatie binnen de portefeuille. Als je je uitsluitend op één thema richt, ontstaat het risico van overconcentratie. Door breder te kijken, kun je de portefeuille op een meer traditionele vastrentende manier beheren, terwijl je tegelijkertijd positieve milieu- en sociale resultaten nastreeft.’
Byatt: ‘Onze klanten zoeken inderdaad steeds vaker naar een geïntegreerde benadering van sociale en groene vraagstukken. De reden daarvoor is simpel: maatschappelijke en milieu problemen bestaan niet los van elkaar. Binnen onze fondsen moet iedere obligatie eerst voldoen aan alle uitsluitingscriteria. Vervolgens voeren we een diepgaande analyse uit van de positieve maatschappe lijke uitkomsten. We kijken daarbij naar thema’s als betaalbare huisvesting, gezondheidszorg, onderwijs, werkgelegen heid en veerkrachtige essentiële voorzieningen die bijdragen aan een duurzame samenleving.’
Beleggen in private markten wordt steeds populairder, zeker wanneer het wordt gepositioneerd als impact beleggen. Gaat deze ontwikkeling ten koste van sociale obligatiefondsen en sociale mandaten, of versterken beide elkaar juist?
Bruning: ‘Wij zien inderdaad een toenemende belangstelling voor private credit en private equity binnen impact beleggen. Toch ervaren wij dat niet als een verschuiving weg van gelabelde obligaties. Beide benaderingen zijn complementair. Mogelijk speelt ook het type belegger een rol. Kleinere of minder ervaren institutionele beleggers voelen zich vaak meer aangetrokken tot de markt voor gelabelde obligaties vanwege de toegankelijkheid en transparantie. Meer ervaren beleggers zijn vaker actief in private markten. Per saldo zien wij geen substitutie-effect tussen beide segmenten.’
Veldmeijer: ‘Beide markten kunnen prima naast elkaar bestaan. Als je impact zeer strikt definieert en veel gewicht toekent aan additionaliteit, dan kan de private markt aantrekkelijk lijken. Daar is het vaak eenvoudiger om een directe bijdrage aan een project of onderneming aan te tonen. Wanneer je echter een bredere definitie van impact hanteert, kunnen social bonds net zo goed een geschikt instrument zijn.
Zarzycki: ‘Uniek aan de vastrentende markt is de rol van overheden. Via staatsobligaties, gemeentelijke obligaties en uitgiftes van multilaterale ontwikkelings banken kunnen beleggers rechtstreeks bijdragen aan maatschappelijke doelstellingen op grote schaal. Juist daarom blijven publieke markten een krachtig instrument voor sociale impact.’
Bos: ‘Ik ben het ermee eens dat beide markten hand in hand kunnen gaan. Onze ervaring is dat wanneer beleggers ervoor kiezen een deel van hun portefeuille aan impact te wijden, zij dat meestal over meerdere beleggingscategorieën doen. Gelabelde obligaties zijn vaak een logische eerste stap, omdat vrijwel iedere institutionele belegger al een substantiële allocatie naar liquide obligaties heeft. Daarnaast zien we bijvoorbeeld dat pensioenfondsen in private impact fondsen beleggen, terwijl ze social of green bonds gebruiken als onderdeel van hun liquiditeitsbeheer. Dat laat juist zien hoe beide benaderingen elkaar kunnen aanvullen.
Merken jullie dat klanten die in social bonds willen beleggen steeds beter geïnformeerd zijn en explicietere opvattingen hebben over impact?
Byatt: ‘De afgelopen paar jaren hebben klanten een veel positiever beeld gekregen van impactbeleggen. De gesprekken zijn inhoudelijker geworden en beleggers stellen steeds gerichtere vragen over de daadwerkelijke maatschappelijke resultaten van hun investeringen.’
|
Petra Stassen Petra Stassen is Hoofd Duurzaamheid bij AF Advisors. Ze begon in 2003 bij het Agentschap van het ministerie van Financiën en werkte vervolgens bij NN Investment Partners en bij rechtsopvolger Goldman Sachs Asset Management. De laatste 10 jaar lag haar focus op duurzaam beleg gen. Bij AF Advisors bouwt ze de dienstverlening en advisering rondom duur zaam beleggen verder uit. |
|
Bram Bos Bram Bos is Managing Director bij Goldman Sachs Asset Manage ment en fungeert als Global Head of Sustainable and Impact Fixed Income. Hij geeft leiding aan een team dat voornamelijk gericht is op het beheer van porte feuilles die voor 100% zijn gealloceerd aan ‘labeled bonds’. Bos beschikt over 25 jaar ervaring in portfolio management. |
|
Gwennaële Bruning Gwennaële Bruning is sinds 2014 Head of Credits bij Achmea Investment Manage ment. Onder haar leiding zijn diverse credit- en impactge richte mandaatstra tegieën en fondsop lossingen ontwikkeld. Eerder werkte ze bij Achmea Group, waar zij verantwoordelijk was voor de vastren tende portefeuilles van de verzekeraar, AXA Investment Managers en NN Investment Partners. Bruning studeerde Economie aan de Universiteit van Amsterdam. |
|
Letty Byatt Letty Byatt is sinds 2022 Social Impact Analist in het Investment Grade Credit-team bij Columbia Threadneedle Investments. Ze werkt met portfoliomanagers aan sociale impact kansen binnen social bond-strategieën en bekleedde eerder de rol Client Management bij Royal London Asset Management. Ze is in bezit van een certificaat in ESG Investing van CFA Institute en heeft een Sustainable Finance opleiding afgerond aan de Universiteit van Cambridge. |
|
Quintin Veldmeijer Quintin Veldmeijer is sinds 2019 werkzaam bij PGGM als Credit Analist en Portefeuille- manager. In deze rol is hij verantwoordelijk voor de auto- en kapitaalgoedsector en tevens specialist op het werkterrein van ESG. Het PGGM credit-team beheert de mandaten Global Credit en Euro Investment Grade Credit voor PFZW. Veldmeijer studeerde Finance aan de Universiteit van Tilburg. |
|
Jessica Zarzycki Jessica Zarzycki is Portfoliomanager binnen Nuveen’s global fixed income team, gespecialiseerd in ESG- en impactstrate gieën. Zij is Lead Portfolio Manager voor de Global Core Impact-strategie en Co-Portfolio Manager voor meerdere ESG/ Impact obligatiestra tegieën. Zarzycki begon haar loopbaan bij Nuveen in 2008 en heeft een bachelor in Business Administra tion van The Ohio State University. |
Lees het verslag in het digitale magazine