
Van noodfinanciering naar structurele impact (ronde tafel ‘Social Bonds’ – deel 1)
Van noodfinanciering naar structurele impact (ronde tafel ‘Social Bonds’ – deel 1)
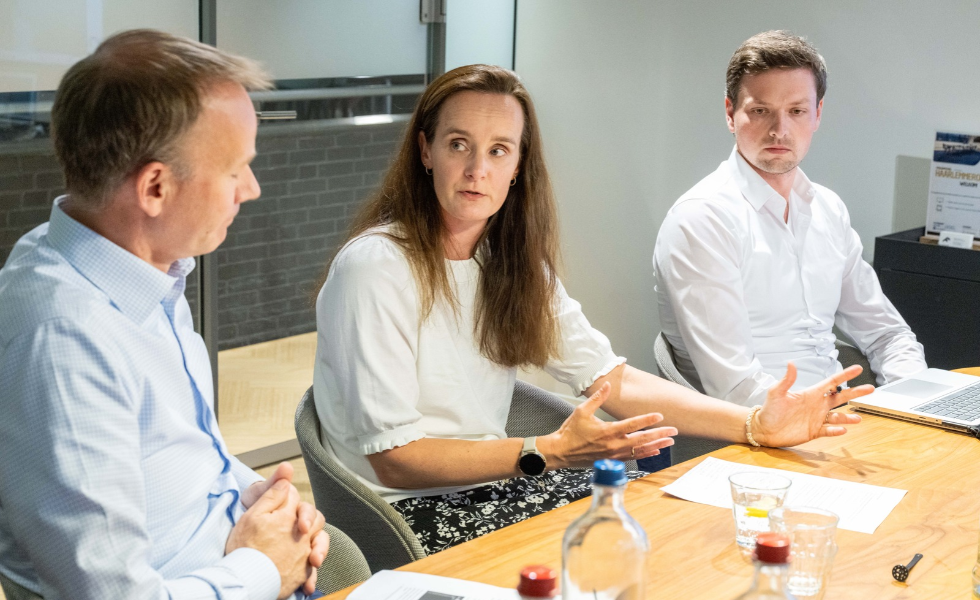
De markt voor social bonds heeft zich sinds de COVID-19-pandemie sterk ontwikkeld. In deel 1 van het rondetafelverslag over Social Bonds bespreken vijf experts de verschuiving naar structurele maatschappelijke doelstellingen, de combinatie van sociale en groene investeringen en de impactmogelijkheden in zowel ontwikkelde als opkomende markten.
Door Hans Amesz
|
VOORZITTER: Petra Stassen, AF Advisors
DEELNEMERS: Bram Bos, Goldman Sachs Asset Management Gwennaële Bruning, Achmea Investment Management Letty Byatt, Columbia Threadneedle Investments Quintin Veldmeijer, PGGM Jessica Zarzycki, Nuveen |
Hoe heeft de markt voor social bonds zich sinds de beginjaren ontwikkeld?
Letty Byatt: ‘De echte doorbraak van social bonds kwam tijdens de COVID-19 pandemie. In 2020 en 2021 werd een enorme hoeveelheid noodfinanciering aangetrokken voor sociale doeleinden, met name via het Europese SURE programma (Support to mitigate Unemployment Risks in an Emergency). Dat vertegenwoordigde destijds ongeveer 98 miljard euro en vormde meer dan 30% van de totale markt voor obligaties met een rating. Na de pandemie nam die noodfinanciering af. Sindsdien zien we een stabielere en meer volwassen markt ontstaan. Waar social bonds tijdens de pandemie vooral werden gebruikt voor werkgelegenheidsprogramma’s, inkomensondersteuning, en steun aan het midden- en kleinbedrijf en de gezondheidszorg, worden ze nu steeds vaker ingezet om structurele maatschap pe lijke ongelijkheden aan te pakken.’
Jessica Zarzycki: ‘Betaalbare huisvesting is een van de meest dominante thema’s binnen de markt voor social bonds gebleven. Dat is niet verrassend, omdat betaalbare huisvesting relatief eenvoudig meetbaar is in vergelijking met veel andere sociale resultaten. Bovendien bestaat er breed draagvlak voor dit thema bij overheden, lokale autoriteiten, bedrijven en financiële instellingen. Bij andere sociale thema’s, zoals beroeps opleiding, gezondheidszorg of toegang tot essentiële diensten, is het vaak moeilijker om impact meetbaar te maken.’
Bram Bos: ‘Als je kijkt naar de emissie cijfers van de afgelopen tien jaar, zie je duidelijk dat de COVID-19-periode een enorme impuls heeft gegeven aan de markt voor social bonds. Rond 2020 waren de verwachtingen voor groei in deze markt flink. Positief is dat het segment zich sindsdien goed heeft ontwikkeld. Maar er zijn ook aandachts punten. Wij hadden bijvoorbeeld veel meer uitgiftes verwacht van industriële ondernemingen die investeren in betere arbeidsomstandig heden of sociale voorzieningen binnen hun productie - ketens.’
Quintin Veldmeijer: ‘Het aantal social bonds binnen de totale markt voor duurzame obligaties is weliswaar iets gedaald, maar tegelijkertijd zien we een sterke groei van duurzaamheidsobligaties, waarin sociale en groene doelstellingen worden gecombineerd. Hoewel groene projecten daarin nog steeds dominant zijn, neemt de sociale component toe.’
Wat zijn de belangrijkste factoren achter de opkomst en de groei van de markt voor social bonds?
Gwennaële Bruning: ‘Wat bedrijfsuitgiftes betreft, zijn het niet alleen banken die actief zijn. Ook vastgoedbedrijven spelen een steeds grotere rol. Hoewel het aantal bedrijfs uitgiftes is toegenomen, is dit deel van de markt mogelijk minder snel gegroeid dan sommige marktparticipanten vooraf hadden verwacht. Tegelijkertijd is het niet vreemd dat de markt voor social bonds nog altijd wordt gedomineerd door aan de overheid gelieerde instellingen. Veel sociale doelstellingen, zoals betaalbare huisvesting, sociale voorzieningen of inclusieprogramma’s, sluiten immers beter aan bij publieke dan bij bedrijfsdoelstellingen.’
Zarzycki: ‘De bredere duurzaamheids markt heeft zich de afgelopen jaren sterk gericht op klimaatverandering en de energietransitie. Daardoor zijn sociale vraagstukken soms wat naar de achter grond verdwenen. Voor veel mensen zijn sociale uitdagingen echter urgenter dan klimaatvraagstukken. Wanneer iemand geen betaalbare woning heeft, moeite heeft om voedsel op tafel te krijgen of geen toegang heeft tot gezondheids zorg, krijgen die problemen vanzelf sprekend prioriteit. Naarmate meer kapitaal wordt ingezet om maatschappe lijke problemen aan te pakken, ontstaat uiteindelijk ook een stevigere basis om langetermijnuitdagingen, zoals klimaatverandering, aan te pakken.’
Byatt: ‘Wij zien ook de omgekeerde beweging: sommige groene investeringen hebben van nature een sterke sociale component. Een goed voorbeeld zijn klimaatadaptatie-obligaties. Het gaat daarbij bijvoorbeeld om het vergroten van de veerkracht van nutsvoorzieningen, wegen en andere kritieke infrastructuur, zodat mensen tijdens natuurrampen toegang houden tot drinkwater, gezond heidszorg, vervoer en communicatie.’
Welke ontwikkelingen hebben jullie waargenomen in het gebruik van social bonds?
Veldmeijer: ‘Vergeleken met vijf jaar geleden is financiële inclusie veel verfijnder geworden. Aanvankelijk lag de nadruk vooral op microfinanciering, maar inmiddels is de markt veel gerichter geworden. Er wordt steeds vaker gefocust op specifieke doelgroepen, zoals achter gestelde gemeenschappen, minderheden en vrouwen. Daarmee is de markt verschoven van brede microfinancierings programma’s naar veel concreter geformuleerde maatschappelijke doelstellingen.’
Bos: ‘Vanuit sommige investeerders zien we belangstelling voor duurzame en sociale beleggingen in opkomende markten. Dat zien we bij green bonds uit opkomende markten, maar ik denk dat hetzelfde geldt voor social bonds. Sommige beleggers overwegen om via social bonds in opkomende markten te investeren. Zeker nu veel beleggers exposure naar Amerikaanse dollars willen houden, terwijl zij tegelijkertijd hun geografische spreiding willen vergroten.
Bruning: ‘Wij zien juist een andere trend. Veel klanten zijn op zoek naar impact die dichter bij huis zichtbaar is. Daardoor verschuift de aandacht eerder naar Nederland en Europa dan naar verre markten.’
Veldmeijer: ‘Met het oog op maatschap pe lijke impact zou je kunnen beredeneren dat juist in opkomende markten de grootste verschillen kunnen worden gemaakt. Ook in ontwikkelde markten is impact mogelijk, maar de potentiële maatschappelijke meerwaarde is in opkomende economieën vaak aanzienlijk groter.’
Byatt: ‘Het klopt dat de verschillen tussen rijke en arme landen groot zijn en dat opkomende markten veel impact mogelijkheden bieden. Tegelijkertijd kun je ook in ontwikkelde economieën substantiële maatschappelijke resultaten behalen wanneer je je richt op kwetsbare of achtergestelde groepen. Binnen onze wereldwijde strategie beleggen we graag in opkomende markten, maar binnen onze Europese en Britse fondsen zoeken we juist naar obligaties die sterk zijn gericht op die regio’s, met bijzondere aandacht voor kwetsbare gemeenschappen.’
Een van de categorieën binnen social bonds is werkgelegen heidscreatie. Maar hoe bepaal je wanneer het creëren van banen daadwerkelijk een sociaal doel dient en niet gewoon een economisch doel?
Bos: ‘Iedere organisatie heeft haar eigen definitie van wat sociaal, duurzaam of impactvol is. Wij kijken bijvoorbeeld specifiek naar financiering voor het midden- en kleinbedrijf in regio’s met een bovengemiddelde werkloosheid. Tegelijkertijd laat dit precies zien waarom social bonds complex zijn. Wat in de ene regio sociaal relevant is, hoeft dat elders niet te zijn. Daardoor vereist de analyse veel meer maatwerk dan bij groene projecten. Bij een windpark is het relatief eenvoudig om de milieu-impact vast te stellen, ongeacht waar het staat. Bij sociale huisvesting of werkgelegenheids programma’s ligt dat veel genuanceerder. Daarom heeft iedere partij uiteindelijk haar eigen beoordelingskader ontwikkeld.’
Voor veel mensen zijn sociale uitdagingen urgenter dan klimaatvraagstukken.
Zarzycki: ‘Ik denk dat er nieuwe maat schappelijke vraagstukken ontstaan rond ontwikkelingen zoals kunstmatige intelligentie en datacenters. Wanneer wij in gesprek gaan met grote technologie bedrijven, bespreken we niet alleen hun milieu-impact, maar ook hun relatie met lokale gemeenschappen, investe ringen in onderwijs en beroeps opleidingen en hun bredere maatschappe lijke verantwoorde lijk heid.’
|
Petra Stassen Petra Stassen is Hoofd Duurzaamheid bij AF Advisors. Ze begon in 2003 bij het Agentschap van het ministerie van Financiën en werkte vervolgens bij NN Investment Partners en bij rechtsopvolger Goldman Sachs Asset Management. De laatste 10 jaar lag haar focus op duurzaam beleg gen. Bij AF Advisors bouwt ze de dienstverlening en advisering rondom duur zaam beleggen verder uit. |
|
Bram Bos Bram Bos is Managing Director bij Goldman Sachs Asset Manage ment en fungeert als Global Head of Sustainable and Impact Fixed Income. Hij geeft leiding aan een team dat voornamelijk gericht is op het beheer van porte feuilles die voor 100% zijn gealloceerd aan ‘labeled bonds’. Bos beschikt over 25 jaar ervaring in portfolio management. |
|
Gwennaële Bruning Gwennaële Bruning is sinds 2014 Head of Credits bij Achmea Investment Manage ment. Onder haar leiding zijn diverse credit- en impactge richte mandaatstra tegieën en fondsop lossingen ontwikkeld. Eerder werkte ze bij Achmea Group, waar zij verantwoordelijk was voor de vastren tende portefeuilles van de verzekeraar, AXA Investment Managers en NN Investment Partners. Bruning studeerde Economie aan de Universiteit van Amsterdam. |
|
Letty Byatt Letty Byatt is sinds 2022 Social Impact Analist in het Investment Grade Credit-team bij Columbia Thread needle Invest ments. Ze werkt met portfoliomanagers aan sociale impact kansen binnen social bond-strategieën en bekleedde eerder de rol Client Manage ment bij Royal London Asset Management. Ze is in bezit van een certificaat in ESG Investing van CFA Institute en heeft een Sustainable Finance opleiding afgerond aan de Universiteit van Cambridge. |
|
Quintin Veldmeijer Quintin Veldmeijer is sinds 2019 werkzaam bij PGGM als Credit Analist en Portefeuille- manager. In deze rol is hij verantwoordelijk voor de auto- en kapitaalgoedsector en tevens specialist op het werkterrein van ESG. Het PGGM credit-team beheert de mandaten Global Credit en Euro Investment Grade Credit voor PFZW. Veldmeijer studeerde Finance aan de Universiteit van Tilburg. |
|
Jessica Zarzycki Jessica Zarzycki is Portfoliomanager binnen Nuveen’s global fixed income team, gespecialiseerd in ESG- en impactstrate gieën. Zij is Lead Portfolio Manager voor de Global Core Impact-strategie en Co-Portfolio Manager voor meerdere ESG/ Impact obligatiestra tegieën. Zarzycki begon haar loopbaan bij Nuveen in 2008 en heeft een bachelor in Business Administra tion van The Ohio State University. |
Lees het verslag in het digitale magazine