Ronde tafel 'Beyond Net Zero'
Ronde tafel 'Beyond Net Zero'
Biodiversiteit en ecosysteem diensten vormen een belangrijke basis onder onze economie. Nederlandse pensioenfondsen besteden daarom steeds meer aandacht aan biodiversiteitsverlies en de mogelijke gevolgen hiervan voor de economie, bedrijven en beleggingsportefeuilles. Maar hoe formuleer je een biodiversiteitsdoelstelling die financieel relevant, beïnvloedbaar én meetbaar is?
Door Hans Amesz
|
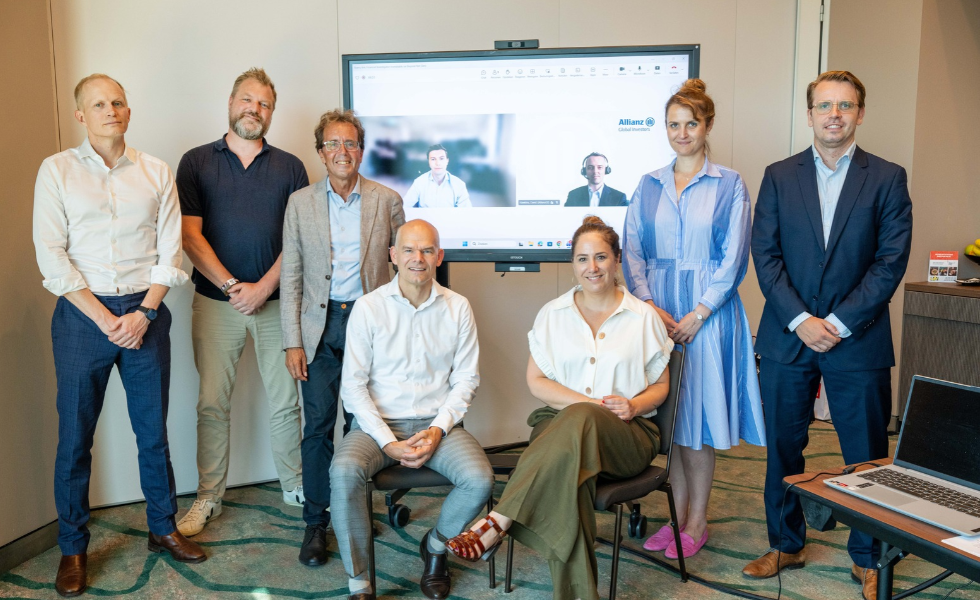
VOORZITTER: Jochen Harkema, ING Global Investment Centre
DEELNEMERS: Tim Balemans, MN Adrien Cambonie, UBP David Hawkins, Allianz Global Investors Robert Klijn, Fair Impact Marjolein Meulensteen, a.s.r. vermogensbeheer Nicholas Moss, Nuveen Natural Capital Karel Nierop, Triodos Investment Management Maria Velkova, Aqua-Spark |
Waarom is biodiversiteit een relevant thema voor beleggers?
Marjolein Meulensteen: ‘Ongeveer 70% van onze economie is sterk afhankelijk van ecosysteemdiensten, dus biodiversiteits verlies is, net als klimaatverandering, een systeemrisico. Het is eigenlijk vanzelf sprekend dat biodiversiteit belangrijk is.’
Karel Nierop: ‘Naarmate overheden, bedrijven en beleggers deze systeemrisico’s steeds meer internaliseren, groeit het besef dat biodiversiteitsverlies een aanzienlijke impact heeft op de bedrijfsvoering, projecten en de portefeuille. Dit creëert ook kansen om te investeren in aangepaste en nieuwe waardeketens.
Robert Klijn: ‘De N:P-ratio – de verhouding tussen stikstof en fosfaat in het kustwater – is momenteel 375:1, terwijl de biologisch optimale waarde 16:1 is. Dat maakt het systeem structureel kwetsbaar. Een deel van dat stikstof komt via de Rijn vanuit het buitenland, maar Nederland heeft ook een significant eigen bijdrage. We proberen nu iets op te lossen dat al decennia geleden is misgegaan. De vraag is hoe de financiële gemeenschap daarbij kan helpen.’
Maria Velkova: ‘Ik ben hier om het perspectief van de zogenoemde blauwe economie te belichten. Meer dan twee derde van ons aardoppervlak is bedekt met water en we halen meer dan 50% van onze zuurstof uit de oceanen. Waar we ook zelden bij stilstaan, is dat drie miljard mensen vis en zeevruchten als hun primaire bron van eiwit hebben. Dat is, om het in perspectief te plaatsen, meer dan varkensvlees en rundvlees samen. Tegelijkertijd zijn de investeringen in oceanen en SDG 14 het meest ondergefinancierd. Dat betekent een kans voor investeerders.’
Nicholas Moss: ‘Biodiversiteit en eco systeem diensten vormen de basis van onze economie. Dit geldt met name voor natuurlijke hulpbronnen zoals landbouw grond, bosgrond en andere vormen van natuurlijk kapitaal, waarvan de producti viteit op de lange termijn afhankelijk is van gezonde ecosystemen. Tegelijkertijd blijft de wereldwijde vraag naar voedsel, vezels en hout groeien. Wij zijn van mening dat beleggers zich moeten richten op die sectoren waar zij rechtstreeks kunnen beleggen in biodiversiteit en ecosysteem diensten en tegelijkertijd kunnen profiteren van sterke structurele vraagfactoren. Door te investeren in duurzaamheid, veerkracht en productiviteit van deze assets kunnen beleggers aanzienlijke waarde creëren voor zowel de natuur als hun portefeuilles. Naar onze mening is dit een van de weinige sectoren waarin beleggers aantrekkelijke langetermijnrendementen kunnen combi neren met het behoud en de verbetering van de natuurlijke systemen die ten grondslag liggen aan de economische activiteit.’
Tim Balemans: ‘Onze klanten, grote Nederlandse pensioenfondsen, hechten veel waarde aan het behoud van biodiversiteit. Juist omdat pensioenfondsen decennialange verplichtingen hebben, is het belangrijk om verder te kijken dan de waan van de dag en aandacht te besteden aan ontwikkelingen die op langere termijn materiële gevolgen kunnen hebben voor economie, bedrijven en beleggingsportefeuilles. Biodiversiteit is zo’n thema. Tegelijkertijd zien we de gevolgen van natuurverlies en klimaat verandering niet alleen in de toekomst, maar ook vandaag al om ons heen. De hittegolven en droogteperiodes van deze zomer laten zien dat economie en maat schappij afhankelijk zijn van gezonde ecosystemen.
Wat betekent biodiversiteit voor jullie?
David Hawkins: ‘Voor ons gaat het vooral om de integriteit van het ecosysteem op de plekken waar we investeren. Dat houdt in dat je tijdens de due diligence-fase al onderzoekt wat het betreffende project gaat betekenen voor het landgebruik, het water, de leefomgeving en de lokale gemeen schappen. Voelen we ons comfortabel om ons daar te engageren?’
Nierop: ‘Veel mensen zien de natuur en biodiversiteit als een decor. Maar niets is minder waar: wij mensen zijn onderdeel van die natuur en vormen samen met talloze andere soorten één groot ecosysteem. Dat dit besef bij veel mensen ontbreekt, is misschien wel de diepere oorzaak van de biodiversiteitscrisis waarin de wereld verkeert.’
Ongeveer 70% van onze economie is sterk afhankelijk van ecosysteem diensten, dus biodiversiteits verlies is, net als klimaatverandering, een systeemrisico.
Meulensteen: ‘In een ecosysteem is alles met elkaar verbonden. Als je één onderdeel wegneemt, kan het uit elkaar vallen. We proberen, zeker als investeerders, de bio diversiteit te meten aan de hand van één maatstaf, en dat geeft nooit een volledig beeld. Toch is het belangrijk om zo goed mogelijk inzicht te krijgen in de impact en afhankelijkheden die onze investeringen hebben op biodiversiteit. Gelukkig worden ook investeerders zich hier steeds meer bewust van.’
Moss: ‘Door te investeren in landbouw grond en bosgrond, investeren we in natuurlijke rijkdommen: water, bodem, lucht, bomen, gewassen. Deze zaken zijn volledig afhankelijk van de biodiversiteit en de ecosystemen eromheen, en beïnvloeden op de een of andere manier de performance van de assets. Biodiversiteit heeft dus daadwerkelijke gevolgen op sociaal en economisch vlak.’
In hoeverre beschouwen jullie biodiversiteit vooral als een financieel risico dat moet worden beperkt, of juist als een kwestie waarbij beleggers actief moeten streven naar het creëren van positieve impact?
Balemans: ‘We beoordelen zowel de impact van bedrijven op natuurlijk kapitaal als hun afhankelijkheid van ecosysteemdiensten. Dit stelt ons in staat om van een conceptuele en algemene analyse over te stappen naar een analyse op portfolioniveau, zodat we deze systeemrisico’s kunnen identificeren en analyseren. Daarnaast kunnen we dit bijvoorbeeld gebruiken om bedrijven te vragen zowel hun landgebruiksvoetafdruk als hun afhankelijkheid van ecosysteem diensten in kaart te brengen, zodat we met deze bedrijven in gesprek kunnen gaan en kunnen proberen deze risico’s te beperken in onze portefeuilles. Wat de kansen betreft: we hebben vorig jaar voor twee pensioen fondsen biodiversiteit als impactthema geïntroduceerd, en dit is de eerste stap om de mogelijkheden te zien die er binnen het biodiversiteitsthema liggen.’
We proberen nu iets op te lossen dat al decennia geleden is misgegaan. De vraag is hoe de financiële gemeenschap daarbij kan helpen.
Adrien Cambonie: ‘Risicobeperking is voor beleggers het dringende en voor de hand liggende uitgangspunt, omdat fysieke risico’s zoals waterschaarste en reputatie risico’s tegenwoordig van wezenlijk belang zijn. In de mitigatiehiërarchie wordt natuurpositieve financiering echter gedefinieerd als een combinatie van zowel risicobeperking als positieve impact. Het tegengaan en het omkeren van het verlies aan biodiversiteit vullen elkaar aan, en zowel de risico’s als de positieve effecten zijn nodig om de natuurcrisis waarmee we worden geconfronteerd op te lossen. Voor ons ligt de aanpak van het biodiversiteits risico vooral op operationeel vlak (grond stoffen, waterverbruik, afvalproductie, toeleveringsketen), terwijl de positieve impact voornamelijk voortkomt uit de verkochte producten en diensten.’
Kunnen jullie voorbeelden noemen van bedrijven die risico’s op het gebied van biodiversiteit heel goed aanpakken, of die oplossingen bieden voor het verlies aan biodiversiteit?
Klijn: ‘In Ghana bestaat een door een Nederlander opgericht bedrijf dat zo’n 11.000 ton menselijke ontlasting en organisch markt- en huishoudelijk afval gebruikt en daar 864.000 kilogram organische mest en 685 megawatt elektriciteit van maakt. Er gaat niets weg van die plek. Het is zoals de Chinezen het vierduizend jaar lang deden. Mensen hadden hun eigen stukje land en gebruikten alles. Er is dus geen externe meststof nodig, alles is gewoon regeneratief.’
Nierop: ‘We hebben veel voorbeelden van private investeringen, maar in ons beurs genoteerde beleggingsuniversum zit een Japans bedrijf met een positieve biodiversiteitsvoetafdruk dat al meer dan 70.000 duurzame, energieneutrale woningen heeft gebouwd. Rondom de wooncomplexen of individuele huizen worden inheemse boomsoorten geplant, waardoor lokale ecosystemen worden ondersteund. De activiteiten van dit bedrijf behouden en vergroten op die manier daadwerkelijk de biodiversiteit.
Cambonie: ‘Ik wil het graag hebben over een Portugese producent van kurkeiken. Het mooie van kurkeiken is dat je de boom niet hoeft te kappen om de schors te oogsten. De bossen met kurkeiken worden Montados genoemd en worden aangemerkt als hotspots voor biodiversiteit. Het bedrijf dat deze grond al generatieslang bezit, beheert dus een asset dat een hotspot voor biodiversiteit is. Bovendien kunnen ze dit materiaal oogsten, dat niet alleen licht en duurzaam is, maar ook een natuurlijke barrière vormt tegen brand, en gebruikt kan worden voor isolatie. Van het materiaal worden ook sneakers, meubels, zoals stoelen en krukken, en dat soort zaken gemaakt. Verder verstrekt het bedrijf toonaangevende informatie in zijn duurzaamheidsverslag. Ze hebben zelfs de waarde gemeten van de ecosysteemdiensten die ze ondersteunen door deze bossen te beheren.’
Moss: ‘We investeren in de Verenigde Staten in de markt voor mitigatiebanken, die in wezen een actieve markt voor biodiversiteit is. Volgens sommige schattingen bedraagt deze meer dan tien miljard dollar per jaar. Projecten in deze sector hebben betrekking op het herstel van leefgebieden, beken en wetlands. Het is een gereguleerde compliance-markt die niet zo erg bekend is, maar al sinds de jaren tachtig bestaat. In de afgelopen twintig tot dertig jaar is er een markt voor derde partijen ontstaan, waardoor je, als je in een bepaald gebied actief bent bij het herstel van een ecosysteem, compensatie certificaten kunt verkopen aan bedrijven die hun uitstoot moeten compenseren. Vanuit zakelijk en financieel oogpunt kan het, met de juiste projecten, ook heel interessant zijn.’
Velkova: ‘Er is een bedrijf dat beschikt over de eerste grootschalige productiefabriek in China om de Aziatische markt – de grootste markt voor visproducten – te bedienen. Ze produceren alternatieve protëine die is getest. We weten dat het niet alleen een vervangingsmiddel voor vismeel is, maar ook andere functionele voordelen biedt. De technologie is er dus. In Noorwegen is een beursgenoteerd bedrijf dat werkt aan kankerbehandeling en dat gebruik maakt van visresten en gelieerd is aan een grotere visproductielocatie. Verder hebben we ook een aantal aquacultuurbedrijven, bijvoorbeeld mosselkwekerijen in Portugal, waarvan we weten dat ze een positief effect op het milieu kunnen hebben.
Wat zijn de belangrijkste gegevens bronnen op het gebied van bio diversiteit en wat zijn hun belang rijkste beperkingen voor beleggers?
Nierop: ‘Een praktische manier om verbetering van de biodiversiteit te meten – die tegelijkertijd ook risico’s beperkt en een oplossing biedt voor zowel bosbouw als landbouw – is bodemgezondheid. Dit is een van de kerndoelen in onze investerings strategie in deze sectoren. Bodemgezondheid kun je onder andere meten aan de hand van biologisch materiaal in de bodem, door bodemmonsters te nemen en in de loop van de tijd te meten hoe de dichtheid en het gehalte aan biologische materiaal toenemen. Door het gebruik van chemische middelen te verminderen of te elimineren en in plaats daarvan biologische middelen te gebruiken, kun je de bodemgezondheid verbeteren, waardoor je beter beschermd bent tegen overstromingen en zelfs branden.’
Moss: ‘We maken gebruik van talrijke datasets en methoden, maar een van de interessantste waarmee we ons mee bezig hebben gehouden, zijn de natuurlijke kapitaalrekeningen. Met deze overzichten willen we alle ecosysteemdiensten in kaart brengen waarvan een landbouwbedrijf, bos of ander landgebonden bezit afhankelijk is. Vervolgens passen we economische analyses toe om hier een financiële waarde aan toe te kennen, zodat we de diensten die ze leveren kunnen waarderen, vergelijkbaar met een financiële balans. Het belang hiervan is dat het beleggers een manier biedt om eco systeemdiensten die moeilijk te begrijpen zijn, te conceptualiseren. Bodemgezondheid staat bijvoorbeeld gelijk aan dollars, net als ecosysteemgezondheid en productie. Als je dat allemaal op een voor beleggers begrijpe lijke manier kunt presenteren, maar ook kunt laten zien waar aantasting tot verliezen leidt, is dat een effectief instrument om ook te kunnen managen. De methodologieën zijn nog wel in ontwikkeling. Het is moeilijk om tot sommige van deze inzichten te komen, maar ik denk dat het op dit moment een van de beste manieren is om conceptueel een holistisch model van ecosystemen en biodiversiteit en hun economische waarde op te zetten.’
Voor ons gaat het vooral om de integriteit van het ecosysteem op de plekken waar we investeren.
Meulensteen: ‘We kunnen veel meten op projectniveau en die informatie kunnen we gebruiken om proxy’s te creëren, maar dan voor grotere portefeuilles. Ook al steunen deze gegevens niet altijd op de daad werkelijke meting van de biodiversiteit ter plaatse, ze geven wel een goed eerste beeld. Ook wetenschappelijke inzichten ontwikkelen zich razendsnel. Hoewel de informatie niet altijd perfect is, is er genoeg om op te sturen.’
Cambonie: ‘We zien dat steeds meer data leveranciers satellietbeelden gebruiken via ruimtelijke analyse. Dat lost niet al je problemen op, maar als je bijvoorbeeld een idee wilt krijgen van het risico waarmee een bedrijf in de toeleveringsketen te maken heeft, dan kun je verschillende assets vergelijken met verschillende natuurlagen – zoals waterstress of ontbossing – en van daaruit een beeld krijgen van het natuurrisico.’
Hawkins: ‘Veel bedrijven compenseren hun CO2-uitstoot en proberen ook natuur gebaseerde oplossingen te meten. Hoe kun je meten wat je doet? Je plant bijvoorbeeld duizend bomen, maar het succespercentage daarvan is misschien maar 40%. Hoe houd je dat in stand? Hoe houd je dat in de gaten? Onlangs kwam ik een bedrijf tegen dat niet alleen gebruik maakt van teledetectie, maar ook mensen ter plaatse inzet. Er wordt gekeken naar de levenscyclus van de investering: in dit geval naar de bomen in de loop van de tijd. De beschikbare datasets combineren verschillende elementen, bijvoorbeeld chlorofylindexen, wat in feite neerkomt op het construeren van een soort meetinstrument om je investering te verifiëren. Dit is al geruime tijd heel relevant, zowel voor compensatie als voor daadwerkelijke herbebossingsprojecten.’
Nierop: ‘Naast gegevens op het niveau van individuele assets of investeringen, wil je op een gegeven moment ook gegevens op portefeuilleniveau hebben, met proxy’s, zodat je die kunt vergelijken. Dit biedt een meer gestandaardiseerd kader om de bio diversiteitsvoetafdruk van een individuele investering, of zelfs een portefeuille, vast te stellen.’
Balemans: ‘Data op het gebied van bio diversiteit is volop in ontwikkeling. Er zijn steeds meer databronnen beschikbaar, variërend van bedrijfsrapportages tot wetenschappelijke gegevens over eco systemen, landgebruik, ontbossing en watergebruik. Tegelijkertijd blijft het een uitdaging om deze verschillende data bronnen met elkaar te verbinden en te vertalen naar consistente indicatoren voor beleggers. Zo is informatie over de staat van de natuur vaak beter beschikbaar dan gegevens over de impact en afhankelijk heden van individuele bedrijven. Via het Partnership for Biodiversity Accounting Financials (PBAF) dragen we bij aan de ontwikkeling van standaarden en metho dieken die financiële instellingen helpen om biodiversiteitsdata op een consistente manier te verwerken in analyses en verslaggeving.’
Velkova: ‘Wat ik heb gehoord, is dat we wel weten wat de biodiversiteit negatief beïnvloedt, maar dat we niet echt meten wat het positief beïnvloedt.’
Nierop: ‘Er gaat juist veel aandacht uit naar hoe je positieve impact meet. Als je kijkt naar de belangrijkste drijfveren van Important Bird and Biodiversity Areas, oftewel IBA’s, voor wetgeving inzake bio diversiteit, en dat is vrij goed gedocumen teerd, dan is het vrij duidelijk bij welke factoren je op je hoede moet zijn, of waar je bij investeringen moet controleren welk beleid een bedrijf bijvoorbeeld heeft tegen ontbossing of op het gebied van hernieuw bare energie.’
Juist omdat pensioenfondsen decennialange verplichtingen hebben, is het belangrijk om verder te kijken dan de waan van de dag.
Velkova: ‘Ik denk dat we alleen nog maar aan de oppervlakte krabben van wat er in het systeem gebeurt. We meten niet echt het effect dat bijvoorbeeld visvangst op het klimaat en de oceaan heeft. Zodra je kleine vissen wegvangt, verlies je bijvoorbeeld de grote en nog grotere vissen. Elk schoolkind zou deze samenhang begrijpen, en toch nemen we die niet mee in onze manier van denken.
Nierop: ‘Als je het hebt over het investeren in biodiversiteit en de natuur, draait de discussie vooral om de vraag wat je kunt aantonen om een positieve impact te hebben. Ik denk dat dat de verkeerde discussie is. We weten echt al wel hoe het beter kan. Het gaat ook om wat we nu wel doen, en niet alleen vanuit moreel, maar ook vanuit financieel oogpunt, zowel qua risico’s van niets doen als kansen die er zijn.
Zou je op basis van beperkte cijfers allocatiebeslissingen kunnen nemen?
Hawkins: ‘We hebben gevallen gezien van energiecentrales die proberen over te schakelen naar een op biomassa gebaseerde opzet als overgangsmethode, terwijl ze intussen gebruik blijven maken van fossiele brandstoffen. In de Verenigde Staten is er een proces van toegestane bebossing rondom die installaties. Het bos eromheen wordt gekapt – uiteraard voor houtproducten – en wat er op de grond achterblijft, wordt ter plekke verbrand. Het idee was dat de bio massacentrale de reststoffen – die toch gewoon verbrand zouden worden – zou gebruiken als brandstof voor hun eigen stroomopwekking. Ze vinden het zelf een heel groene aanpak, maar wij beschouwen het niet echt als ‘hernieuwbaar’. Het is een overgangsmaatregel, mits aan bepaalde voorwaarden met betrekking tot de grond stoffen wordt voldaan. We hebben wel een milieu-due diligence uitgevoerd. In dit specifieke geval was het grootste risico voor ons dat ze geen beleid tegen ontbossing hadden, geen inkoopbeleid, en beperkte due diligence op het gebied van inkoop, ook al zou hun moedermaatschappij zich hiertoe verbinden en al dit resthout verzamelen en aan hen leveren. Wij hebben toen gezegd: het risico bestaat dat jullie uiteindelijk gedeeltelijk bevoorraad worden met hout uit zeer waardevolle bossen in het gebied, oerbossen met een hoge bio diversiteit. Daar is goed bestuur nodig. Het kostte hen tijd om dit te verwerken, maar ze hebben het wel ter harte genomen. Dit is een voorbeeld van hoe het bio diversiteitsverlies zo laag mogelijk kan worden gehouden. We hebben ook, als onderdeel van de overeenkomst, afgesproken dat we over zes maanden terugkomen, omdat we dit als een relatief belangrijk risicopunt beschouwen.’
Balemans: ‘De gegevens zijn misschien nog niet perfect, maar er zijn wel degelijk mogelijkheden om hier iets mee te doen. Voor ons zou het effectiever kunnen zijn ons meer te richten op de onderliggende oorzaken van biodiversiteitsverlies dan uitsluitend te vertrouwen op geaggregeerde voetafdrukcijfers. De oorzaken omvatten factoren zoals verandering in landgebruik, waterverbruik en vervuiling, en de exploitatie van hulpbronnen. De relevantie van deze oorzaken varieert volgens ons ook nog per sector. Geaggregeerde gegevens kunnen goede hulpmiddelen zijn om te bepalen wat belangrijk is in de sector.’
Meulensteen: ‘Voor ons is het belangrijk dat bedrijven met een grote marktinvloed die een hoog risico lopen, of aan risico’s blootstaan, plannen hebben om die risico’s te beperken en zelf de beoordelingen uit voeren. Wat is hun impact? En als ze dat op lokaal nivieau kunnen vaststellen, is dat nog beter.’
Aan welke minimumeisen moet worden voldaan voordat er een investering wordt gedaan?
Hawkins: ‘Bij de screening is absoluut sprake van een minimumdrempel of een rode vlag. Er zijn een paar echt fundamentele best practice-elementen. De best practices zijn in feite de basisprincipes. Het spectrum kan breed zijn: je hebt bedrijven in portefeuille met zeer hoge normen, maar ook bedrijven met lage, of liever, onvolwassen normen. Op het niveau van de basisscreening gaat het in feite om de vraag: hoe ga je om met beschermde gebieden, of gebieden met een hoge landschappelijke of netto waarde? Wij zullen ook aanbevelingen en advies geven om de situatie te verbeteren. We hebben bijvoorbeeld suggesties over goede praktijken gedaan, wat verantwoord beheer inhoudt en hoe beleid inzake ontbossing eruitziet.’
Velkova: ‘Elke vorm van winnings activiteiten die de oceaan uitputten, is voor ons een no-go. Dat is iets waarvan we niet zien hoe je het echt kunt verzachten.’
Nierop: ‘We hebben uitgebreide minimum normen over verschillende onderwerpen. Principieel beleggen we niet in fossiele brandstoffen, mijnbouw, grootschalige industriële landbouw, enzovoort. We hebben een universum van bedrijven die wel aan onze minimumnormen voldoen. We hebben daarop een portefeuillescan uitgevoerd en vervolgens, met name op het gebied van biodiversiteit, een beoordeling gemaakt. We willen heel gericht in dialoog treden met bedrijven. Dus: wat zijn de onderwerpen en sectoren met hoge prioriteit waarop we ons moeten richten voor ons programma met betrekking tot biodiversiteit? De onderwerpen die we hebben vastgesteld zijn ontbossing en watervervuiling.’
Op assetniveau is er een reële kans om voedselzekerheid, CO2-opslag en biodiversiteit te combineren.
Meulensteen: ‘Wat ontbossing betreft, investeren we niet in palmolieproducenten die niet-gecertificeerde palmolie produceren. Hetzelfde geldt voor papierbedrijven die zich niet houden aan de strengste normen van het Forest Stewardship Council, de FSC-normen. De mogelijkheid tot dialoog met bedrijven is misschien nog wel een belangrijkere factor voor een beursgenoteerde beleggingsportefeuille.
Is voor beleggen in biodiversiteit een plek weggelegd op de openbare aandelenmarkten? En zo ja, hoe moet dit dan worden gepositioneerd binnen een aandelenportefeuille?
Cambonie: ‘Het is niet alleen mogelijk om via beursgenoteerde markten in bio diversiteit te beleggen, het is ook nood zakelijk. Vanwege de omvang van het probleem moeten we zoveel mogelijk inspanningen leveren. Tien jaar geleden zeiden de Verenigde Naties dat er jaarlijks vijf tot zeven biljoen dollar nodig zijn om de SDG’s te realiseren. Dat is ongeveer de omvang van de private markt. Ik ben ervan overtuigd dat we absoluut publiek kapitaal nodig hebben, evenals private bedrijven. Grote beurs genoteerde bedrijven beschikken over de balans die nodig is om daadwerkelijk in de transitie te investeren.’
Meulensteen: ‘Ik denk dat er op de beurs ook impact kan worden gerealiseerd door te beleggen in oplossingen die de negatieve impact op de biodiversiteit verminderen.’
Nierop: ‘Zogenoemde groene obligaties, waarvan het aanbod toeneemt, bieden een manier om een deel van het verlies aan biodiversiteit ongedaan te maken door geld uit de private markten aan te trekken.’
Veel mensen zien de natuur en biodiversiteit als een decor. Maar niets is minder waar: wij mensen zijn onderdeel van die natuur
Moss: ‘Hoewel dit geen onderdeel uitmaakt van onze portefeuilles, houden wij ons als bedrijf wel bezig met impactobligaties en hebben wij geïnvesteerd in obligaties voor herbebossing en de bescherming van neushoorns. Deze initiatieven zijn onder steund door verschillende actoren, waaronder de Wereldbank.’
Velkova: ‘We houden groene obligaties in de gaten, maar we zien ze niet heel vaak. Dat komt, denk ik, door het ontbreken van één enkele meeteenheid voor de effectiviteit van groene obligaties. Misschien moeten we op het gebied van biodiversiteit hetzelfde doen als ten aanzien van de energiesector, namelijk niet stoppen omdat er nog veel imperfecties zijn.’
Er bestaat een onderlinge samenhang tussen CO2-uitstoot, biodiversiteit en voedselzekerheid. Wat zou een manier zijn om deze drie onderwerpen te combineren?
Velkova: ‘Voor ons is eiwitproductie de schakel tussen die onderwerpen, omdat we die zien als de bepalende factor voor hoe onze CO2-uitstoot er de komende vijfentwintig jaar uit zal zien, hoe de bio diversiteit hierdoor zal worden beïnvloed, en hoe de groeiende bevolking gevoed zal worden. Onze investeringsthese is dat duurzaam gekweekte vis, schaal- en schelp dieren een oplossing kunnen vormen. Natuurlijk niet de enige, maar een groot deel van de oplossing. We zien op dit gebied veel beweging: de sector is geen niche meer. Ik ben optimistisch en denk dat we ons weer op een belangrijk keerpunt bevinden, waarbij ik de parallel trek tussen de zogenoemde blauwe economie en hernieuwbare energie. Vanuit het oogpunt van een investeerder is er een enorme kans om in deze sector te inves teren, want volgens de Wereldbank is er de komende vijfentwintig jaar 1,5 biljoen dollar nodig om in aquacultuur te inves teren. We hebben veel lessen geleerd uit de landbouw die we kunnen toepassen op de aquacultuur. Nu bestaat de kans om die lessen toe te passen en ervoor te zorgen dat het betere rendementen oplevert voor beleggers.’
Moss: ‘Op assetniveau is er een reële kans om voedsel zekerheid, CO2-opslag en biodiversiteit te combineren. Verder kun je op portfolio niveau, door verschillende strategieën te combineren, ook een combinatie van voedsel- en houtzekerheid bieden, waarbij je eco systeemherstel beschouwt als een aanvullende asset binnen een portefeuille, naast productieve assets zoals hout en landbouwgrond. Wij denken dat dit enkele van de beste kansen biedt om rechtstreeks te investeren in alle drie de genoemde onderwerpen.’
Nierop: ‘De grotere voedingsbedrijven zijn in veel opzichten de oligarchen van onze consumptie. Door ze via de beurs te beïnvloeden – bijvoorbeeld via engagement of aandeelhoudersactivisme – kun je het beleid sturen. En dat beleid raakt alles: van de inkoop van grondstoffen en hun productiemethoden tot elke andere schakel in de waardeketen. Zo creëer je een hefboomeffect dat de hele sector kan veranderen.’
Kortetermijn- denken is hier niet van toepassing, maar helaas is ons financiële systeem sterk gebaseerd op kortetermijn- metingen.
Balemans: ‘In ons engagementprogramma met twintig bedrijven uit de voedsel- en retailsector benadrukken we de nauwe samenhang tussen klimaat, biodiversiteit en voedselzekerheid. Deze samenhang komt onder meer tot uiting in thema’s als de eiwittransitie en de transitie naar duurzamere en meer regeneratieve landbouwsystemen. Daarbij besteden we ook aandacht aan de weerbaarheid van toeleveringsketens: hoe beïnvloeden klimaatverandering en natuurverlies de beschikbaarheid van grondstoffen en producten, en in hoeverre blijven huidige productieregio’s over tien of twintig jaar nog geschikt voor de productie ervan? Met bedrijven gaan we in gesprek over de specifieke uitdagingen waarmee zij worden geconfronteerd en over de rol die iedere schakel in de keten kan spelen bij het realiseren van deze transities. Daarnaast onderzoeken we hoe we via gerichte impactinvesteringen kunnen bijdragen aan de ontwikkeling van duurzame landbouw- en voedselsystemen en daarmee aan een veerkrachtigere economie.’
Klijn: ‘De overheid maakt eigenlijk geen onderscheid tussen regeneratieve landbouw en de huidige landbouw praktijken. Als je kijkt naar de natuurlijke compensatiegebieden, wat doet Staatsbosbeheer dan? Ze sturen die grote koeien, de Schotse hooglanders, erheen, alleen maar om hetzelfde te doen als wat normaal gesproken regeneratief vee zou doen. De boeren worden nu weggejaagd uit de natuurlijke compensatiegebieden, terwijl intussen koeien worden binnengehaald om te regenereren. De overheid doet dus twee tegengestelde dingen. Hier is dus duidelijk sprake van een verkeerde toewijzing van kapitaal. De overheid ziet op de een of andere manier niet in dat wat deze regeneratieve boeren doen, een positieve invloed heeft op de natuur.
Wat zijn realistische maar ambitieuze biodiversiteits doelstellingen, en hoe kunnen deze worden ingezet om beleggingsportefeuilles in de juiste richting te sturen?
Klijn: ‘Ik zie drie krachten die het systeem nu al in beweging brengen. De consument wil als eerste weer echte producten: biologisch, gefermenteerd, onbewerkt. Ten tweede trekt de wetgeving aan: er lopen rechtszaken tegen voedingsbedrijven over de impact van hun producten op gezondheid en natuur. De derde factor is dat wetenschap beleid wordt. In de Verenigde Staten is de darmgezondheid van de bevolking een federale prioriteit geworden, inclusief aandacht voor gefermenteerde voedingsmiddelen. Die drie krachten versterken elkaar’.
Meulensteen: ‘Het is belangrijk om ambitieus te zijn. Het aanpakken van biodiversiteitsverlies is een langetermijn - zaak.’
Velkova: ‘Zodra je begint te investeren in iets dat verband houdt met biodiversiteit en je verwacht dat het zich op kwartaal basis op een volkomen voorspelbare manier gedraagt, ga je de bocht afsnijden. Kortetermijndenken is hier niet van toepassing, maar helaas is ons financiële systeem sterk gebaseerd op kortetermijn metingen. Daarom zijn we ook een fonds met een open-end-looptijd. We vinden dat een structuur met een looptijd van vijf jaar niet echt geschikt is. Je zult dan niet in staat zijn om het financiële rendement te laten zien dat een belegger zou verwachten, en dan dien je het doel eigenlijk niet.’
Het tegengaan en het omkeren van het verlies aan biodiversiteit vullen elkaar aan.
Balemans: ‘Voor een pensioenfonds zou een goede biodiversiteitsdoelstelling financieel relevant, beïnvloedbaar en meetbaar moeten zijn. We zien in de markt dat veel pensioenfondsen nog worstelen met het formuleren van een kwantitatieve biodiversiteitsdoelstelling, omdat de meetmethoden nog volop in ontwikkeling zijn. Daarom vinden wij een combinatie van risico-, engagement- en impact doelstellingen momenteel sterker dan een harde biodiversiteits-KPI. Voor onze klanten streven we ernaar de negatieve impact van onze portefeuille op biodiversiteit te verminderen en waar mogelijk bij te dragen aan natuurherstel. Dit kunnen we doen door natuur gerelateerde risico’s en afhankelijkheden te integreren in beleggingsbeslissingen, bedrijven te stimuleren hun impact op biodiversiteit terug te dringen, en te investeren in oplossingen die bijdragen aan veerkrachtige ecosystemen en voedselsystemen.
|
IN HET KORT Biodiversiteitsverlies is een systeemrisico, maar creëert ook kansen om te investeren. Beleggers moeten zich richten op sectoren waar zij rechtstreeks kunnen investeren in biodiversiteit en ecosysteemdiensten en tegelijkertijd kunnen profiteren van structurele vraagfactoren. Een praktische manier om verbetering van biodiversiteit te meten, is bodemgezondheid. Op de beurs kan ook impact worden gerealiseerd door te beleggen in oplossingen die de negatieve impact op de biodiversiteit verminderen. Op assetniveau is er een reële kans om voedsel zekerheid, CO2-opslag en biodiversiteit te combineren. Het is belangrijk om ambitieus te zijn. Het aanpakken van het verlies aan biodiversiteit is een langetermijnzaak. |
|
Jochen Harkema Jochen Harkema is co-Manager van het ING Impact Fund en sinds 2012 Specialist Duurzaam Beleggen bij het ING Global Investment Centre. Hij combineert fondsselectie met het ontwikkelen en toetsen van ESG-beleid. Harkema publiceert over materiële duurzaamheids ontwikkelingen en adviseert analisten en portfolio managers op dit gebied. Hij is ook de auteur van ‘Duurzaam Beleggen voor Dummies’. |
|
Tim Balemans Tim Balemans is Adviseur Verantwoord Beleggen bij MN, fiduciair adviseur en vermogensbeheerder voor onder meer PMT en PME. In deze rol adviseert hij over strategieontwikkeling en actief aandeel houderschap op het gebied van klimaat en biodiversiteit. Daarnaast speelde hij een belangrijke rol in de ontwikkeling van biodiversiteit als thema binnen verantwoord beleggen en bij de opzet van het engagement- programma van MN op het gebied van biodiversiteit. |
|
Adrien Cambonie Adrien Cambonie is een specialist in impactbeleggen en aandelenportefeuille beheerder bij Union Bancaire Privée, waar hij de afgelopen 8 jaar diepgaande expertise heeft opgebouwd in financiële en impact analyse, stakeholder betrokkenheid en impactmeting. Momenteel beheert hij een Biodiversity Restoration-fonds en zet hij kapitaal in op de publieke markten om ecologische verandering te bewerkstelligen. |
|
David Hawkins David Hawkins heeft meer dan 15 jaar ervaring op het gebied van duur zaam - heid en governance binnen private markets en is onlangs gestart bij het Impact and Sustainability Private Markets-team van Allianz Global Investors. Daarvoor was hij Senior Vice President ESG bij NextEnergy Group en Environment & Sustainability Lead binnen de olie- en gassector, met verantwoordelijk heden op het gebied van onder meer luchtvaart, logistiek en vastgoed. |
|
Robert Klijn Robert Klijn is oprichter van Fair Impact, een onafhankelijk consultancybureau voor pensioen fondsen, vermogens beheerders en research boutiques. Hij begon zijn loopbaan in 2002 bij ING Equity Markets als een van de eerste ESG-specialisten in Nederland en vertegenwoordigde via Fair Impact meerdere toon aangevende ESG researchbedrijven. |
|
Marjolein Meulensteen Marjolein Meulensteen is Senior Adviseur Responsible Investing bij a.s.r. vermogensbeheer. In haar rol is zij verant woordelijk voor de ontwikkeling van strategie en beleid voor verantwoord beleggen en voor het beleid op bio diversiteit en natuurlijke hulp bronnen. Eerder werkte zij bij a.s.r. als Duurzaamheids manager en als Consultant Internationaal Milieubeleid. |
|
Nicholas Moss Nicholas Moss is Hoofd Nature Based Solutions bij Nuveen Natural Capital, waar hij verantwoordelijk is voor de ontwikkeling van investerings strategieën en het beheer van een portefeuille op het gebied van bosbouw, landbouw en ecologisch herstel. Met meer dan 15 jaar ervaring leidde hij onder andere een fonds dat zich richt op duurzame land- en bosbouw. Eerder werkte hij bij Mirova Natural Capital en PwC. |
|
Karel Nierop Karel Nierop is Head of Products & Solutions bij Triodos Investment Management. Hij is verantwoordelijk voor het ontwikkelen van schaalbare impact beleggingsstrategieën, onder andere op het gebied van bio diversiteit en natuurlijk kapitaal. Met meer dan 20 jaar ervaring in bankieren en impact investing, waarvan 15 jaar bij Triodos, combineert hij zijn uitgebreide investeringsexpertise met een sterke focus op wat beleggingen opleveren voor natuur en samenleving. |
|
Maria Velkova Maria Velkova is Chief Investment Officer bij Aqua-Spark, een Article 9-impactfonds dat kapitaal alloceert langs de duurzame aquacultuurwaarde keten. Zij is verant woordelijk voor het beheer en de uitbreiding van de portefeuille, met een spreiding over productie (landbouw), alternatieve voedings ingrediënten, aqua technologie en gezond heids oplossingen. |
Lees het verslag in het digitale magazine
Deel dit bericht
Gerelateerde berichten
-
 Lees meer over "PRI: Ruim 800 beleggers zetten stappen richting biodiversiteitsdoelen"
PRI: Ruim 800 beleggers zetten stappen richting biodiversiteitsdoelen
-
 Lees meer over "Biodiversiteit als risico én beleggingskans (ronde tafel ‘Beyond Net Zero’ – deel 1)"
Biodiversiteit als risico én beleggingskans (ronde tafel ‘Beyond Net Zero’ – deel 1)
-
 Lees meer over "Triodos IM: Beleggers moeten land- en bosbouw juist niet mijden"
Triodos IM: Beleggers moeten land- en bosbouw juist niet mijden
-
 Lees meer over "BlackRock en Natural History Museum in Londen kondigen samenwerking aan om biodiversiteitsverlies aan te pakken"
BlackRock en Natural History Museum in Londen kondigen samenwerking aan om biodiversiteitsverlies aan te pakken
-
 Lees meer over "a.s.r.: Meetmethode voor plasticimpact in beleggingen"
a.s.r.: Meetmethode voor plasticimpact in beleggingen
-
 Lees meer over "DGBC: Natuur Portfolio Index moet biodiversiteit in vastgoed meetbaar maken"
DGBC: Natuur Portfolio Index moet biodiversiteit in vastgoed meetbaar maken
-
 Lees meer over "Triodos IM: Verlies van biodiversiteit is systeemrisico voor beleggers"
Triodos IM: Verlies van biodiversiteit is systeemrisico voor beleggers
-
Lees meer over "Schroders: Ontbossingsbelofte onder de loep van een belegger"
Schroders: Ontbossingsbelofte onder de loep van een belegger
-
 Lees meer over "KPMG: Bedrijven benutten beschikbare biodiversiteitsdata te weinig"
KPMG: Bedrijven benutten beschikbare biodiversiteitsdata te weinig
-
 Lees meer over "T. Rowe Price: Blue bonds zijn een groeimarkt"
T. Rowe Price: Blue bonds zijn een groeimarkt