
Paneldiscussie 'Impactbeleggen in Private Markets'
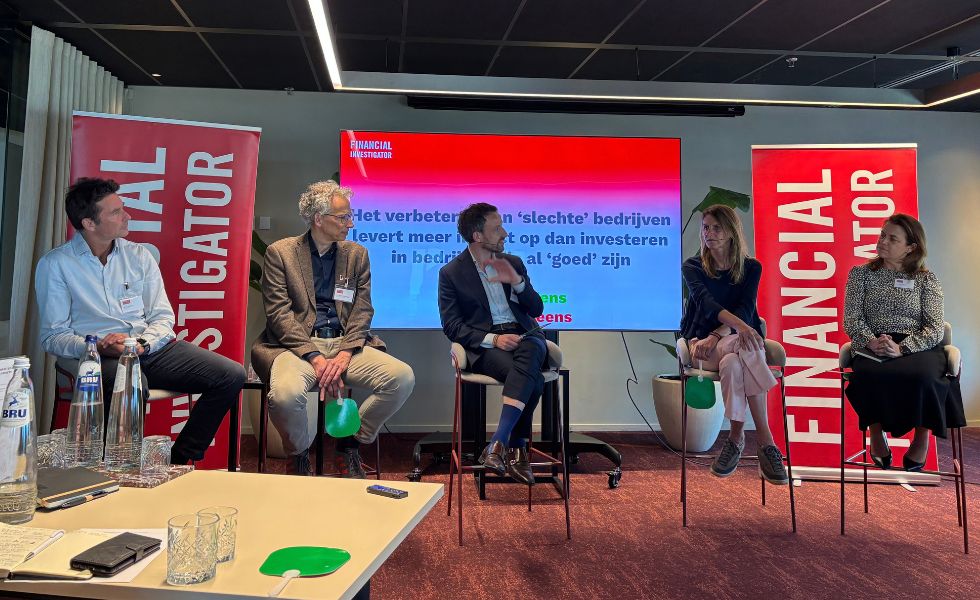
Impact en rendement blijken steeds vaker samen te kunnen gaan, waardoor family offices impactbeleggen steeds vaker omarmen. De uitdaging verschuift daardoor naar een andere vraag: waar kan kapitaal daadwerkelijk iets in beweging zetten
Door Baart Koster
Op het door Financial Investigator georganiseerde seminar ‘Impactbeleggen in Private Markets voor Family Offices’ lijkt de openingsstelling dat impact rendement kost aanvankelijk weinig steun te krijgen. In de zaal gaan vooral rode bordjes omhoog. De meeste aanwezigen zijn het er niet mee eens. Toch blijkt al snel dat de discussie minder zwart-wit is dan de stemming doet vermoeden. Want wat verstaan beleggers onder impact? En over welk rendement hebben ze het? Die vragen vormen het vertrekpunt van een paneldiscussie over de vraag hoe impactdoelstellingen kunnen worden vertaald naar concrete beleggingsmandaten. Onder de gespreksleiding van Koen Ronda van IBS Capital Allies komt een breed scala aan onderwerpen aan bod: van rendement en impactmeting tot private markets, emerging markets en de rol die beleggers zelf willen spelen.
De rode draad in de discussie is dat het niet zozeer gaat om de wens om impact te maken, maar om de vraag hoe die ambitie in de praktijk vorm krijgt. Dat begint al bij de openingsstelling. De meeste aanwezigen geloven niet dat impactbeleggen per definitie ten koste gaat van rendement, maar de panelleden plaatsen wel direct de nodige nuances.
‘Het hangt heel erg af van de thema’s waar je in belegt, de asset classes, de tijdshorizon en de managers die je selecteert’, reageert Ita Demyttenaere van BlackRock. In bepaalde segmenten blijken impact en rendement goed samen te kunnen gaan, zeker wanneer ze bewust worden geïntegreerd binnen een bredere portefeuille. Demyttenaere verwijst naar onderzoek waaruit blijkt dat veel impactmanagers marktconforme rendementen nastreven én aangeven die ook te behalen. Tegelijkertijd zijn er thema’s waar dat minder vanzelfsprekend is. ‘Bij klimaatinfrastructuur en bepaalde vormen van green finance zien we dat marktconforme rendementen de afgelopen jaren mogelijk waren. Bij circulariteit lag dat bijvoorbeeld in diezelfde periode ingewikkelder’, aldus Demyttenaere.
Zoeken naar additionaliteit
Ook Guido Boysen van Blink Impact ziet grote verschillen tussen de verschillende impactthema’s. Zijn organisatie, een family office, investeert onder meer in ontwikkelingslanden, biodiversiteit en ocean finance, thema’s die volgens hem nog altijd relatief ondergefinancierd zijn. ‘Wij neigen steeds meer naar die categorie, want als er al heel veel kapitaal naar thema’s gaat waar impact en rendement goed samengaan, komt vanzelf de vraag op wat onze rol als family office is’, aldus Boysen. Juist in dit soort markten vraagt impactbeleggen volgens hem om een realistische blik op risico’s, liquiditeit en rendement. Tegelijkertijd ziet Boysen daar kansen om iets toe te voegen en kapitaal te alloceren naar thema’s waar de financieringsbehoefte nog altijd groter is dan het beschikbare aanbod.
Jan Bertus Molenkamp van Impact Orange Partners wijst erop dat ook het gekozen impactthema veel verschil maakt. ‘Bij climate transition-achtige aanpakken valt vaak goed rendement te behalen. Maar als je meer kijkt naar sociale doelstellingen, zoals die ook in de SDG’s zijn opgenomen, dan wordt het vaak lastiger.’
Een belangrijke nuance komt van Diana Wesselius van Anthos Fund & Asset Management. Volgens haar worden verschillende vormen van impactinvesteren nog te vaak op één hoop gegooid. ‘Er zijn verschillende impactmandaten en die worden niet altijd duidelijk onderscheiden in de communicatie.’ Volgens haar bestaat er een belangrijk verschil tussen concessioneel kapitaal en commerciële impactinvesteringen. In het eerste geval accepteren beleggers bewust een lager rendement om iets mogelijk te maken dat de markt nog niet oppakt. In het tweede geval wordt juist gezocht naar marktconforme rendementen binnen een impactstrategie. ‘Dat wordt vaak onder hetzelfde label geplaatst. Daardoor blijft het idee bestaan dat impactbeleggen altijd rendement kost.’
Van ambitie naar meetbare doelen
Nadat de debatstelling over rendement is verkend, verschuift de aandacht naar een andere vraag: hoe maak je impactdoelstellingen concreet? Volgens Molenkamp begint dat niet bij een fonds of een beleggingscategorie, maar bij de belegger zelf. ‘Waar word je warm van? Wat wil je verbeteren? Dáár begint het altijd mee.’ Pas daarna volgt de vertaalslag naar een investeringsstrategie. Daarbij speelt volgens hem een helder geformuleerde ‘theory of change’ een belangrijke rol. Daarmee wordt inzichtelijk gemaakt hoe een investering uiteindelijk moet bijdragen aan een maatschappelijk doel. ‘Je legt eigenlijk uit wat je gaat doen en waarom dat ook echt impact heeft. Daarmee ontstaat een logische keten tussen wat je doet en wat je uiteindelijk wilt bereiken.’ Zo kun je doelstellingen volgens Molenkamp op een transparante manier aan meetbare indicatoren koppelen.
Volgens Molenkamp hoeft niemand daarvoor zelf nieuwe methodieken te ontwikkelen. ‘Er is al heel veel beschikbaar, zoals internationale databases, KPI’s en meeteenheden die je gewoon kunt gebruiken.’ Toch waarschuwt hij voor een te rigide benadering. Vooral binnen private markets blijkt de werkelijkheid vaak weerbarstiger dan een vooraf opgesteld model. ‘Je moet top-down en bottom-up combineren. Anders ga je heel veel interessante beleggingen afschieten omdat ze net niet voldoen aan het framework dat je vooraf hebt bedacht.’ Dat vraagt volgens Molenkamp om een zekere flexibiliteit, want niet iedere investering die kan bijdragen aan de impactdoelstellingen van een belegger past ook naadloos binnen een vooraf bedacht kader.
Snel groeiend universum
De vraag hoe impactdoelstellingen kunnen worden ingevuld, raakt direct aan een volgend onderwerp: zijn er eigenlijk wel voldoende investeerbare proposities beschikbaar? Volgens Marlene Stam van Collective Action is het antwoord een volmondig ja. ‘Toen ik vijftien jaar geleden voor het eerst met impact investing in aanraking kwam, ging het vooral over financial inclusion en healthcare. Als je nu kijkt, dan is die markt enorm gegroeid.’ Rond thema’s als klimaat, voedselvoorziening, oceanen, onderwijs en gezondheidszorg zijn de afgelopen jaren tal van gespecialiseerde impactfondsen ontstaan. Daarnaast groeit de belangstelling voor private debt als impactinstrument. Maar dat betekent volgens Stam niet dat iedere markt even toegankelijk of volwassen is. ‘Oceanen zijn een fantastisch thema, maar er zijn wereldwijd misschien vijf of zes specialisten die voor Nederlandse beleggers echt interessant zijn.’ Daarom vraagt impactbeleggen volgens haar steeds sterker om kennis, selectie en marktinzicht. Het aantal mogelijkheden groeit snel, maar niet ieder thema beschikt over dezelfde schaal, hetzelfde trackrecord of hetzelfde aantal gespecialiseerde aanbieders.
Je moet top-down en bottomup combineren. Anders ga je heel veel interessante beleggingen afschieten omdat ze net niet voldoen aan het framework dat je vooraf hebt bedacht.
Volgens Stam hangt de aantrekkingskracht van bepaalde impactthema’s mede af van het type belegger. ‘Veel families voelen zich aangetrokken tot later-stage venture capital vanwege de innovatie, ondernemerschap en de mogelijkheid om nieuwe oplossingen in een relatief vroege fase te ondersteunen. Institutionele beleggers richten zich vaker op groeikapitaal, infrastructuur en real assets-strategieën die bewezen oplossingen op grotere schaal kunnen uitrollen.’
Boysen herkent dat beeld. Zijn organisatie ziet dagelijks een groot aantal proposities voorbij komen, maar is juist selectiever geworden. ‘We focussen steeds meer. Juist omdat er zoveel mogelijkheden zijn.’ Dat geldt volgens hem ook voor de jongere generatie binnen family offices, die vaak enthousiast raakt van nieuwe impactthema’s. ‘Je moet wel eerlijk zijn over de risico’s. In Afrika is venture capital nog een relatief recent fenomeen. Er zijn weinig exits geweest. Als je die markt belangrijk vindt, moet je daar realistisch naar kijken.’
Pak je rol
Gaandeweg verschuift de aandacht van de belegging zelf naar de positie van de belegger. Volgens Stam is dat misschien wel de belangrijkste vraag van allemaal. ‘Voordat je überhaupt gaat beleggen, moet je goed nadenken over de rol die je wilt vervullen.’ Sommige families kiezen ervoor om leidend te zijn binnen een bepaald thema. Andere werken samen met kennisinstellingen, maatschappelijke organisaties of andere families. Weer andere richten zich vooral op schaalvergroting van bestaande oplossingen. Daarbij gaat het volgens Stam niet alleen om de vraag waarin wordt geïnvesteerd, maar ook om de manier waarop invloed wordt uitgeoefend. ‘Wil je direct impact maken? Wil je direct resultaat zien? Of wil je onderdeel zijn van een systeemverandering?’
Steeds vaker zoeken beleggers daarbij de samenwerking op. Daardoor kunnen kennis, netwerken en kapitaal worden gecombineerd. Volgens Stam ontstaat juist daar een belangrijke kans voor impactbeleggers. ‘Je kunt katalytisch zijn. Soms maak je meer verschil door een kleiner fonds in een vroege fase te helpen groeien dan door deel te nemen aan een fonds waar iedereen al in zit.’
Molenkamp sluit zich daarbij aan. ‘Het is geen schande om goed te willen doen zonder daar veel tijd aan te besteden. Dan ga je impactbeleggen. Maar wil je meer doen, dan ga je impactinvesteren en pak je een rol.’ Voor ondernemersfamilies kan die actieve betrokkenheid een belangrijke meerwaarde zijn, denkt Molenkamp. Naast kapitaal beschikken zij immers over ervaring, relaties en ondernemerschap die een initiatief verder kunnen helpen.
De impact van verandering
Een van de interessantste stellingen gaat over de vraag waar impact uiteindelijk het grootst is: bij bedrijven die al duurzaam opereren, of juist bij ondernemingen die nog midden in hun transitie zitten. Demyttenaere kiest nadrukkelijk voor nuance. ‘Ik denk zeker dat je veel impact kunt maken bij bedrijven met een hoge uitstoot die zich midden in de energietransitie bevinden. En in sommige gevallen ook meer dan bij groene bedrijven.’ Hij verwijst naar een voorbeeld van een energieproducent die transformeerde van een fossiele energieproducent naar een onderneming die volledig inzet op hernieuwbare energie. Tegelijkertijd waarschuwt Demyttenaere ervoor om het begrip impactbeleggen niet te ver op te rekken. ‘Ik denk juist dat het goed is om een pure strategie te hebben waarbij je heel duidelijk weet dat die gericht is op positieve impact.’
Als je goed wilt doen zonder daar veel tijd aan te besteden, ga je impactbeleggen. Maar als je meer wilt doen, ga je impactinvesteren en pak je een rol.
Volgens Demyttenaere zijn ook investeringen noodzakelijk in vervuilende sectoren die bezig zijn met verduurzaming. Zonder dergelijke transitiefinanciering zullen veel maatschappelijke doelen niet worden gehaald. ‘Als beleggers uitdagingen zoals de energietransitie willen aanpakken, dan kunnen ze niet alleen op impactbeleggen vertrouwen. Dan moet je ook kijken naar bedrijven die nu nog meer uitstoten, maar wel onderdeel zijn van de energiemix.’ Daarmee ontstaat een bredere kijk op de rol van kapitaal. Niet alleen nieuwe oplossingen verdienen financiering, ook bestaande sectoren moeten worden geholpen om te veranderen.
Nieuwe markten, grote impact
De laatste debatstelling richt zich op de vraag waar impactkapitaal het meeste verschil kan maken. Volgens Wesselius zijn developed markets en emerging markets niet zozeer concurrenten, maar verschillende speelvelden. ‘In developed markets worden bestaande markten aangepast, verduurzaamd of toegankelijker gemaakt. In emerging markets creëren impactinvesteringen soms volledig nieuwe markten.’ In veel opkomende economieën zijn de financieringsbehoeften groter en zijn minder investeerders actief, aldus Wesselius. ‘Als additionaliteit belangrijk voor je is, dan maak je in emerging markets vaak meer verschil dan in developed markets.’
Als additionaliteit belangrijk voor je is, dan maak je in emerging markets vaak meer verschil dan in developed markets.
Dat vraagt wel om oog voor lokale omstandigheden, waarschuwt Wesselius. Duurzaamheidsdoelstellingen kunnen botsen met de economische realiteit van landen waar toegang tot energie nog geen vanzelfsprekendheid is. ‘Als je in bepaalde delen van Afrika zegt dat er niet meer in activiteiten rond gas mag worden geïnvesteerd, leidt dat vaak tot onbegrip. Het botst met de realiteit ter plaatse, waar juist een groot tekort aan energie bestaat.’
Ik denk zeker dat je veel impact kunt maken bij bedrijven met een hoge uitstoot die zich midden in de energietransitie bevinden.
Ook Boysen ziet grote kansen in opkomende markten, met name in landen als India en Brazilië. ‘De kwaliteit van innovatie is daar inmiddels enorm hoog.’ Vooral binnen technologie, ondernemerschap en AgriTech ziet hij mogelijkheden die zowel maatschappelijk als economisch interessant zijn.
Uiteenlopende doelstellingen
Aan het einde van de discussie komt uit de zaal nog de vraag: wat motiveert family offices om te kiezen voor impactbeleggingen? Volgens Boysen bestaat daarop geen eenduidig antwoord. ‘Ken je één family office, dan ken je één family office.’ Voor hem speelt maatschappelijke betrokkenheid een cruciale rol. ‘Onze principals hebben een duidelijke visie. Een deel van het kapitaal willen zij inzetten voor maatschappelijk belang. Het maakt ons niet uit of dat rendement oplevert, als het maar impact genereert.’ Bij andere families kunnen rendement, liquiditeit of vermogensbehoud zwaarder wegen.
Een vergelijkbare spanning zien Molenkamp en Demyttenaere bij institutionele beleggers. Pensioendeelnemers spreken weliswaar vaak de wens uit om impact te maken, maar zijn niet altijd bereid daarvoor rendement in te leveren. En ze hebben ook vaak tegenstrijdige voorkeuren. Het is dus niet altijd eenvoudig voor een pensioenfonds om zijn mandaat hierin vast te stellen.
Soms maak je meer verschil door een kleiner fonds in een vroege fase te helpen groeien dan door deel te nemen aan een fonds waar iedereen al in zit.
Impactbeleggen blijkt dus geen vastomlijnd concept, maar een verzamelnaam voor uiteenlopende strategieën en ambities. Beleggers definiëren steeds scherper wat zij willen bereiken, welke rol zij daarbij willen spelen en onder welke voorwaarden zij kapitaal willen inzetten. De discussie laat vooral zien dat de intentie om impact te maken inmiddels breed aanwezig is, en dat het nu vooral draait om de vraag waar kapitaal het meeste kan toevoegen.
|
IN HET KORT Impact en rendement sluiten elkaar niet per definitie uit. De haalbaarheid hangt sterk af van thema, asset class, tijdshorizon en gekozen manager. Additionaliteit staat steeds centraler: beleggers zoeken naar plekken waar kapitaal daadwerkelijk iets toevoegt. Impactdoelstellingen vragen om een heldere theory of change, meetbare doelen én ruimte voor maatwerk. Het aanbod aan impactbeleggingen groeit snel, maar vraagt om specialistische kennis en zorgvuldige selectie. Emerging markets bieden vaak meer impactkansen door een grotere behoefte aan kapitaal. |
Lees het volledige artikel in het magazine van Financial Investigator