
Ronde tafel 'Beyond Bricks'
Ronde tafel 'Beyond Bricks'
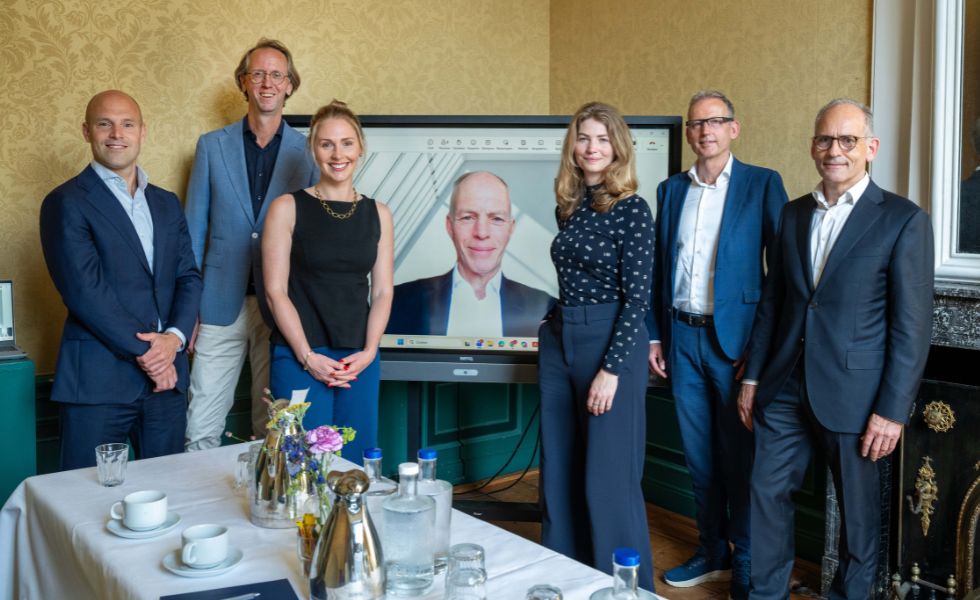
Beleggen in maatschappelijk vastgoed wordt steeds vaker gedreven door de wens om niet alleen financieel rendement te behalen, maar ook maatschappelijke waarde te creëren. Die twee hoeven elkaar niet uit te sluiten en kunnen uitstekend hand in hand gaan.
Door Hans Amesz
|
VOORZITTER: Andrea Palmer, CRREM
DEELNEMERS: Norbert Bol, Building Values Jan-Willem Dijkhuis, Lymos Yno van Haaster, Columbia Threadneedle Investments Peter Hobbs, bfinance Iris Kampers, Savills Nederland Daan Tettero, Achmea Real Estate |
Hoe kunnen vastgoedbeleggers in het huidige marktklimaat zowel aantrekkelijke, voor risico gecorrigeerde rendementen realiseren als tastbare maatschappelijke waarde creëren?
Jan-Willem Dijkhuis: ‘De vraag naar maatschappelijke waarde is de afgelopen jaren aanzienlijk toegenomen. Het is niet zo dat beleggers bereid zijn hun financiële rendementseisen te verlagen, maar ze proberen wel steeds vaker financieel rendement en maatschappelijke waarde gelijktijdig te realiseren. Dat laatste is bij vastgoed in veel gevallen vrij eenvoudig: het creëren van een gemeenschappelijke ruimte is bijvoorbeeld de eerste stap naar meer maatschappelijke waarde. Financieel rendement en maatschappelijke waarde creëren begint in het algemeen met een strategisch plan. Je moet je afvragen wat je nastreeft, wat je doel is, en of dat financieel of maatschappelijk is.’
Iris Kampers: ‘Ik ben geneigd te zeggen dat de weg naar economische waarde geplaveid is met maatschappelijke waarde, want zaken als welzijn, goede luchtkwaliteit, groene ruimtes helpen je CO2-uitstoot te verminderen en voegen tegelijkertijd maatschappelijke waarde toe.’
Norbert Bol: ‘Maatschappelijke en sociale waarden spelen in principe bij elke stap in het beleggingsproces een rol, net zoals ecologische waarden en financiële waarden. Vastgoedinvesteerders zien in de praktijk dat er niet één standaardaanpak is, omdat elke locatie anders is wat betreft fysieke en sociale infrastructuur. Het is vooral van belang om met de betrokken stakeholders te onderzoeken wat er mogelijk is om tot de beste invulling te komen.’
Peter Hobbs: ‘We mogen één ding niet vergeten: een van de belangrijkste redenen om in vastgoed te beleggen, is het diversifiëren van de portefeuille, en ik denk dat sociaal vastgoed een extra diversificatielaag biedt. Het is een andere economische motor en levert meerwaarde op het gebied van beleggingsrisicobeheer en beleggingsprestaties. Sociaal vastgoed is ook belangrijker geworden omdat beleggers zich nog meer bewust moeten worden van de politieke druk op het beleggingsbeheer en de wens om een betere afstemming te zien tussen performance en maatschappelijk nut. In dat opzicht fungeert het bijna als een risicobeperkende factor. Exposure naar maatschappelijke factoren – factoren uit de publieke sector –is een duidelijke bron van diversificatie van het risico.’
Yno van Haaster: ‘Als gevolg van een groeiend bewustzijn ten aanzien van lokale klimaat- en sociale kwesties maakt woning- vastgoed een aanzienlijk deel van de vastgoedportefeuille uit. Men erkent inmiddels dat financieel rendement en maatschappelijk rendement hand in hand gaan, waarbij maatschappelijke overwegingen steeds meer centraal komen te staan. De overtuiging bestaat dat maatschap- pelijk vastgoed in waarde stijgt en vooral op de langere termijn veerkrachtig is. In een markt als Nederland is maatschappelijke aansluiting ook onderdeel van de license to operate. Als je investeert in segmenten waar de maatschappelijke behoefte evident is, zoals betaalbare woningen of zorggeschikte woningen, vergroot dat de kans op lokaal draagvlak en verklein je beleids- en reputatierisico’s.’
Daan Tettero: ‘Beleggen in maatschappelijk vastgoed wordt gedreven door maatschappelijke druk, en misschien ook politieke druk, om niet alleen in stenen en mortel te investeren, maar ook in de maatschappelijke component. Het is echter geen tegenstelling. Onze filosofie is dat een goed ESG-beleid juist zorgt voor een betere risico-rendementsverhouding.’
Dijkhuis: ‘Winkelcentra trekken mensen aan, die daar ook heen gaan om anderen te ontmoeten. In mijn eigen winkelcentrum zie je bijvoorbeeld veel bakkerijen met zitplaatsen. Het aantrekken van mensen is zeker de maatschappelijke waarde van de detailhandel.’
Bol: ‘Daarnaast betrekken goede vastgoeden winkelmanagers mensen uit de lokale gemeenschap, en bieden ze hen kansen om te leren en praktische werkervaring op te doen, zowel jonge mensen als mensen met een afstand tot de arbeidsmarkt. Zo bezien is er sprake van een dubbele maatschappelijke waarde.’
Hobbs: ‘Maatschappelijke impact is heel anders dan klimaatimpact. Bij klimaatimpact maakt het niet uit waar je actie onderneemt, want we leven allemaal in één wereld. Sociale impact heeft vooral te maken met lokale impact binnen een land of een regio. Er is een grote behoefte om lokaal te investeren en dat wordt vaak geassocieerd met stadsvernieuwing, wat breder is dan sociale huisvesting. Het gaat om revitalisering, detailhandel, het scheppen van banen.’
Bol: ‘In de Verenigde Staten bestaat het fenomeen van Community Investors. Dit zijn commerciële investeringsinstellingen die specifiek zijn opgezet om gebiedsgericht te investeren en zich om die reden sterk verbinden met (het ondernemerschap van) de lokale gemeenschap. In Nederland is dat minder gebruikelijk bij commerciële investeerders. In de VS is er meer ruimte voor ondernemerschap, waardoor Community Investors waarde kunnen toevoegen in gebieden, en de overheid daar ook de ruimte voor biedt. Daar zouden we in Nederland iets van kunnen leren.’
Als het creëren van maatschappelijke waarde in de vastgoedsector structureel ten koste gaat van het financiële rendement, moeten beleggers dit dan nog steeds als een investering beschouwen, of wordt het in feite een vorm van filantropie?
Dijkhuis: ‘Het eerste wat je moet doen als pensioenfonds, is zorgen voor je deelnemers. Het secundaire doel is rekening houden met de maatschappelijke waarden van je beleggingen. Je kunt beide doen, want ik denk niet dat je hoeft te kiezen tussen een goed financieel rendement en maatschappelijke waarde: je kunt ze combineren zonder het financiële rendement op te offeren. Maar wanneer je als pensioenfonds genoegen neemt met een lager rendement omdat je impact wilt maken, is er sprake van filantropie. Een goed voorbeeld zijn de groene vastgoedobligaties. Deze kennen een lagere rente dan gewone obligaties terwijl het risicoprofiel van het vastgoedfonds niet is gewijzigd.’
Hobbs: ‘Pensioenfondsen moeten financieel rendement genereren voor hun deelnemers. Als ze daarnaast ook impact kunnen realiseren, is dat geweldig. Waar we wel wat compromissen zien, is bij schenkingsfondsen, stichtingen en bepaalde vermogensbeheerders. Bij schenkingsfondsen tekent zich een fascinerende trend af, namelijk dat ze hun kapitaalopbrengsten minder naar goede doelen sluizen en inzetten voor impact. Wat betreft de vraag wat het risico is of dat het rendementsprofiel verandert, denk ik dat we een spectrum moeten overwegen: een spectrum van impact, variërend van zeer hoog tot minder, en een spectrum van financieel rendement. Ik denk niet dat je financieel rendement hoeft op te offeren als je ook impact bereikt over dat hele spectrum.’
Bol: ‘Goede investeerders die een langetermijnvisie hebben, begrijpen hoe je waarde creëert. Deze investeerders hebben daarom vaak ook een lager risicoprofiel vanwege het draagvlak. Ze bieden soms korting op de huur aan ondernemende huurders die daarvoor sociale en maatschappelijke activiteiten ontplooien. Deze kosten leveren veel toegevoegde waarde voor alle stakeholders.’
Kampers: ‘We zagen eerder bij specifieke ‘flag ship’-investeringen dat mensen bereid zijn hun business case aan te passen van louter financieel rendement op de korte termijn naar financieel rendement of sociale waarde op de lange termijn. In die gevallen zit er duidelijke waarde in het loslaten van de traditionele business case, omdat je weet dat dit op een andere manier vruchten afwerpt binnen de portefeuille. Er is altijd wel iets dat je terugkrijgt.’
De weg naar economische waarde is geplaveid met maatschappelijke waarde
Tettero: ‘Wij richten ons al geruime tijd meer op maatschappelijk rendement. We willen impact blijven realiseren, terwijl we min of meer hetzelfde financiële rendement behalen. Ik denk dat het risico op de lange termijn juist lager is als mensen gelukkiger zijn, als ze wat geld over hebben om aan betaalbare huisvesting te besteden, als ze een appartement hebben met een laag energiegebruik. Die factoren dragen bij aan het creëren van sociale impact en uiteindelijk zal dat resulteren in een lager risico.’
Van Haaster: ‘Ook ik zie het niet als een zwart-witbenadering, dus óf filantropie óf gericht op financieel rendement. Ik vind de tegenstelling tussen investering en filantropie eigenlijk te simplistisch. Er bestaat een continuüm. Aan de ene kant staat puur financieel rendement, aan de andere kant puur maatschappelijke impact. Veel vastgoedimpactstrategieën bevinden zich ergens in het midden, en de vraag is dan welke combinatie van financieel rendement en maatschappelijke uitkomst passend is voor de belegger. Voor een belegger is een lager risicoprofiel van maatschappelijke investeringen een belangrijk voordeel. Als je streeft naar maatschappelijk rendement, is vastgoed zeer geschikt in vergelijking met andere beleggingscategorieën. Ik kan bijvoorbeeld wijzen op betaalbare woningen, waar leegstand structureel lager ligt dan in de reguliere markt. In veel delen van de reguliere woningmarkt bestaat de resterende leegstand feitelijk vrijwel uitsluitend uit frictieleegstand tussen huurders. Een lagere mutatiegraad van betaalbare woningen vertaalt zich in lagere mutatiekosten en een gunstiger risicoprofiel. Juist daardoor kun je maatschappelijke waarde creëren zonder noodzakelijkerwijs financieel rendement op te offeren. Als kantoren goed zijn uitgerust met voorzieningen, zijn huurders bereid een premie te betalen. Ik geloof dat het hebben van een maatschappelijke focus niet ten koste gaat van het financiële rendement.’
Dijkhuis: ‘Als een laag risicoprofiel bij maatschappelijke investeringen een keuze is, is dat goed. Maar een lager risicoprofiel betekent een lager rendement. Daar moet je je van bewust zijn. Soms is de uitdaging natuurlijk om een hoger rendement te behalen, want je bent er om de benchmark te verslaan. Je moet dus in je portefeuille een evenwicht vinden tussen een laag rendement met een laag risico en een hoger rendement met een hoger risico, en uitzoeken hoe je dat kunt bereiken. Dat is de taak van de vermogensbeheerder.’
Bol: ‘Ik ben het er niet mee eens dat een lager risico een lager rendement betekent. Als je je zaken slecht beheert, moet je er veel werk in steken, waardoor je rendement uiteindelijk lager uitvalt bij een hoger risico. Als we onze maatschappelijke waarden goed beheren en begrijpen, hebben we een lager risico. Uiteindelijk behaal je een behoorlijk rendement met een lager risicoprofiel. Ik ben van mening dat dit wereldwijd wordt aangetoond door beleggingsvoorbeelden. Vastgoed dat vanuit een gemeenschapsperspectief wordt beheerd, met de nadruk op maatschappelijke waarde, genereert de beste risicogecorrigeerde rendementen en presteert daardoor beter dan de benchmark.’
Dijkhuis: ‘Vanuit een economisch theoretisch standpunt betekent een laag risico een laag rendement.’
Bol: ‘Een beter risicobeheer leidt tot betere rendementen. Dat is één van de redenen waarom professionele beheerders beter presteren dan de benchmark.’
Kampers: ‘Als je accepteert dat een lager risico een lager rendement betekent, zou dat dan niet des te meer reden zijn om het niet als filantropie te classificeren? Want in dat geval moet de markt haar werk doen en moet ze ons motiveren om een betere businesscase te creëren. Daar moeten we zorgvuldiger over nadenken en het beter kwantificeren. We moeten er meer systemen voor ontwikkelen en ervoor zorgen dat we uit de eerste hand weten waar we mee te maken hebben en wat we nastreven. Door het als filantropie te classificeren, ondermijn je de motivatie die je anders zou hebben om beter te acteren.’
Hobbs: ‘Het gaat erom hoe een en ander bijdraagt aan het verbeteren van het vastgoedbeheer en hoe je dit meet. In de Verenigde Staten hanteren sommige aanbieders van betaalbare woningen maatstaven zoals kiezersbetrokkenheid, of opleidingsniveau, of de zwemvaardigheid van kinderen. Als je je richt op dat soort maatstaven, bouw je een veerkrachtige gemeenschap op en een betere plek om te wonen. Dat levert economische voordelen op door een hogere bezettingsgraad, lagere onderhoudskosten, enzovoort.’
Van Haaster: ‘De reden dat je op vastgoedmarkten een lager risico kunt bereiken zonder in te boeten aan financieel rendement, is dat zij inefficiënt en ondoorzichtig zijn.’
Welk aspect van vastgoedontwikkeling en vastgoedbeheer is cruciaal voor het creëren van maatschappelijke waarde in de segmenten seniorenwoningen, zorgvastgoed en studenten- huisvesting?
Bol: ‘Veelal zijn het slimme combinaties en inzicht in hoe je dingen kunt combineren. In sommige Duitse steden zie je bijvoorbeeld het succes van de combinatie van studentenhuisvesting met woningen voor ouderen of voor mensen met een ernstige beperking. Dat past in de praktijk heel goed bij elkaar en levert meerwaarde. Je moet proberen een en ander te laten samenwerken, zodat het niet te monofunctioneel is, want monofunctionaliteit is natuurlijk funest voor diversificatie en veerkracht.’
Tettero: ‘Wat cruciaal is in al die segmenten, is de mogelijkheid voor mensen elkaar te ontmoeten in bijvoorbeeld een tuin of een groene ruimte, of aan de overkant van de straat, waar een leuk restaurant of café is. Bij een van onze panden in Amsterdam is door de ontmoetingsruimte zo’n hechte community ontstaan, dat voor sommige activiteiten moet worden uitgeweken naar een grotere ruimte elders. Het gaat erom de ruimte te hebben voor ontmoetingen en die vervolgens aan te passen aan de gemeenschap in het betreffende gebied.’
Sociaal vastgoed biedt een extra diversificatielaag en levert meerwaarde op het gebied van beleggingsrisicobeheer en beleggingsprestaties
Hobbs: ‘Een belangrijke vraag is: wat betekent impact eigenlijk? Voor sommigen gaat het om het vergroten van het aanbod van gezondheidszorg of seniorenwoningen. Aan de andere kant van het spectrum richt men zich sterk op peuters en jonge kinderen om hun levenskansen te ondersteunen. Overigens zijn veel van deze activiteiten, zoals kinderdagverblijven en seniorenwoningen, zeer operationeel van aard en kunnen ze gepaard gaan met aanzienlijke reputatierisico’s. Deze risico’s moeten dan ook zorgvuldig worden beheerd. Sommige mensen denken: nou ja, welke vorm van ouderenzorg of gezondheidszorg je ook aanbiedt – zelfs als het met winstoogmerk is – het vergroot het aanbod, waardoor de kosten dalen. Anderen zeggen dat het veel meer gericht moet zijn op de meest kwetsbare groepen in de samenleving. Het antwoord op de vraag wat impact voor een specifieke belegger is, varieert enorm.’
Bol: ‘Je hebt een bepaalde hoeveelheid winst nodig om toekomstbestendig te zijn. Het is zelfs in de Nederlandse politiek geaccepteerd dat er winstgerichte activiteiten zijn in de zorgsector, de kinderopvang, of in welke andere vorm van zorg dan ook. De markt kan vaak flexibeler inspelen op behoeften dan regelgeving dat kan.’
Tettero: ‘Het lijkt erop dat winstgerichte instellingen meestal een hogere kwaliteit bieden dan non-profitorganisaties, maar dat is niet universeel. Als er sprake is van buitensporige winsten, zoals bij de luxe gezondheidszorgvilla’s, haken veel investeerders af en zeggen ze dat dat geen impactinvesteringen zijn. Dat geldt ook voor ons. We investeren namens onze klanten in particuliere gezondheidszorg, maar dan wel in het betaalbare segment.’
Dijkhuis: ‘Ik denk dat het overgrote deel van de initiatieven in de vastgoedsector draait om maatschappelijke waarde, want ik kan me niet voorstellen dat je een vastgoedproject ontwikkelt zonder maatschappelijke waarde.’
Kampers: ‘Ik vind het mooi dat we nu in een fase zitten waarin iedereen aan deze tafel zichzelf uitdaagt om meer impact te creëren. Daar hoort echter een strategie bij: je moet bepalen voor wie en hoe je investeert en impact creëert. De spraakmakende investeringen die de krantenkoppen halen, hebben een strategie die verder kijkt dan de ‘standaardgebruiker’ van dat type vastgoed. Te vaak richten we ons enkel op de mensen die werken of wonen in een gebouw. We denken minder na over de mensen die het gebouw zelf niet gebruiken, maar daar wel effect van ondervinden. Denk aan de omwonenden van een logistieke hal. Een andere groep mensen waar we vaker aan mogen denken, is de groep die langs het gebouw komt via publieke routes, bijvoorbeeld onderweg naar hun eigen werk of woning. Bij kantoren, bijvoorbeeld, richt je een deel van het gebouw ook in voor mensen die er toevallig langskomen, met een groene ruimte waar zij doorheen kunnen wandelen. De omwonenden van een dergelijk kantoor ervaren een positief effect op het moment dat een deel van het kantoor als publieke ruimte wordt ingericht. Denk aan een koffiebar.’
Het risico op de lange termijn is juist lager als mensen gelukkiger wonen, minder energie verbruiken en betaalbaar kunnen wonen
Van Haaster: ‘De gemeenschap is cruciaal. Tegenwoordig zien we dat vastgoedprojecten onderdeel worden van de lokale omgeving en het landschap, zodat niet alleen mensen in het kantoor samenkomen en een gemeenschap vormen, maar ook mensen die in de buurt van het kantoor wonen en daar bijvoorbeeld hun koffie komen halen.’
Kampers: ‘Dit sluit ook aan bij het concept van de ‘vijftig-minutenstad’, wat inhoudt dat je verschillende functies en voorzieningen binnen een bepaald gebied moet hebben om gemeenschapsgevoel te creëren. Neem de Zuidas in Amsterdam, waar vroeger alleen kantoren stonden. Pas toen er meer woonprojecten kwamen, werd het daar veiliger om te werken: de aanwezigheid van meer mensen in de avonduren had een enorme impact op de sociale veiligheid.’
Bol: ‘Het Leidse Bio Science Park is ook een goed voorbeeld. Het was een succesvol wetenschapspark door het jarenlang ook als zodanig te managen, maar het maakte geen deel uit van de stad. Nu worden ook woningen toegevoegd en is het naast een succesvol wetenschapspark ook een meer levendig deel van de stad, wat geweldig is.’
Dijkhuis: ‘Tegelijkertijd heeft dezelfde gemeente besloten dat het niet is toegestaan om een leegstaand kantoorgebouw in het- zelfde park om te bouwen tot woonruimte.’
Hobbs: ‘Wat betreft betaalbare woningen heeft een grote verschuiving plaatsgevonden, namelijk dat elk nieuw woningbouwproject een bepaald aantal betaalbare woningen moet hebben. En dat is goed. Je ziet meer groei in het aanbod van betaalbare woningen, wat zorgt voor een gemêleerder huurdersbestand. Maar het roept wel vragen op over de financiële haalbaarheid, want als er te veel betaalbare woningen zijn, wordt het project onrendabel en rem je de ontwikkeling van nieuwe woningen af. Het gaat hier om een moeilijke balans, die planners en toezichthouders samen met de particuliere sector moeten vinden.
Van Haaster: ‘Ik geloof dat je een bredere visie moet hanteren: je wilt een gemeenschap waar mensen ook de volgende stap op de woningladder kunnen zetten, zodat ze verbonden raken met de lokale gemeenschap, en de buurt in een goede of zelfs betere staat houden.’
Ik denk dat retail momenteel een zeer goed rendement biedt. En via retail kan je veel maatschappelijke waarde toevoegen.
Hobbs: ‘Een onderdeel van betaalbare huisvesting, en waarschijnlijk het meest impactvolle, zijn opvangcentra voor daklozen om hen te helpen bij hun re-integratie in de samenleving, of opvangcentra voor vluchtelingen. In het huidige, meer gepolariseerde, klimaat is daar echter veel weerstand tegen. Het wordt nu veel moeilijker om dat segment van betaalbare huisvesting op te nemen als onderdeel van je impactstrategie, vanwege de lokale tegenstand en vanwege de reputatie-issues die daarmee gepaard gaan.’
Welke vastgoedsegmenten bieden momenteel de meest aantrekkelijke combinatie van financiële veerkracht en positieve maatschappelijke impact?
Tettero: ‘Allereerst seniorenwoningen, die zijn echt cruciaal. Het gaat om een van de belangrijkste sectoren waarin beleggers op dit moment willen investeren. Daarna volgt studentenhuisvesting. Dat is echt de volgende markt die op het punt staat een grotere impact te hebben. Als je investeert in goede locaties voor studentenhuisvesting, is dat ook van groot belang voor de volgende generatie. Vervolgens betaalbare woningen, dat is eveneens een goede markt. Ten slotte hebben we in Nederland veel oude woningvoorraad met slechte energielabels. Het is zinvol om daarin te investeren en de oude woningen op peil te brengen met de hoogste normen op het gebied van duurzaamheid.’
Dijkhuis: ‘Ik denk dat retail momenteel een zeer goed rendement biedt. En via retail kan je veel maatschappelijke waarde toevoegen. De combinatie van hoge yields en maatschappelijke waarde maakt retail op dit moment tot een van de beste vastgoedsegmenten om in te investeren. Daar komt bij dat de huren de laatste jaren een mooie groei hebben laten zien. Er is nu meer aanbod dan vraag van beleggers, waardoor de prijzen gunstig zijn en er sprake is van een goed moment in de cyclus. Investeren in retail is wel iets riskanter dan investeren in bijvoorbeeld het middensegment van de huurmarkt. Maar het biedt ook kans op extra rendement door boven een winkelcentrum seniorenwoningen te realiseren. Hiermee kun je een maatschappelijk rendement en een goed financieel rendement realiseren.’
Van Haaster: ‘Ik ben ervan overtuigd dat de kansen in de bredere woningmarkt het meest aantrekkelijk zijn, omdat dat het deel van de vastgoedmarkt is waar mensen het grootste deel van hun tijd doorbrengen. Studentenhuisvesting kan waardevol zijn, maar dan vooral wanneer de woningen ook geschikt zijn voor starters. Daardoor ontstaat een bredere vraagbasis en blijft het vastgoed beter inzetbaar voor verschillende doelgroepen. Traditionele studentenwoningen kennen vaak weinig alternatieve aanwendingsmogelijkheden, terwijl het aantal studenten niet langer sterk groeit. Daarom zie ik meer structureel potentieel in betaalbare woningen en seniorenwoningen. Juist die segmenten spelen in op grote maatschappelijke behoeften en stimuleren de doorstroming op de woningmarkt.’
Hobbs: ‘Bij alle vormen van betaalbare huisvesting is sprake van een enorm tekort aan aanbod en een enorme vraag, wat druk op de kosten van levensonderhoud veroorzaakt. Ik denk dat in Europa tachtig miljoen mensen 40% van hun inkomen aan huisvesting besteden. Tegen 2030 zal 25% van de Europese bevolking ouder zijn dan zestig jaar, wat met betrekking tot seniorenwoningen resulteert in een enorm tekort aan aanbod. De kwaliteit van de seniorenhuisvesting is slecht en er is betrokkenheid van instellingen nodig om de sociale infrastructuur te verbeteren. Dat vereist lokale investeringen in onder andere stadsvernieuwing en detailhandel.’
Bol: ‘Voor lokaal en gebiedsgericht beleggen zijn ook vastgoedbeheerders nodig die kunnen fungeren als de echte schakels met lokale gemeenschappen, al dan niet met ondersteuning van community apps en de belegger. Om sociale, maatschappelijke en financiële waarde te creëren, heb je een goed samenspel nodig.’
Vastgoed dat vanuit een gemeenschapsperspectief wordt beheerd, genereert de beste risicogecorrigeerde rendementen
Dijkhuis: ‘De fondsbeheerder is in veel gevallen niet erg lokaal betrokken. De vastgoedbeheerder is in feite degene die een band heeft met de gemeente of de woningcorporatie. De meeste investeerders hebben een strategie voor waar ze willen investeren. Ze hebben een plan en dat is, denk ik, belangrijker dan lokale aanwezigheid.’
Bol: ‘Een aantal fondsbeheerders heeft besloten een nieuwe vastgoedbeheerorganisatie op te zetten, met name gericht op sociale waarde omdat de gebruikelijke vastgoedbeheerders de taak niet aankonden.’
Privaat vastgoed is een van de weinige beleggingscategorieën met een direct, meetbaar verband tussen ingezet kapitaal en behaalde maatschappelijke resultaten: meer kapitaal betekent vaak meer woningen, meer slaapplaatsen, meer onderkomens. Toch houden de meeste institutionele beleggers vast aan conservatieve allocaties en lage leverage. Wat is er nodig om die kloof te overbruggen?
Van Haaster: ‘Een van de uitdagingen voor de totale woningmarkt is uiteindelijk een tekort aan kapitaal. Tegelijkertijd denk ik dat de discussie vaak te veel gaat over de vraag hoeveel kapitaal beschikbaar is en te weinig over hoe we risico meten. Als institutionele beleggers voldoende vertrouwen hebben in de risicorendementsverhouding, kan meer kapitaal worden vrijgemaakt voor woningbouw en andere maatschappelijke opgaven. Daarbij helpt het dat vastgoed een van de weinige beleggingscategorieën is waar de relatie tussen ingezet kapitaal en maatschappelijke uitkomst relatief direct zichtbaar is. Meer investeringen betekent simpelweg meer woonruimte, meer zorggeschikte woningen of meer betaalbare huisvesting. Wat volgens mij nodig is om die kloof te overbruggen, is meer intentionaliteit en betere meetbaarheid. Beleggers moeten niet alleen kunnen zien hoeveel woningen worden gerealiseerd, maar ook welke maatschappelijke uitkomsten daarmee worden bereikt. Zodra sociale doelstellingen worden gekoppeld aan heldere KPI’s en een robuust risicokader, wordt het veel eenvoudiger om grotere allocaties te rechtvaardigen. Dan verschuift de discussie van ‘meer risico nemen’ naar ‘kapitaal efficiënter inzetten’, waardoor financieel rendement en maatschappelijke impact elkaar kunnen versterken in plaats van met elkaar te concurreren.’
Hobbs: ‘Een deel van het probleem is dat het voor beleggers om vrij nieuwe asset classes gaat. Er zijn niet veel producten en het is moeilijk ze te bemachtigen. De vraag is of je wilt investeren in een betrekkelijk nieuw product, bijvoorbeeld seniorenwoningen of betaalbare woningen, dat nog geen schaalgrootte heeft bereikt, waardoor er een risico van volatiliteit ontstaat naarmate de nog onvolwassen markten in omvang en diepgang toenemen. We bevinden ons in een fase waarin in heel Europa onvoldoende op schaal gezette producten in de woningmarkt zijn. Er zijn enkele open-end artikel 9-producten die wel schaalgrootte hebben bereikt, met name in de sector van betaalbare woningen. Een belangrijke stap zou kunnen zijn deze relevanter te maken. We moeten ervoor zorgen dat ze een prominentere rol gaan spelen binnen de grotere, gediversifieerde open-endproducten, zodat we vervolgens kapitaal op grote schaal in de sector kunnen brengen.’
Tettero: ‘Wij hebben hier ervaring mee opgedaan en gaan het nu opschalen, waardoor het onderdeel van de standaardportefeuille wordt. Het helpt om succesvolle projecten onder de aandacht te brengen, waar naast financieel rendement ook impact wordt gemaakt. Dat zal helpen om beleggers te overtuigen in deze strategieën met maatschappelijke impact te investeren.’
Dijkhuis: ‘Het investeringsklimaat voor vastgoed, vooral in Nederland, is de afgelopen jaren verslechterd. Als je wilt concurreren met andere beleggingscategorieën, zou het goed zijn om een beter investeringsklimaat te hebben, want dan zien beleggers betere rendementen en zullen ze zeggen: vastgoed is een goede optie. Verder moet er meer worden gedaan op het gebied van onderwijs binnen de opleidingen voor beleggers, zoals CFA en voorlichting over vastgoed.’
Welke rol speelt het reputatierisico voor pensioenfondsen bij het investeren in vastgoed?
Tettero: ‘Het reputatierisico is zeker aanwezig, maar vastgoed biedt ook kansen om te laten zien wat voor impact je maakt als pensioenfonds. Als ik een probleem heb met een van mijn vastgoedassets, is het eerste wat ik doe het communicatieteam op de hoogte brengen. Aan de andere kant doen we dit ook met de successen die we hebben op het gebied van de impact die we maken. Naast het beheren van de risico’s die aan je assets verbonden zijn, draait het ook om goede communicatie.’
Beleggers moeten niet alleen kunnen zien hoeveel woningen worden gerealiseerd, maar ook welke maatschappelijke uitkomsten daarmee worden bereikt
Van Haaster: ‘Reputatierisico speelt zeker een rol in vastgoedportefeuilles. Als je een verantwoordelijke vastgoedbelegger bent, weet je wat je bezit en werk je samen met de beheerder om dat risico te beheersen, bijvoorbeeld door niet agressief huurprijzen te verhogen en door als logistieke speler betrokken te blijven bij de lokale gemeenschap. Reputatie gaat daarbij niet alleen over het voorkomen van negatieve publiciteit. In een markt als Nederland bepaalt het ook in belangrijke mate je maatschappelijke en politieke draagvlak. Vastgoedbeleggers hebben een license to operate nodig: als je investeringen aansluiten bij maatschappelijke prioriteiten, vergroot dat de kans op samenwerking met overheden, lokaal draagvlak en een stabielere beleidsomgeving.’
Kampers: ‘De wetgeving in de vastgoedsector verandert snel. De Europese Commissie heeft veel nieuwe duurzaamheids- en benchmarkregelgeving ingevoerd, waarbij vastgoed veel aandacht krijgt vanwege de grote milieu-impact. Daardoor verandert het speelveld voortdurend, wat voor beleggers onzekerheid creëert. Adviseurs moeten daarom helpen een kennisbasis op te bouwen die niet alleen betrekking heeft op de huidige situatie, maar ook op de toekomst, op de komende dertig jaar. Vastgoed zal klimaatneutraal of energiepositief moeten worden en tegelijkertijd maatschappelijke waarde moeten leveren. Bovendien heeft vrijwel iedereen een relatie met vastgoed. Daardoor is het eenvoudiger voor mensen om via sociale media, kranten of buurtverenigingen kritiek te uiten dan bij andere investeringen.’
|
IN HET KORT Over het algemeen proberen beleggers financieel rendement en maatschappelijke waarde tegelijkertijd te realiseren. In veel gevallen is dat laatste bij vastgoed vrij eenvoudig. Als gevolg van een groeiend bewustzijn met betrekking tot lokale klimaat- en sociale kwesties maakt woningvastgoed een aanzienlijk deel van de vastgoedportefeuille uit. Vastgoed dat vanuit een gemeenschapsperspectief wordt beheerd, met de nadruk op maatschappelijke waarde, genereert de beste voor risico gecorrigeerde rendementen en presteert daardoor beter dan de benchmark. De kansen in de bredere woningmarkt zijn het meest aantrekkelijk, omdat dat het deel van de vastgoedmarkt is waar mensen het grootste deel van hun tijd doorbrengen. Vastgoed zal klimaatneutraal of energiepositief moeten worden en tegelijkertijd maatschappelijke waarde moeten leveren. |
|
Andrea Palmer Andrea Palmer is CEO van de CRREM Foundation en leidt wetenschappelijk onder- bouwde decarbonisatie en transitie-risicomanagement voor de wereldwijde vastgoed- sector. Met meer dan 10 jaar ervaring in vastgoed en duurzame financiering was zij Responsible Investment Lead bij PGGM en betrokken bij EPRA- en GRESBcommissies. Zij werkte ook bij LaSalle, GRESB en Triodos en heeft diploma’s van IE School of Architecture & Design en Aurora University. |
|
Norbert Bol Norbert Bol is oprichter van Building Values, een adviesbureau dat zich richt op toekomstbestendige business cases in real assets, waarbij sociale, ecologische en financiële waarden elkaar versterken. Sinds 2021 werkt hij vanuit Building Values als adviseur en interim investment professional bij institutionele beleggers en family offices. Daarvoor was hij mede-oprichter en CIO van Sweco Capital Consultants. Hij studeerde Bedrijfskunde en Bouwkunde. |
|
Jan-Willem Dijkhuis Jan-Willem Dijkhuis richt zich binnen Lymos op strategische en tactische vraagstukken binnen de vastgoedsector. Met een focus op institutionele beleggers, family offices en publieke organisaties voert hij opdrachten uit op het gebied van fondsbeheer, asset management en beleidsvraagstukken. Voor Lymos werkte Dijkhuis als vastgoedbankier bij NIBC en als vastgoedbelegger bij MN. Daarnaast is hij Associate Executive bij Fakton Executives. |
|
Yno van Haaster Yno van Haaster is Director binnen het Multi-Manager Solutions-team van Columbia Threadneedle Investments en focust op de selectie van real assets-managers wereldwijd. Hij werkte tot 2023 bij Blue Sky Group als Portfolio Manager Real Assets. Van Haaster heeft Masters in Finance en Real Estate Finance aan de Universiteit van Amsterdam en de CFA- en CAIA-opleidingen afgerond. |
|
Peter Hobbs Peter Hobbs heeft de afgelopen 10 jaar, na 25 jaar als beleggingsadviseur en -strateeg werkzaam te zijn geweest, besteed aan het uitbouwen van de expertise op het gebied van private markten bij bfinance. |
|
Iris Kampers Iris Kampers is adviseur ESG in de vastgoedsector en ondersteunt als Director bij Savills Nederland organisaties bij het integreren van duurzaamheid in fondsstrategieën. Met ervaring in zowel Nederland als Zweden richt zij zich op de verbinding tussen financiële prestaties en maatschappelijke waarde. Haar expertise ligt op het gebied van biodiversiteit, klimaatverandering en sociale impact. |
|
Daan Tettero Daan Tettero is sinds oktober 2020 bij Achmea Real Estate als Fund Manager verantwoordelijk voor het Achmea Dutch Health Care Property Fund. Daarvoor was hij Associate Director Healthcare bij CBRE, waar hij beleggers en zorginstellingen adviseerde over zorgvastgoed. Eerder werkte hij bij Syntrus Achmea als Concept Ontwikkelaar voor Healthcare Property. In die hoedanigheid heeft hij bijna 15 jaar gewerkt voor het Achmea Zorgvastgoedfonds |
Lees het verslag in het digitale magazine