
Robeco: Azië biedt meer dan de ‘Big Three’ techaandelen
Door Jan Sytze Mosselaar, Portfolio Manager, en Jan de Bruijn, Client Portfolio Manager, beiden bij Robeco
De AI-rally vindt grotendeels plaats in opkomende markten, waarbij een paar bekende aandelen de aandacht trekken. Maar wie verder kijkt dan de krantenkoppen, ontdekt dat Azië veel meer te bieden heeft dan namen als TSMC,[1] Samsung en SK Hynix. Tegen de achtergrond van de spectaculaire stijging van Aziatische hardware-aandelen is het belangrijk om te kijken waar de kansen en risico’s in de huidige technologiehausse liggen.
Ongeveer 30% van de MSCI Emerging Markets Index bestaat inmiddels uit slechts drie aandelen: het Taiwanese TSMC en de Zuid-Koreaanse zwaargewichten Samsung Electronics en SK Hynix. Drie jaar geleden bedroeg hun gezamenlijke weging nog 12%. Vooral de dominante positie van TSMC (14,5%, in juni 2026) creëert een dilemma voor actief beheerde emerging markets-fondsen onder ICBE-regelgeving, waar de blootstelling aan één aandeel doorgaans is beperkt tot 10%. Hierdoor ontstaat automatisch een structurele onderweging in de halfgeleidergigant.
Hoewel TSMC dagelijks het nieuws haalt, hebben honderden gespecialiseerde technologiebedrijven in Taiwan en Zuid-Korea eveneens indrukwekkende koersstijgingen laten zien. Voor actieve stockpickers biedt dit universum veel meer mogelijkheden dan alleen de bekende winnaars. Tegelijkertijd verschillen deze bedrijven sterk van elkaar. Ze opereren in uiteenlopende delen van de AI-waardeketen, met verschillende vraag- en aanboddynamieken, concurrentieverhoudingen en winstprofielen. Kansen zijn er volop, maar na een krachtige rally blijven fundamentals, waarderingen en winstverwachtingen cruciaal.
Figuur 1: Rendementen in 2026 voor de Taiwanese en Zuid-Koreaanse technologieaandelen in ons EM-universum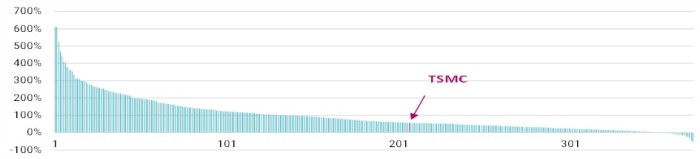
In het verleden behaalde resultaten bieden geen garantie voor de toekomst. De waarde van uw beleggingen kan fluctueren. TSMC en alle andere in de grafieken in dit artikel genoemde bedrijven dienen uitsluitend ter illustratie. Er kunnen geen conclusies worden getrokken over de toekomstige ontwikkeling van de bedrijven. Dit is geen koop-, verkoop- of houdaanbeveling. Bron: Bloomberg, Robeco. Per 10 juni 2026. Lokale totaalrendementen voor de Taiwanese en Zuid-Koreaanse technologieaandelen in ons EM Active-universum.
Om het Aziatische hardware-ecosysteem beter te begrijpen, delen we de AI-infrastructuurwaardeketen op in tien stappen, van chipontwerp tot serverassemblage. Deze waardeketen omvat (1) ontwerp van AI chips/ASIC’s, (2) chipproductie, (3) HBM geheugen, (4) substraten, (5) verpakking en testen, (6) netwerken, (7) stroomvoorziening en koeling van AI servers, (8) passieve componenten, (9) maken van printplaten en (10) bouw van servers. Iedere schakel kent z’n eigen dynamiek en eigen winnaars, marges en toetredingsdrempels.
De huidige bullmarkt voor Aziatische hardwareaandelen in perspectief
Binnen de Aziatische technologierally zijn de verschillen tussen segmenten groot. Sommige producenten van printplaten en serverborden zijn in vijf jaar tijd meer dan twintig keer zoveel waard geworden, terwijl serverfabrikanten hun beurswaarde drie- tot zevenvoudig zagen toenemen. Ook verliep de rally niet overal tegelijkertijd. Sommige grote serverbouwers realiseerden het grootste deel van hun koerswinsten al vóór 2026, eerder dan veel andere bedrijven die profiteerden van de wereldwijde uitbouw van AI-infrastructuur.
Vooruitzichten
De Aziatische technologierally bereikt inmiddels een fase waarin fundamentele ontwikkelingen belangrijker worden dan het narratief. De belangrijkste knelpunten blijven bestaan. Tekorten aan geavanceerde verpakkingscapaciteit, gespecialiseerde substraten en hoogwaardige koeltechnologie beperken het aanbod, terwijl de investeringen van hyperscalers blijven groeien. Dat ondersteunt de prijszettingsmacht van bedrijven in deze delen van de waardeketen en biedt relatief goede winstzichtbaarheid.
Tegelijkertijd verandert het marktgedrag. De eerste fase van de AI-rally werd gekenmerkt door een brede stijging en sterk momentum. De volgende fase zal naar verwachting veel selectiever zijn. Veel waarderingen, vooral binnen Taiwanese hardwarebedrijven, lijken inmiddels een vrijwel foutloze uitvoering te veronderstellen. Daardoor zal de spreiding tussen winnaars en verliezers waarschijnlijk toenemen.
Alpha zal in toenemende mate worden gedreven door kwaliteit. Bedrijven met duurzame kasstromen, sterke balansen en voldoende prijszettingsmacht om stijgende kosten en kapitaalbehoeften op te vangen, zijn beter gepositioneerd om waarde te blijven creëren.
Daarnaast raakt de wereldwijde technologiesector steeds verder gefragmenteerd. Taiwan en Zuid-Korea behouden hun centrale rol in geavanceerde AI-infrastructuur, vooral voor het trainen van AI-modellen. Tegelijkertijd bouwt China snel aan een eigen, steeds zelfredzamer ecosysteem. Zo ontstaan ook nieuwe kansen buiten de huidige marktleiders.
In zo’n omgeving worden passieve indexproducten steeds minder effectief. Niet alleen vanwege de hoge indexconcentratie, maar ook door wettelijke beperkingen voor actief beheerde fondsen. Een actieve aanpak biedt meer flexibiliteit. Door systematische signalen, zoals winstherzieningen en momentum, te combineren met fundamentele analyse kunnen beleggers beter inspelen op geopolitieke ontwikkelingen, veranderingen in toeleveringsketens en verschillen in bedrijfskwaliteit. Dat maakt het mogelijk om selectief te roteren van omvangrijke Taiwanese posities naar hoogwaardige ondernemingen waar de waarderingen aantrekkelijker zijn.
Conclusie
Hoewel onze kwantitatieve en fundamentele strategieën momenteel een grotendeels neutrale blootstelling aan de Aziatische hardwaresector hebben, hebben beide stijlen tijdens de AI-rally sterke resultaten gerealiseerd via actieve landenallocatie en gerichte aandelenselectie. Dat onderstreept dat performance niet afhankelijk hoeft te zijn van één dominante technologietrend, maar voortkomt uit het vermogen kansen te identificeren binnen het volledige universum van opkomende markten.
Wij benutten deze kansen op complementaire wijze. Onze kwantitatieve strategieën richten zich op systematische bottom-up aandelenselectie via honderden kleine actieve posities, terwijl onze fundamentele strategieën top-down landenanalyse combineren met geconcentreerde high-conviction beleggingen. Door de nauwe samenwerking tussen beide teams benutten we de sterke punten van iedere aanpak en bouwen we voort op een lange staat van dienst in waardecreatie binnen opkomende markten.
[1] TSMC en alle andere in dit artikel genoemde bedrijven dienen uitsluitend ter illustratie. Aan de toekomstige ontwikkeling van deze ondernemingen kunnen geen conclusies worden verbonden. Dit vormt geen aanbeveling om effecten te kopen, verkopen of aan te houden.
Marketingcommunicatie alleen voor professionele beleggers. Uw kapitaal loopt risico. Deze informatie betreft uitsluitend algemene informatie over Robeco Holding B.V. en/of verbonden en aangesloten entiteiten en dochterondernemingen (“Robeco”) en de benadering, strategieën en producten van Robeco. Dit is marketingcommunicatie die uitsluitend is bedoeld voor professionele beleggers, in de zin van beleggers die gekwalificeerd zijn als professionele klanten, die hebben verzocht behandeld te worden als professionele klanten of gerechtigd zijn dergelijke informatie te ontvangen volgens van toepassing zijnde wetgeving. Tenzij anders aangegeven zijn de gegevens en informatie afkomstig van Robeco en zijn deze naar beste weten van Robeco op het moment van publicatie accuraat en bieden ze geen enkele garantie. Elke mening die wordt gegeven, is uitsluitend die van Robeco en is geen feitelijke verklaring. De meningen kunnen veranderen en zijn op geen enkele wijze bedoeld als beleggingsadvies. Dit document is uitsluitend bedoeld om een overzicht te geven van de benadering en strategieën van Robeco. Het is geen vervanging voor een prospectus of ander juridisch document betreffende een specifiek financieel instrument. De opgenomen gegevens, informatie en meningen vormen op geen enkele manier een aanbod, uitnodiging of aanbeveling om te beleggen of te desinvesteren of een verzoek om financiële instrumenten te kopen, verkopen, houden of erop in te schrijven en dienen niet als financieel, juridisch, fiscaal of beleggingsonderzoeksadvies of als een uitnodiging en zijn niet voor andere doeleinden te gebruiken. Alle rechten op de informatie in dit document zijn en blijven voorbehouden aan Robeco. Dit document mag niet worden gekopieerd of gebruikt voor openbare doeleinden. Niets uit dit document mag worden gereproduceerd of openbaar worden gemaakt in welke vorm of op welke wijze dan ook, zonder Robeco's voorafgaande schriftelijke toestemming. Robeco Institutional Asset Management B.V. heeft een vergunning van de Autoriteit Financiële Markten te Amsterdam als beheerder van ICBE's en AIF's.
Bij delen van het marketingmateriaal kan gebruik worden gemaakt van AI-tools om de creatie en beoordeling van marketingmateriaal te ondersteunen. Deze tools zijn ontworpen voor meer consistentie en efficiëntie. Alle uitkomsten worden beoordeeld door menselijke beoordelaars.
© Q2/2026 Robeco