
Ronde tafel 'From energy transition to energy security'
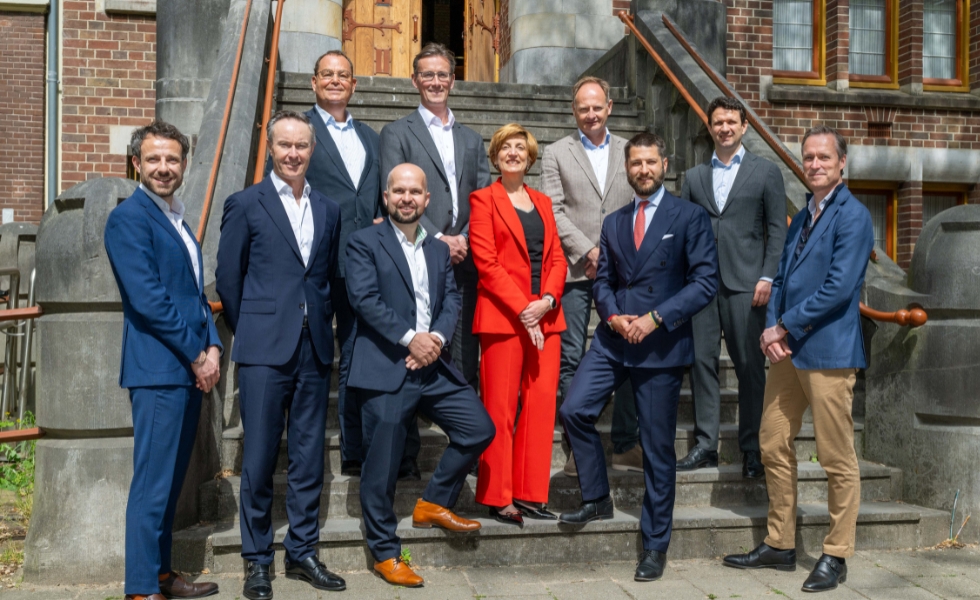
Een van de belangrijkste ontwikkelingen op het gebied van de energietransitie is het groeiende besef bij overheden van het belang van infrastructuur. Dit draagt bij aan een betere planning en geeft investeerders meer vertrouwen in langdurige overheidssteun, waardoor een deel van het commerciële risico wordt verminderd.
Door Hans Amesz
|
VOORZITTER: Harry van den Heuvel, Achmea Investment Management
DEELNEMERS: Joost Bergsma, Nuveen Infrastructure Ita Demyttenare, BlackRock Jocelyn Dioux, Mirova Marco van de Geugten, MN Mark Gilligan, BNP Paribas AM Alts Igor Lukin, Allianz Global Investors Bart van Merriënboer, a.s.r. real assets investment partners Roger Pim, NTR (in partnership met L&G) Albena Vassileva, IFM Investors |
De afgelopen jaren is de focus verschoven van de energietransitie naar energiezekerheid. Wat betekent dat voor de prioriteiten van Europese infrastructuurinvesteringen in het komende decennium?
Mark Gilligan: ‘In 2021 was Europa voor een groot deel van zijn olie- en gasvoorziening afhankelijk van Rusland. Tegenwoordig is de VS de belangrijkste leverancier. Tot ongeveer anderhalf jaar geleden kon dat nog worden geduid als een verschuiving van een vijand naar een bondgenoot, maar dat is inmiddels minder vanzelfsprekend. Hieruit blijkt wel dat het in het langetermijnbelang van Europa is om de verschuiving naar hernieuwbare energie te blijven versnellen. Vorig jaar was er sprake van een keerpunt, omdat wind- en zonne-energie in Europa voor het eerst beter presteerden op het gebied van elektriciteitsproductie dan fossiele brandstoffen. Toch hebben we nog steeds te maken met een kernprobleem in onze energiestrategie, namelijk dat we windturbines, zonnepanelen en batterijen zelf niet goedkoop kunnen produceren. We zullen allianties moeten aangaan met China en de Verenigde Staten om te streven naar die strategische autonomie die voortkomt uit het loskoppelen van fossiele brandstoffen.’
Albena Vassileva: ‘Door wat er in de wereld gebeurt, realiseren we ons steeds meer dat we energie op een veilige manier en tegen betaalbare prijzen moeten leveren. Op dit moment is daadwerkelijk investeren in nieuwe manieren om energie te leveren het beste wat we als asset managers kunnen doen. Tegelijkertijd moet echter ook de bestaande energie-infrastructuur goed worden beheerd. Het systeem is immers nog niet klaar voor een volledig hernieuwbare en volledig binnenlandse productie. Hoe kunnen we het nieuwe zoveel mogelijk stimuleren, maar tegelijkertijd ook goede beheerders blijven van wat er al is?’
Ita Demyttenaere: ‘Het gaat niet alleen om het opbouwen van meer hernieuwbare capaciteit. Er is een veel bredere kijk nodig op wat energiezekerheid vraagt. Die richt zich ook op het net, interconnectoren, opslag en al dat soort zaken. De vraag voordat we tot investeren overgaan is niet alleen of het koolstofarm is, maar ook of het veerkrachtig is en of de kosten stabiel zijn.’
Joost Bergsma: ‘Voor het eerst sinds lange tijd bevindt Europa zich daadwerkelijk in een groeitraject van energie. Dan heb je keuzes: hoe ga je die groei voeden? Ga je gas gebruiken, ga je kernenergie gebruiken, ga je elektriciteit gebruiken? Maar als je kijkt naar bijvoorbeeld veiligheid, betaalbaarheid en duurzaamheid, dan is schone energie in feite op alle drie deze punten de winnaar. Je ziet dat Europa echt harder gaat inzetten op schone energie en van het gas afstapt.’
Hoe hebben geopolitieke spanningen en afhankelijkheden in de toeleveringsketen de manier veranderd waarop pensioenfondsen en verzekeraars naar infrastructuurinvesteringen kijken?
Marco van de Geugten: ‘Er is zeker een tendens om zich meer op Europa te richten. Afgezien van investeringen in hernieuwbare energie en de energietransitie, vindt er een uitbreiding plaats naar andere delen of subsectoren binnen de infrastructuur, bijvoorbeeld elektrificatie van transport of stadsverwarming. Dit zijn sectoren die historisch niet tot de energietransitie werden gerekend, maar in de nieuwe context wel.’
Bart van Merriënboer: ‘Mijn klanten willen niet per se alle nieuwe ideeën najagen of de allernieuwste trends volgen, maar ze staan er wel voor open en zijn zeer bereid om bijvoorbeeld te investeren in batterijen, die er twee jaar geleden nog niet waren, maar nu overal te vinden zijn. Ik denk dat de grootste energieopslag wereldwijd in waterkrachtcentrales zit. Waterkracht is voor veel beleggers nu misschien minder toegankelijk om in te investeren, maar de bereidheid is er wel degelijk.’
Jocelyn Dioux: ‘Om een voorbeeld te geven: de integratie van energieprojecten met een batterijopslagsysteem, oftewel Battery Energy Storage System, kortweg BESS, in Spanje is pas recent economisch haalbaar geworden, omdat de verhouding tussen risico en rendement tot voor kort nog niet in evenwicht was. Dankzij de sterke daling van de BESS-capex is dit nu economisch haalbaar, wat goed nieuws is voor het ontlasten van het elektriciteitsnet.’
Igor Lukin: ‘Nog vóór de uitdagingen van Covid, de oorlog in Oekraïne en verdere geopolitieke onzekerheid speelden betaalbaarheid, voorzieningszekerheid en decarbonisatie bij de energietransitie al een grote rol. Ik denk dat er een groot kamp was aan de decarbonisatiekant van de ‘energiedriehoek’, van voorzieningszekerheid, betaalbaarheid en decarbonisatie. Vooral sinds het begin van de oorlog in Oekraïne zijn de aspecten van veiligheid, voorziening en decarbonisatie meer met elkaar verenigd.’
Vassileva: ‘Wij hebben een zeer gediversifieerde portefeuille op het gebied van energie en doen enorme investeringen in nieuwe infrastructuur met betrekking tot hernieuwbare energie. Tegelijkertijd hebben we ook traditionele energie-assets. We zien dat daarin heel verantwoorde investeringen kunnen worden gedaan zonder dat we daarmee onze eigen ambities noodzakelijkerwijs schenden, terwijl we daarnaast gezonde systemen bevorderen.’
Lukin: ‘Investeerders moeten heel voorzichtig zijn en de systeemkosten en betaalbaarheid voor de eindgebruiker analyseren. Je moet nadenken over hoe het energiesysteem er in de toekomst vanuit systeemperspectief uit zou zien zonder alleen op bijvoorbeeld elektrificatie te vertrouwen. Zes, zeven jaar geleden was het idee dat alles 100% geëlektrificeerd zou worden. Inmiddels is het ons allemaal duidelijk geworden dat het systeem niet op die manier zal functioneren en dat we in de toekomst een combinatie van groene elektriciteit en groene moleculen zullen zien.’
Zorgen investeringen in energiezekerheid voor een betere diversificatie van de portefeuille en een betere bescherming tegen koersdalingen, of leiden ze vooral tot meer complexiteit en daarmee samenhangende beleidsrisico’s?
Bergsma: ‘Toen we zo’n vijftien jaar geleden begonnen met de transitie naar schone energie, werd die door de overheid krachtig aangestuurd. Deze stimulans heeft goed gewerkt: de kosten voor het produceren van nieuwe zonne-energie, nieuwe windenergie, nieuwe offshore windenergie en nu ook nieuwe batterijopslag zijn gedaald en de toetredingsdrempels zijn verlaagd. Goed nieuws is dat de nieuwe terugleververgoedingen die overheden invoeren nu daadwerkelijk op marktbasis werken of daar heel dichtbij zitten, dus de systeemkosten voor de eindgebruiker zijn niet zo hoog. We zien een goede particuliere afnamemarkt die heel robuust is. Maar de overheden moeten wel af en toe ingrijpen, gewoon om de markt in bepaalde sectoren te ontlasten.’
Van de Geugten: ‘Voor ons als infrastructuurinvesteerders zijn langjarige, stabiele kasstromen van belang. Als de markt te volatiel is of niet volwassen genoeg om die te realiseren, kan een overheidsregeling helpen een deel van het commerciële risico voor investeerders weg te nemen.’
We zullen allianties moeten aangaan met China en de Verenigde Staten om te streven naar die strategische autonomie.
Van Merriënboer: ‘Het toevoegen van investeringen in energiezekerheid zorgt voor minder portefeuillerisico en additionele diversificatie vanwege de lagere correlatie met aandelen in geopolitieke shocks en met credit spreads tijdens snel oplopende inflatie.’
Hoe beïnvloeden geopolitieke spanningen, afhankelijkheden in de toeleveringsketen en veranderende regelgeving de rendementsverwachtingen en aannames bij de financiering van de energieinfrastructuur?
Demyttenaere: ‘Volgens ons vergroten deze krachten de spreiding in zowel risico als rendement. Assets die aansluiten bij doelstellingen rond nationale veiligheid kunnen profiteren van subsidies, snellere vergunningverlening of schaarste. Tegelijkertijd verhogen concentratie in de toeleveringsketen, tarieven, lokale regels, vertragingen bij netaansluitingen en aanpassingen in regelgeving het uitvoeringsrisico. Underwriting moet daarom conservatiever worden, bijvoorbeeld door een grondig begrip van tegenpartijen, en betrouwbare langetermijncontracten in combinatie met bewezen technologieën.’
Roger Pim: ‘Het tempo van verandering neemt toe. In de wereld van vandaag moet je voorzichtig zijn, een specialist zijn, en, om het zomaar te zeggen, het onverwachte verwachten. Bij veel van onze projecten werken we samen met overheidsinstanties, lokale experts op het gebied van ruimtelijke orde, aannemers en leveranciers. Dat we langdurige relaties onderhouden en over ruime ervaring beschikken, draagt bij aan een soepel projectbeheer en helpt bepaalde risico’s te beperken. Een van de grote veranderingen die we zien, is een groeiend besef op overheidsniveau van het belang van infrastructuur voor schone energie. Dit kan helpen bij de planning en investeerders vertrouwen geven wat betreft de ondersteuning op de lange termijn. Wat de afhankelijkheid binnen de toeleveringsketen betreft, kunnen de huidige geopolitieke spanningen voor uitdagingen zorgen. Het is dan ook des te belangrijker om relaties te benutten en meerdere opties open te houden om kritieke knelpunten of risico’s te voorkomen.’
Bergsma: ‘Houd in gedachten dat de toeleveringsketens voor offshore wind, onshore wind en zonne-energie behoorlijk verschillen. De fabrikanten van windturbines zijn nog overwegend Europees. Dat stelt je in staat om op dat niveau enigszins te diversifiëren. Vanwege het doorberekenen van het prijsrisico van lithium hebben we ervoor gekozen om met name voor zonnepanelen en batterijopslag te werken met langere termijnovereenkomsten met Chinese leveranciers.’
Het tempo van verandering neemt toe. In de wereld van vandaag moet je voorzichtig zijn, een specialist zijn, en het onverwachte verwachten.
Lukin: ‘Ik denk dat je veel zorgvuldiger moet nadenken over wat voor soort risico’s je tijdens je due diligence analyseert en veel intensiever moet nagaan hoe dingen je mogelijk later kunnen opbreken, want infrastructuur is van nature een langetermijnzaak: je kunt het niet snel veranderen.’
Gilligan: ‘In zekere zin hebben we onze inzet op één leverancier verdubbeld, en dat is in lijn met de algemene strategie. Maar het betekent dat infrastructuureigenaren aan de GP-kant steeds geavanceerder worden en een veel langere termijnvisie hanteren op het beheersen van hun bedrijfsrisico’s en het onderhouden van langetermijnrelaties, waarmee zij een groot verschil maken in het verminderen van risico’s in de toeleveringsketen.’
Waar zit de grootste kloof tussen de infrastructuur die Europa nodig heeft voor energiezekerheid en wat institutionele beleggers op grote schaal kunnen financieren?
Demyttenaere: ‘Op het gebied van elektrificatie en netwerken zien we in Europa een zeer grote en groeiende investeringsbehoefte. Overheden investeren fors om strategische autonomie op te bouwen, bijvoorbeeld in defensie, maar hun fiscale ruimte is begrensd. Banken hebben sinds de financiële crisis hun balans beperkter ingezet en juist daar ontstaat een duidelijke rol voor de kapitaalmarkten: private investeerders kunnen de investeringskloof helpen dichten en pensioenfondsen kunnen daarin een natuurlijke partner zijn. De spaar- en investeringsunie, snellere vergunningverlening en minder versnipperde regelgeving zijn cruciaal om die kapitaalstroom verder op gang te brengen. Deze combinatie kan Europa een reëel concurrentievoordeel geven.’
Pim: ‘Een van de interessante gebieden waar volgens mij momenteel een kloof bestaat, is langdurige opslag. Als je kijkt naar de totale Europese energiemix, is dat een gebied waar nog veel doorbraken nodig zijn. Daar moeten overheidskaders nog een inhaalslag maken.’
De vraag is niet alleen of het koolstofarm is, maar ook of het veerkrachtig is en of de kosten stabiel zijn.
Dioux: ‘Vanuit macro-economisch perspectief moet er zo snel mogelijk worden gewerkt aan de versterking van de elektriciteitsnetten in heel Europa, om zowel de elektrificatie van het verbruik als de toename van hernieuwbare energie op te vangen. Dit zou gefinancierd kunnen worden door publiek-private partnerschappen, met strenge regulatie en overheidssteun. Op dit moment zien we niet veel kansen voor particuliere investeringsfondsen als het onze op dit gebied in Europa, maar dat kan nog komen. Wat echter nu direct beschikbaar en nodig is, is BESS. De financiering van BESS, met zowel eigen als vreemd vermogen, is geen eenvoudige zaak, vooral omdat er een breed scala aan investeringsscenario’s bestaat, of het nu gaat om standalone, hybride, aan handelaars blootgestelde of op tolling agreements gebaseerde projecten. Voor beleggers is het de bedoeling om de juiste balans en diversificatie te vinden wat betreft landen, de risico’s die worden genomen en de manier waarop deze worden beperkt, de hoogte van de financiering, enzovoort.’
Van de Geugten: ‘Ik denk dat onze klanten zeker bereid zijn om in het elektriciteitsnet te investeren, maar op het Europese vasteland is dat echt ingewikkeld. Veel elektriciteitsnetten zijn hier in (semi)publiek eigendom.’
Als de energiesystemen complexer worden, hoe moeten beleggers dan denken over de diepgaande expertise en analytische vaardigheden die nodig zijn om met vertrouwen in infrastructuurassets te investeren?
Vassileva: ‘We moeten ervoor zorgen dat we de juiste kansen aanpakken met het juiste kapitaal in termen van risico-rendement. Dat helpt ook bij het managen van de verwachtingen van institutionele klanten. Als we bijvoorbeeld zeggen dat we een core- of core-plus-strategie hanteren, betekent dit dat we ons daaraan moeten houden, wat inhoudt dat we ons richten op een stabiel risicoprofiel, en onder gecontroleerde omstandigheden investeren in hernieuwbare energie en opslagwerken, en niet in onbewezen technologieën of productie op plaatsen waar dat niet zou moeten.’
Van Merriënboer: ‘Een van de cruciale aspecten vanuit het perspectief van de LP is de selectie, het vinden van de juiste beheerder. Wees voorbereid en zorg dat je de juiste kennis in huis hebt.’
Lukin: ‘Als je kijkt naar de uitdaging die voor ons ligt, denk ik niet dat wij in Europa als samenleving in staat zullen zijn voldoende kapitaal te mobiliseren in het huidige kader voor de energietransitie, en ik denk dat een beetje overdracht van kennis en ervaring uit ons gebruikelijke infrastructuurhandboek een belangrijke rol kan spelen. Businessmodellen voor de energietransitie die dichter bij de infrastructuurwereld staan, zouden ons in staat stellen meer kapitaal aan te trekken door risico’s te beperken.’
Door wat er in de wereld gebeurt, realiseren we ons steeds meer dat we energie op een veilige manier en tegen betaalbare prijzen moeten leveren
Bergsma: ‘Een van de belangrijkste risicofactoren die de afgelopen vijf tot zeven jaar is veranderd, is de inkomenskant. Het is cruciaal om dat inkomstenrisico goed in de gaten te houden. Voor onshore wind, zonneenergie en batterijopslag is onze benadering dat we, laten we zeggen, achteruitwerken vanuit de inkomsten. We beginnen met de inkomsten, we vinden de klant, en dan vinden we de juiste assets om aan de wensen van de klant te voldoen. We doen dat in zeer grote platforms, onder andere door het combineren van verschillende technologieën in meerdere landen. Zo proberen we de juiste inkomstenmix te vinden en omzetrisico’s te beheersen.’
Dioux: ‘We hanteren een evenwichtige aanpak en nemen niet te veel risico bij schuldfinanciering. Wij hebben onze interne kracht op de elektriciteitsmarkt opgebouwd met toegewijde mensen die inkomsten veilig stellen en dynamisch zijn in het afdekken van risico’s.’
Welke soorten energie-infrastructuur zijn tegenwoordig het meest cruciaal voor de veerkracht, en in hoeverre zijn deze assets geschikt voor investeringen met institutioneel kapitaal op de lange termijn gezien de huidige marktstructuur?
Demyttenaere: ‘Voor ons is het cruciaal om consequent te analyseren hoe drie megaforces op elkaar inwerken: de opkomst van digitalisering en AI, geopolitieke fragmentatie met een sterkere focus op nationale veiligheid, en de transitie naar een koolstofarme economie. Deze megaforces botsen en versterken elkaar, en juist op dat snijvlak zien wij de meest interessante investeringskansen. Energie-infrastructuur in de transitie staat op dat kruispunt, en met name netwerken en opslag zijn uniek gepositioneerd om meerdere langetermijnthema’s tegelijk te ondersteunen: elektrificatie, energiezekerheid, betaalbaarheid en decarbonisatie. De assets worden in onze optiek structureel ondersteund door deze krachten, in plaats van dat ze louter blootgesteld zijn aan de schokken die zij veroorzaken.’
Gilligan: ‘De komende tien jaar moet er wereldwijd – met name in China, Europa en de Verenigde Staten – ongeveer zes biljoen worden geïnvesteerd in elektriciteitsnetten. In China is dat eenvoudig vanwege de volledige steun van de overheid en de mogelijkheid om het te financieren binnen de Chinese kapitaalmarkten. In Europa en de Verenigde Staten is het ingewikkelder, omdat we nog steeds regelgevingssystemen hebben die in de twintigste eeuw zijn opgebouwd en die ontworpen waren om bestaande monopolies te reguleren. We kijken nu naar een systeem dat vereist dat de werkelijke Regulated Asset Base, de RAB, in zeer korte tijd wordt verdubbeld en de regelgevingssystemen zijn daar niet echt op aangepast. Toezichthouders moeten diep gaan nadenken en in gesprek gaan met de regering en de kiezers om duidelijk te maken dat het om moeilijke zaken gaat waarmee vaak meer geld gemoeid is.’
Je moet veel intensiever nagaan hoe dingen je later kunnen opbreken, want infrastructuur is van nature een langetermijnzaak
Pim: ‘In Ierland, een eiland met een vrij hoge penetratiegraad van hernieuwbare energie, werden we zo’n drie tot vijf jaar geleden al geconfronteerd met veel van de structurele problemen waar de rest van Europa nu mee te maken heeft. Hierdoor hebben we ervaring kunnen opdoen met en meer inzicht gekregen in een aantal mogelijke uitdagingen, en hebben we oplossingen kunnen ontwikkelen. Een van de lessen die we hebben geleerd, is dat het van groot belang is om relaties op te bouwen met alle stakeholders, waaronder de overheid, om de nodige infrastructuur te ontwikkelen en zo veerkracht te creëren.’
Vassileva: ‘De kosten van de elektriciteitsnetwerken in de meeste landen moeten worden gesocialiseerd. Er is ontzettend veel fysieke infrastructuur in de wereld. Veel daarvan is vergeten en moet beter worden benut. Als we inderdaad naar een wereld willen gaan waarin duurzame moleculen overvloedig aanwezig zijn, is veel vereist, soms zelfs diverse fysieke infrastructuur, van schepen tot havens en ligplaatsen, enzovoort. Dat brengt ons terug bij het thema om ook de bestaande infrastructuur te koesteren en voor te bereiden op de transitie. Er zijn ook veel zeldzame aardmineralen nodig voor de energietransitie die op de een of andere manier duurzaam en ethisch verantwoord moeten worden gewonnen en ook over de wereld moeten worden vervoerd.’
Van Merriënboer: ‘Batterijen zijn het belangrijkst, vooral die voor de korte termijn. Die zijn betaalbaar en blijkbaar eenvoudig te implementeren en te gebruiken om bestaande assets te hybridiseren. Ze worden toegepast bij brownfield-projecten maar tegenwoordig ook steeds meer bij greenfield-projecten. Het is allemaal veelbelovend.’
Als je kijkt naar veiligheid, betaalbaarheid en duurzaamheid, dan is schone energie in feite op alle drie deze punten de winnaar
Pim: ‘Op dit moment zien we veel van de meest aantrekkelijke kansen in batterijen met een opslagduur van twee tot mogelijk vier uur. Dat zal echter verder evolueren en veranderen. In ieder geval is de markt ervoor aan het rijpen: de financieringsmogelijkheden verbeteren en na verloop van tijd zullen we een breder scala aan oplossingen zien.’
Bergsma: ‘Batterijen kunnen een groot deel van de belasting op het net verlichten. Lithium-ijzer lijkt dus duidelijk de winnaar te zijn. De positieve punten zijn een zeer uitgebreide toeleveringsketen (in China is minstens een tiental leveranciers die kwalitatief goede batterijen tegen lage kosten leveren) en goede technologie. De negatieve punten zijn natuurlijk de aanwezige risico’s. Bij een windmolenpark speelt dat veel minder dan bij batterijopslag. Wie weet wat een batterij na bijvoorbeeld tien jaar nog waard is. Over vijf jaar is er misschien een goedkopere batterij die ook nog eens beter presteert. Idealiter realiseer je binnen zes, zeven jaar een verdubbeling van je investering in batterijen.’
Dioux: ‘Of je de beste investering in BESS doet, hangt af van je risicobereidheid, of het nu gaat om volwassen markten met lagere IRR’s maar meer zekerheden over de inkomsten dankzij vastgelegde tolling agreements, of om opkomende markten waar je de ‘pionierspremie’ kunt verzilveren via inkomsten uit aanvullende diensten.’
Vassileva: ‘Wij hebben ook kritisch nagedacht over hoe de situatie op de elektriciteitsmarkt er over een paar jaar uit zal zien. Zal de volatiliteit op de elektriciteitsmarkt nog steeds hetzelfde zijn? Zal er, technisch gezien, ook sprake kunnen zijn van enige verslechtering? Bij een infrastructuurinvestering gaat het om voorspelbaarheid en trouw blijven aan het risicoprofiel dat aan beleggers is aangekondigd.’
Lukin: ‘We hebben zo’n drie jaar gekeken naar de beste kansen op de markt voor groene waterstof voordat we besloten erin te stappen. We wilden inzicht krijgen in de vooruitzichten voor risicobeperking in de kasstromen voordat het daadwerkelijk in onze kennisstrategie paste, omdat we niet precies wilden doen wat sommige spelers in de energiesector hebben gedaan en nu doen, zoals een ‘geleidelijke’ strategiewijziging of verschuiving in beleggingsstijl. Voor ons was het echt cruciaal om te zien dat je hoogwaardige langetermijnafnameovereenkomsten kunt structureren op de markt voor groene moleculen.’
Hoe zien jullie de rol van hernieuwbare energie in de Europese energietransitie?
Bergsma: ‘Ik denk dat Europa het op het gebied van waterstof niet zo goed heeft gedaan, in tegenstelling tot bijvoorbeeld Korea of Japan, waar daar door de industrie en de overheid echt hard op is ingezet. Biogas vult volgens mij deze leemte een beetje op. We moeten nog steeds bepaalde sectoren decarboniseren die moeilijk te decarboniseren zijn met alleen zonnepanelen en batterijopslag, zoals transport, de chemie en, tot op zekere hoogte, de papierindustrie. Het voordeel van biogas ten opzichte van waterstof is dat de technologie al vijftien jaar bestaat. Biogas is behoorlijk robuust. Het netwerk voor opslag is ook veel geschikter voor biogas. Het is vrij duur, dus heb je eigenlijk, net als in Italië, een overheid nodig die maatregelen neemt om biogascentrales te stimuleren. Het grote risico zit natuurlijk in de inkoop, omdat je echt met boeren moet samenwerken. Inmiddels zien zij in het Verenigd Koninkrijk in dat het zinvol is om hun productie aan te passen. Ze diversifiëren echt. Ik denk dat een deel van de toeleveringsketen in sommige landen echt vorm krijgt. Het wordt lang niet zo groot als zonne-energie, maar een groot deel van de puzzel kan worden opgelost door biogas.’
Voor ons als infrastructuurinvesteerders zijn langjarige, stabiele kasstromen van belang
Vassileva: ‘Wij hebben selectief geïnvesteerd in biogas en onlangs nog investeringen toegevoegd. Biogas zal nooit heel groot worden, maar het heeft duidelijke voordelen, zoals het compatibel zijn met de huidige midstream-systemen. Hoe meer tijd we eraan besteden, hoe meer we ervan overtuigd zullen raken dat het moet worden gezien als een circulariteitsvoorstel, als een doel op zich. Het bevordert de circulariteit in de samenleving en dat is de reden waarom een deel van de financiering en de economische opbrengst eigenlijk van de afvalverwerkingskant zou moeten komen. In plaats van te betalen voor afvalverwerking zien boeren het nu als inkomstenstroom. Door technologische innovatie kunnen steeds meer gevaarlijke huishoudelijke en industriële afvalstromen daadwerkelijk worden gebruikt om duurzame moleculen te produceren.’
Hoe moeten overheden inspelen op energiezekerheid?
Demyttenaere: ‘Regelgeving moet de fundering leggen voor blijvende, marktgedreven innovatie. Beleidsmakers scheppen de voorwaarden, de markt zorgt voor de innovatie. Een goed voorbeeld is de inbedrijfstelling van nieuwe windenergie-installaties. Tussen 2020 en 2022 duurde dit in Europa gemiddeld vier jaar, terwijl dit in China drie en in de Verenigde Staten zelfs maar twee jaar duurt. Een ander punt is de versnippering van de markt, die natuurlijk veel breder is dan alleen energiezekerheid. Het is alsof alle interne barrières leiden tot een significant verlies van het bbp in Europa. Het wegnemen van die barrières kan bijdragen aan de schaalgrootte, wat belangrijk is voor een efficiënte infrastructuur. Een derde punt is de spaar- en investeringsunie, die een efficiëntere kapitaalstroom mogelijk maakt. Deze maatregelen zullen een heel eind helpen om de problemen aan te pakken.’
Pim: ‘Er is duidelijk een strategische laag waar overheden marktfalen moeten aanpakken. Tot de belangrijkste dingen die overheden kunnen doen, behoren het versnellen van het ontwikkelingsproces, en met name het plannings- en vergunningenproces.’
Hoe kunnen we nieuwe en bestaande infrastructuur het beste combineren om het energietrilemma (zekerheid, betaalbaarheid en duurzaamheid) aan te pakken?
Vassileva: ‘We hebben specifieke projecten, ook in Nederland, waar een van onze midstream- bedrijven ruimte heeft gereserveerd voor een faciliteit om bijvoorbeeld gebruikte oliën te reinigen, op te waarderen en vervolgens door te vervoeren, bijvoorbeeld voor duurzame brandstoffen. Al deze zaken zullen absoluut noodzakelijk zijn, ook in het komende decennium.’
Dioux: ‘Wij investeren zowel direct in assets als in platforms. Ongeveer de helft van onze portefeuille bestaat uit directe beleggingen in assets, doorgaans zonder ontwikkelingsrisico, en meestal in de Ready to Build-fase. Hierdoor kunnen we op de lange termijn waarde creëren door middel van herfinanciering, contractonderhandelingen, hybridisatie en soortgelijke optimalisatiemaatregelen. De andere helft is belegd in platforms, ontwikkelingsbedrijven en grote ondernemingen, waarbij we ontwikkelingsrisico’s op ons nemen, maar wel op basis van een waardering die is afgeleid van de voor risico gecorrigeerde waarde van de onderliggende portefeuille. Bij de exit kunnen we het platform als bedrijf verkopen aan een groter infrastructuurfonds of nutsbedrijf, of de assets afzonderlijk van de hand doen. Deze combinatie van directe exposure naar assets en platforminvesteringen zorgt voor een evenwichtige portefeuille en helpt ons consistente voor risico gecorrigeerde rendementen te behalen in onze closed-end fondsen.’
De combinatie van directe exposure naar assets en platforminvesteringen zorgt voor een evenwichtige portefeuille
Bergsma: ‘Platforms zijn beter geschikt voor een gepolitiseerde, gefragmenteerde, volatiele wereld. Als je kijkt naar de verschillende risico’s – toeleveringsketens, volume, vertraging, enzovoort – ben je met een portfolio beter in staat om over technologieën en over landen heen te sturen, dus met deze risico’s om te gaan. In termen van onshore wind, zonne-energie en batterijopslag zijn stand-alone assets de geëigende manier, maar niet in alle landen. In sommige landen ben je economisch gezien waarschijnlijk beter af als je je beperkt tot slechts één of twee technologieën. Ik ben bijvoorbeeld nog steeds niet overtuigd van zonne-energie in de Scandinavische landen en het Verenigd Koninkrijk, maar wel van zonne-energie in Zuid-Europa. Offshore wind-projecten vormen een uitzondering. Deze projecten zijn zo groot, dat ik nog niet echt een platform zie dat zich richt op offshore wind.’
Welke rol zou kernenergie kunnen spelen in het kader van energiezekerheid?
Van de Geugten: ‘Onze klanten zien dat er een rol kan zijn voor kernenergie in de energietransitie. Als investeerders hebben zij bij elke investering te maken met een afweging tussen risico en rendement. Voor een equity-investeerder is het op dit moment eigenlijk gewoon onmogelijk om een rendabele casus te maken als je kijkt naar de doorlooptijd om kernenergie te ontwikkelen en het risico dat daarmee gepaard gaat. Een mogelijke oplossing kan een publiekprivate samenwerking zijn.’
Het toevoegen van investeringen in energiezekerheid zorgt voor minder portefeuillerisico en additionele diversificatie
Van Merriënboer: ‘De uitdagingen op het gebied van kernenergie zijn eigenlijk nog steeds te groot, vooral ten aanzien van de ontwikkeling van nucleaire faciliteiten. Dat duurt erg lang en in de periode dat er geen inkomsten zijn, willen beleggers wel gecompenseerd worden. Er moet iets geregeld worden waarbij overheden vooruitbetalen of betalen op basis van verwachte rendementen en jaarlijkse opbrengsten.’
|
IN HET KORT Door wat er in de wereld gebeurt, realiseren we ons steeds meer dat energie op een veilige manier en tegen betaalbare prijzen geleverd moet kunnen worden. Vanuit het perspectief van veiligheid, duurzaamheid en betaalbaarheid, is schone energie op alle drie de punten de winnaar. Het tempo van verandering neemt toe. In de wereld van vandaag is voorzichtigheid geboden en moet het onverwachte worden verwacht. Op het gebied van elektrificatie en netwerken bestaat in Europa een zeer grote en groeiende investeringsbehoefte. Vanuit macro-economisch perspectief moet er zo snel mogelijk worden gewerkt aan de versterking van de elektriciteitsnetten in Europa. De komende tien jaar moet er wereldwijd ongeveer zes biljoen worden geïnvesteerd in elektriciteitsnetten. Overheden moeten meer betrokken raken bij cruciale energieinfrastructuurprojecten. |
|
Harry van den Heuvel Harry van den Heuvel werkt sinds 2007 bij Achmea en is sinds 2016 verantwoordelijk voor de infrastructuurinvesteringen voor pensioen- en verzekeringsklanten van Achmea Investment Management. Daarvoor beheerde hij alternatieve beleggingen en vastgoed op de balans van de verzekeraar. Eerder werkte hij bij Van Lanschot Bankiers, Van der Moolen, Alpha Options en Optiver. Hij heeft diploma’s in Economie (MSc), Investment Analysis (RBA), Alternative Investments (CAIA) en Real Estate (MSRE). |
|
Joost Bergsma Joost Bergsma is Global Head of Clean Energy bij Nuveen Infrastructure, voorheen Glennmont Partners, waar hij eerder CEO en Managing Partner was. Hij heeft het platform uitgebouwd tot een van de grootste investeringsplatformen voor Clean Energy in Europa. In 2024 werd Bergsma onderscheiden met de Inspiratia Energy Transition 2024 Lifetime Achievement Award voor zijn bijdragen aan de sector. |
|
Ita Demyttenaere Ita Demyttenaere is sinds november 2024 werkzaam als Sustainable and Transition Solutions Manager bij BlackRock. In deze functie ondersteunt hij Nederlandse klanten bij het integreren van duurzaamheid, transitie, impact en klimaatdoelstellingen in hun beleggingsbeleid. Daarvoor adviseerde hij meer dan tien jaar financiële instellingen in Europa over verantwoord beleggen bij Morningstar Sustainalytics. |
|
Jocelyn Dioux Jocelyn Dioux is sinds 2019 Investment Director en stemgerechtigd lid van het beleggingscomité van Mirova. In die rol zoekt, voert en beheert hij asset- en bedrijfstransacties in Europa, met een focus op Frankrijk, Oost-Europa en Noord-Europa. Eerder werkte hij voor KPMG TS, Rive Private Investment en 123 IM, waar hij zich toelegde op de energietransitiesector. |
|
Marco van der Geugten Marco van der Geugten is Senior Portfolio Manager bij MN en is in die functie verantwoordelijk voor de klantadvisering en het beheer van de infrastructuurportefeuilles. Daarnaast is hij medeverantwoordelijk voor de bosbouwportefeuille en adviseert hij de opdrachtgevers van MN op het gebied van impactinvesteringen. Van der Geugten is ruim 18 jaar werkzaam bij MN en heeft diverse posities vervuld, waaronder geruime tijd als fiduciair adviseur. |
|
Mark Gilligan Mark Gilligan is lid van de Management Board van BNP Paribas AM Alts en is als Head of Infrastructure verantwoordelijk voor het infrastructuuraandelenplatform. Voordat hij in 2016 bij het bedrijf in dienst trad, was hij werkzaam bij UBS Asset Management als Head of European Infrastructure. Daarvoor werkte hij tien jaar als advocaat in Sydney, Australië. Gilligan begon zijn carrière als Technisch Geoloog. |
|
Igor Lukin Igor Lukin is Managing Director bij Allianz Global Investors in München, binnen het Direct Infra Equity Team. Sinds 2012 werkt hij aan infrastructuurtransacties in energie, telecom en transport. Hij richt zich op de energietransitie en leidde investeringen in Ren-Gas en FUELLA. Eerder werkte hij bij UniCredit. Lukin heeft een Master’s degree in Business Administration en Computer Science van de Universiteit van Darmstadt. |
|
Bart van Merriënboer Bart van Merriënboer is Senior Portfolio Manager bij a.s.r. real assets investment partners en is ruim 30 jaar werkzaam in de financiële indus- trie. Sinds 2007 houdt hij zich bezig met de selectie, monitoring en implementatie van vermogensbeheerders en met portefeuilleconstructie en -beheer voor institutionele beleggers. Van Merriënboer is gespecialiseerd in private beleggingscategorieën en dan vooral infrastructuur. |
|
Roger Pim Roger Pim trad in 2025 toe tot NTR als verantwoordelijke voor Strategie en Kapitaalvorming en lid van het Management Committee. Hij heeft meer dan 25 jaar ervaring in private markten, met expertise in investeringen, asset management, ESG en business development. Eerder werkte hij bij Aberdeen, SL Capital en Goldman Sachs. Pim heeft een MA in Economie. |
|
Albena Vassileva Albena Vassileva is Executive Director in het Infrastructure Investment Team van IFM Investors, verantwoordelijk voor infrastructuurinvesteringen in Europa. Zij werkt aan de energietransitie en strategieën rond hernieuwbare energie en groene brandstoffen, en was betrokken bij de investeringen in onder andere Naturgy en SQ Renewables. Eerder leidde zij het M&A Energy Team bij ABN AMRO en werkte zij bij Advent International en ABN AMRO Capital. |
Lees het verslag in het digitale magazine