
Ronde tafel 'Social bonds'
Ronde tafel 'Social bonds'
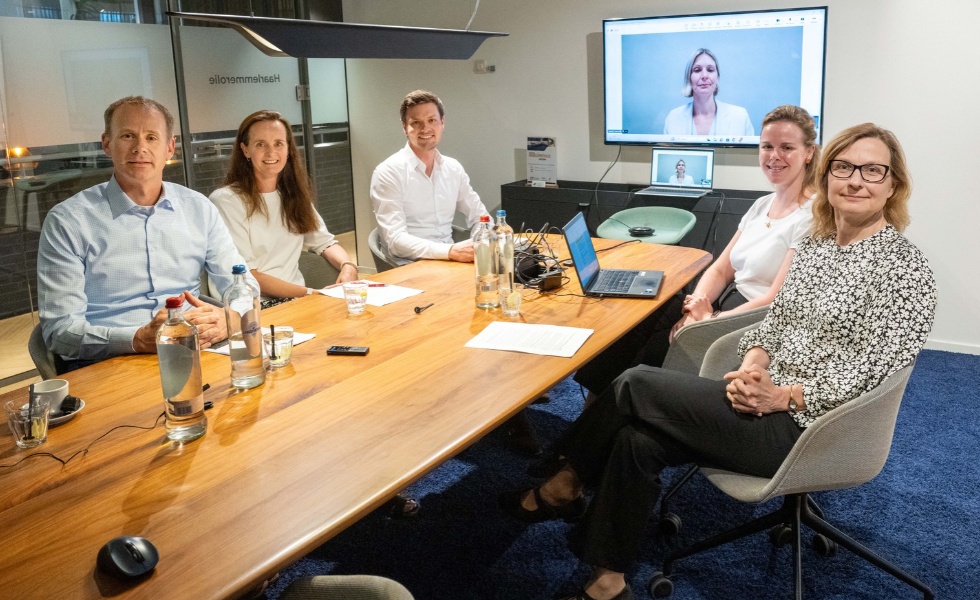
Tijdens de COVID-19-pandemie werden social bonds vooral gebruikt voor werkgelegenheids programma’s en voor steun aan het midden- en klein bedrijf en de gezondheidszorg. Nu worden ze steeds vaker ingezet om structurele maatschappelijke ongelijk heden aan te pakken. Sociale en groene doelstellingen komen steeds vaker samen.
Door Hans Amesz
|
VOORZITTER: Petra Stassen, AF Advisors
DEELNEMERS: Bram Bos, Goldman Sachs Asset Management Gwennaële Bruning, Achmea Investment Management Letty Byatt, Columbia Threadneedle Investments Quintin Veldmeijer, PGGM Jessica Zarzycki, Nuveen |
Hoe heeft de markt voor social bonds zich sinds de beginjaren ontwikkeld?
Letty Byatt: ‘De echte doorbraak van social bonds kwam tijdens de COVID-19 pandemie. In 2020 en 2021 werd een enorme hoeveelheid noodfinanciering aangetrokken voor sociale doeleinden, met name via het Europese SURE programma (Support to mitigate Unemployment Risks in an Emergency). Dat vertegenwoordigde destijds ongeveer 98 miljard euro en vormde meer dan 30% van de totale markt voor obligaties met een rating. Na de pandemie nam die noodfinanciering af. Sindsdien zien we een stabielere en meer volwassen markt ontstaan. Waar social bonds tijdens de pandemie vooral werden gebruikt voor werkgelegenheidsprogramma’s, inkomensondersteuning, en steun aan het midden- en kleinbedrijf en de gezondheidszorg, worden ze nu steeds vaker ingezet om structurele maatschap pe lijke ongelijkheden aan te pakken.’
Jessica Zarzycki: ‘Betaalbare huisvesting is een van de meest dominante thema’s binnen de markt voor social bonds gebleven. Dat is niet verrassend, omdat betaalbare huisvesting relatief eenvoudig meetbaar is in vergelijking met veel andere sociale resultaten. Bovendien bestaat er breed draagvlak voor dit thema bij overheden, lokale autoriteiten, bedrijven en financiële instellingen. Bij andere sociale thema’s, zoals beroeps opleiding, gezondheidszorg of toegang tot essentiële diensten, is het vaak moeilijker om impact meetbaar te maken.’
Bram Bos: ‘Als je kijkt naar de emissie cijfers van de afgelopen tien jaar, zie je duidelijk dat de COVID-19-periode een enorme impuls heeft gegeven aan de markt voor social bonds. Rond 2020 waren de verwachtingen voor groei in deze markt flink. Positief is dat het segment zich sindsdien goed heeft ontwikkeld. Maar er zijn ook aandachts punten. Wij hadden bijvoorbeeld veel meer uitgiftes verwacht van industriële ondernemingen die investeren in betere arbeidsomstandig heden of sociale voorzieningen binnen hun productie - ketens.’
Quintin Veldmeijer: ‘Het aantal social bonds binnen de totale markt voor duurzame obligaties is weliswaar iets gedaald, maar tegelijkertijd zien we een sterke groei van duurzaamheidsobligaties, waarin sociale en groene doelstellingen worden gecombineerd. Hoewel groene projecten daarin nog steeds dominant zijn, neemt de sociale component toe.’
Wat zijn de belangrijkste factoren achter de opkomst en de groei van de markt voor social bonds?
Gwennaële Bruning: ‘Wat bedrijfsuitgiftes betreft, zijn het niet alleen banken die actief zijn. Ook vastgoedbedrijven spelen een steeds grotere rol. Hoewel het aantal bedrijfs uitgiftes is toegenomen, is dit deel van de markt mogelijk minder snel gegroeid dan sommige marktparticipanten vooraf hadden verwacht. Tegelijkertijd is het niet vreemd dat de markt voor social bonds nog altijd wordt gedomineerd door aan de overheid gelieerde instellingen. Veel sociale doelstellingen, zoals betaalbare huisvesting, sociale voorzieningen of inclusieprogramma’s, sluiten immers beter aan bij publieke dan bij bedrijfsdoelstellingen.’
Zarzycki: ‘De bredere duurzaamheids markt heeft zich de afgelopen jaren sterk gericht op klimaatverandering en de energietransitie. Daardoor zijn sociale vraagstukken soms wat naar de achter grond verdwenen. Voor veel mensen zijn sociale uitdagingen echter urgenter dan klimaatvraagstukken. Wanneer iemand geen betaalbare woning heeft, moeite heeft om voedsel op tafel te krijgen of geen toegang heeft tot gezondheids zorg, krijgen die problemen vanzelf sprekend prioriteit. Naarmate meer kapitaal wordt ingezet om maatschappe lijke problemen aan te pakken, ontstaat uiteindelijk ook een stevigere basis om langetermijnuitdagingen, zoals klimaatverandering, aan te pakken.’
Byatt: ‘Wij zien ook de omgekeerde beweging: sommige groene investeringen hebben van nature een sterke sociale component. Een goed voorbeeld zijn klimaatadaptatie-obligaties. Het gaat daarbij bijvoorbeeld om het vergroten van de veerkracht van nutsvoorzieningen, wegen en andere kritieke infrastructuur, zodat mensen tijdens natuurrampen toegang houden tot drinkwater, gezond heidszorg, vervoer en communicatie.’
Welke ontwikkelingen hebben jullie waargenomen in het gebruik van social bonds?
Veldmeijer: ‘Vergeleken met vijf jaar geleden is financiële inclusie veel verfijnder geworden. Aanvankelijk lag de nadruk vooral op microfinanciering, maar inmiddels is de markt veel gerichter geworden. Er wordt steeds vaker gefocust op specifieke doelgroepen, zoals achter gestelde gemeenschappen, minderheden en vrouwen. Daarmee is de markt verschoven van brede microfinancierings programma’s naar veel concreter geformuleerde maatschappelijke doelstellingen.’
Bos: ‘Vanuit sommige investeerders zien we belangstelling voor duurzame en sociale beleggingen in opkomende markten. Dat zien we bij green bonds uit opkomende markten, maar ik denk dat hetzelfde geldt voor social bonds. Sommige beleggers overwegen om via social bonds in opkomende markten te investeren. Zeker nu veel beleggers exposure naar Amerikaanse dollars willen houden, terwijl zij tegelijkertijd hun geografische spreiding willen vergroten.
Bruning: ‘Wij zien juist een andere trend. Veel klanten zijn op zoek naar impact die dichter bij huis zichtbaar is. Daardoor verschuift de aandacht eerder naar Nederland en Europa dan naar verre markten.’
Veldmeijer: ‘Met het oog op maatschap pe lijke impact zou je kunnen beredeneren dat juist in opkomende markten de grootste verschillen kunnen worden gemaakt. Ook in ontwikkelde markten is impact mogelijk, maar de potentiële maatschappelijke meerwaarde is in opkomende economieën vaak aanzienlijk groter.’
Byatt: ‘Het klopt dat de verschillen tussen rijke en arme landen groot zijn en dat opkomende markten veel impact mogelijkheden bieden. Tegelijkertijd kun je ook in ontwikkelde economieën substantiële maatschappelijke resultaten behalen wanneer je je richt op kwetsbare of achtergestelde groepen. Binnen onze wereldwijde strategie beleggen we graag in opkomende markten, maar binnen onze Europese en Britse fondsen zoeken we juist naar obligaties die sterk zijn gericht op die regio’s, met bijzondere aandacht voor kwetsbare gemeenschappen.’
Een van de categorieën binnen social bonds is werkgelegen heidscreatie. Maar hoe bepaal je wanneer het creëren van banen daadwerkelijk een sociaal doel dient en niet gewoon een economisch doel?
Bos: ‘Iedere organisatie heeft haar eigen definitie van wat sociaal, duurzaam of impactvol is. Wij kijken bijvoorbeeld specifiek naar financiering voor het midden- en kleinbedrijf in regio’s met een bovengemiddelde werkloosheid. Tegelijkertijd laat dit precies zien waarom social bonds complex zijn. Wat in de ene regio sociaal relevant is, hoeft dat elders niet te zijn. Daardoor vereist de analyse veel meer maatwerk dan bij groene projecten. Bij een windpark is het relatief eenvoudig om de milieu-impact vast te stellen, ongeacht waar het staat. Bij sociale huisvesting of werkgelegenheids programma’s ligt dat veel genuanceerder. Daarom heeft iedere partij uiteindelijk haar eigen beoordelingskader ontwikkeld.’
Voor veel mensen zijn sociale uitdagingen urgenter dan klimaatvraagstukken.
Zarzycki: ‘Ik denk dat er nieuwe maat schappelijke vraagstukken ontstaan rond ontwikkelingen zoals kunstmatige intelligentie en datacenters. Wanneer wij in gesprek gaan met grote technologie bedrijven, bespreken we niet alleen hun milieu-impact, maar ook hun relatie met lokale gemeenschappen, investe ringen in onderwijs en beroeps opleidingen en hun bredere maatschappe lijke verantwoorde lijk heid.’
Zijn er in de afgelopen maanden of jaren nieuwe sectoren of regio’s opgekomen?
Zarzycki: ‘Wij zien vooral een sterke ontwikkeling op het gebied van blended finance. Goede voorbeelden zijn de zogenoemde Orange Bonds en de serie Women’s Livelihood Bonds. Deze instrumenten maken het mogelijk kapitaal naar regio’s te sturen waar investeren traditioneel lastiger is, terwijl tegelijkertijd specifiek wordt bijgedragen aan economische kansen voor vrouwen. Wereldwijd ontvangen vrouwen nog steeds slechts een zeer klein deel van de beschikbare financiering. Het economisch potentieel van een betere toegang tot kapitaal is daardoor enorm.’
Bruning: ‘We moeten met betrekking tot social bonds oppassen voor al te veel verschillende labels, kaders en classifi caties. Hoe meer versnippering ontstaat, hoe moeilijker het wordt om kapitaal efficiënt naar sociale en groene projecten te laten stromen.’
Byatt: ‘Thematische obligaties zijn in opkomst. We zien bijvoorbeeld obligaties die specifiek zijn gericht op gezondheids zorg, gendergelijkheid of betaalbare huisvesting. Voor beleggers zijn deze instrumenten waardevol omdat ze veel duidelijker afbakenen welke projecten worden gefinancierd. Daardoor wordt de impactanalyse eenvoudiger dan bij brede social bonds die uiteenlopende categorieën combineren.‘
Bos: ‘De afgelopen jaren hebben we steeds specifiekere vormen van ‘use of proceeds’-bonds gezien. Dat zijn obligaties waarbij de opbrengst vooraf is bestemd voor specifieke projecten of uitgaven. We zagen recent een interessant voorbeeld van een obligatie die gericht is op de gevolgen van het smelten van gletsjers. De opbrengsten worden ingezet om gemeen schappen te helpen zich aan te passen aan de effecten van klimaatverandering.
Welke ontwikkelingen zien jullie op het gebied van impactmeting en rapportage?
Bos: ‘De situatie is de afgelopen jaren zeker verbeterd. Tegelijkertijd lopen de onderliggende methodologieën nog steeds sterk uiteen. Daardoor blijft het samenvoegen van impactgegevens binnen een fonds voor social bonds een grote uitdaging. Ik denk overigens dat het rapporteren van KPI’s alleen niet voldoende is. Kwantitatieve gegevens vertellen slechts een deel van het verhaal. Case study’s kunnen helpen om sociale uitkomsten beter in de praktijk te begrijpen. Ik zie engagement als een van de krachtigste onderdelen van het use of proceeds-model.’
Zarzycki: ‘Het gaat niet langer uitsluitend om groene impact, maar ook om vragen over het nut voor de gemeenschap en vragen als: welke gemeenschappen profiteren hiervan, welke gezondheids voordelen ontstaan er, en welke bredere maatschappelijke effecten worden er bereikt? Wij verwachten dat deze vorm van rapportage in de toekomst alleen maar belangrijker zal worden.
We moeten met betrekking tot social bonds oppassen voor al te veel verschillende labels, kaders en classificaties.
Byatt: ‘Wij zijn erg positief over de opkomst van sociale nevenvoordelen binnen green bonds. We maken gebruik van case study’s om klanten daadwerkelijk inzicht te geven in wat hun belegging heeft mogelijk gemaakt.’
Bruning: ‘Als we te veel nadruk leggen op de steeds uitgebreidere kwantitatieve rapportages, lopen we het risico de impact te overschatten of onnodige complexiteit te creëren. We moeten voorkomen dat we de drempel om social bonds uit te geven steeds verder verhogen. Extra rapportagevereisten brengen immers kosten en administratieve lasten met zich mee. Hoewel AI deze lasten in de toekomst mogelijk deels kan verlichten, blijft het belangrijk een goede balans te bewaren tussen informatiebehoefte en uitvoerbaarheid.’
Met welke hindernissen worden beleggers geconfronteerd wanneer zij overwegen een specifiek deel van hun portefeuille aan social bonds toe te wijzen? En hoe kunnen deze hindernissen worden overwonnen?
Byatt: ‘De markt voor social bonds is nog relatief geconcentreerd. Overheden, supranationale instellingen en ontwikkelingsbanken domineren het uitgiftevolume. Het aantal bedrijfsuitgiftes blijft dus beperkt. Dat is logisch, omdat veel sociale projecten nauwer aansluiten bij publieke beleidsdoelstellingen dan bij de kernactiviteiten van bedrijven. Dit kan worden opgelost door sociale obligaties vanuit een breder perspectief te benaderen, waarbij wordt gekeken naar sociale resultaten bij alle aangeduide gelabelde obligaties en mogelijk zelfs naar de ‘general corporate purpose’ van zeer maatschappelijk georiënteerde entiteiten, zoals liefdadigheidsinstellingen.’
Bos: ’Het debat met betrekking tot green en social bonds draait vaak om enkele basispunten meer of minder rendement ten opzichte van traditionele obligaties. Die discussie kan te veel aandacht krijgen, want het mogelijke verschil is tegen woordig zeer beperkt en vaak nauwelijks meetbaar. De veel belangrijkere vraag is wat ons betreft wat de toevoeging van green of social bonds betekent voor de portefeuille als geheel. Verandert de risicospreiding? Welke emittenten voeg je toe? Wat doet dat met de totale portefeuilleconstructie? Bovendien zien we soms dat emittenten die voorheen uitsluitend conventionele obligaties uitgaven, na hun eerste groene of sociale emissie anders worden beoordeeld door de markt. Dat effect kan zich uitstrekken over hun gehele rentecurve. Dat soort bredere markteffecten is waarschijnlijk belangrijker dan de vraag of er op een specifieke obligatie een beperkt greenium aanwezig is.’
Veldmeijer: ‘Ik denk dat een greenium vooral ontstaat wanneer sprake is van schaarste. Dat hebben we gezien bij de eerste generatie green bonds. Toen was het aanbod beperkt en de vraag groot. Daardoor ontstond er tijdelijk een prijsverschil. Naarmate de markt groeide en meer uitgiftes beschikbaar kwamen, verdween dat effect grotendeels.
Hoe krijgen social bonds een plek in de portefeuille? En wat houdt beleggers eventueel tegen daarin te beleggen?
Bos: ‘De belangrijkste vraag is niet of je afzonderlijk in social bonds belegt, maar wat de impact is op je totale porte feuille. Wanneer je naar de wereldwijde obligatiemarkt kijkt, is de exposure vaak geconcentreerd in een beperkt aantal grote emittenten. Door impactobligaties toe te voegen, kan die concentratie verschuiven. Je verlaagt bijvoorbeeld mogelijk – afhankelijk van de algehele portfolio – de weging van dominante emittenten en creëert het potentieel voor meer spreiding binnen de portefeuille.’
Bruning: ‘Vanwege de beperkte diversificatie binnen het universum van social bonds verwacht ik dat allocaties naar social bonds altijd geringer zullen zijn dan allocaties naar green bonds. Het zou naar mijn mening niet verstandig zijn om een groot deel van een vastrentende portefeuille uitsluitend te vervangen door social bonds.
De veel belangrijkere vraag is wat de toevoeging van green en social bonds betekent voor de portefeuille als geheel.
Zarzycki: ‘Door zowel green als social bonds op te nemen, ontstaat meer flexibiliteit en een betere diversificatie binnen de portefeuille. Als je je uitsluitend op één thema richt, ontstaat het risico van overconcentratie. Door breder te kijken, kun je de portefeuille op een meer traditionele vastrentende manier beheren, terwijl je tegelijkertijd positieve milieu- en sociale resultaten nastreeft.’
Byatt: ‘Onze klanten zoeken inderdaad steeds vaker naar een geïntegreerde benadering van sociale en groene vraagstukken. De reden daarvoor is simpel: maatschappelijke en milieu problemen bestaan niet los van elkaar. Binnen onze fondsen moet iedere obligatie eerst voldoen aan alle uitsluitingscriteria. Vervolgens voeren we een diepgaande analyse uit van de positieve maatschappe lijke uitkomsten. We kijken daarbij naar thema’s als betaalbare huisvesting, gezondheidszorg, onderwijs, werkgelegen heid en veerkrachtige essentiële voorzieningen die bijdragen aan een duurzame samenleving.’
Beleggen in private markten wordt steeds populairder, zeker wanneer het wordt gepositioneerd als impact beleggen. Gaat deze ontwikkeling ten koste van sociale obligatiefondsen en sociale mandaten, of versterken beide elkaar juist?
Bruning: ‘Wij zien inderdaad een toenemende belangstelling voor private credit en private equity binnen impact beleggen. Toch ervaren wij dat niet als een verschuiving weg van gelabelde obligaties. Beide benaderingen zijn complementair. Mogelijk speelt ook het type belegger een rol. Kleinere of minder ervaren institutionele beleggers voelen zich vaak meer aangetrokken tot de markt voor gelabelde obligaties vanwege de toegankelijkheid en transparantie. Meer ervaren beleggers zijn vaker actief in private markten. Per saldo zien wij geen substitutie-effect tussen beide segmenten.’
Veldmeijer: ‘Beide markten kunnen prima naast elkaar bestaan. Als je impact zeer strikt definieert en veel gewicht toekent aan additionaliteit, dan kan de private markt aantrekkelijk lijken. Daar is het vaak eenvoudiger om een directe bijdrage aan een project of onderneming aan te tonen. Wanneer je echter een bredere definitie van impact hanteert, kunnen social bonds net zo goed een geschikt instrument zijn.
Zarzycki: ‘Uniek aan de vastrentende markt is de rol van overheden. Via staatsobligaties, gemeentelijke obligaties en uitgiftes van multilaterale ontwikkelings banken kunnen beleggers rechtstreeks bijdragen aan maatschappelijke doelstellingen op grote schaal. Juist daarom blijven publieke markten een krachtig instrument voor sociale impact.’
Bos: ‘Ik ben het ermee eens dat beide markten hand in hand kunnen gaan. Onze ervaring is dat wanneer beleggers ervoor kiezen een deel van hun portefeuille aan impact te wijden, zij dat meestal over meerdere beleggingscategorieën doen. Gelabelde obligaties zijn vaak een logische eerste stap, omdat vrijwel iedere institutionele belegger al een substantiële allocatie naar liquide obligaties heeft. Daarnaast zien we bijvoorbeeld dat pensioenfondsen in private impact fondsen beleggen, terwijl ze social of green bonds gebruiken als onderdeel van hun liquiditeitsbeheer. Dat laat juist zien hoe beide benaderingen elkaar kunnen aanvullen.
Merken jullie dat klanten die in social bonds willen beleggen steeds beter geïnformeerd zijn en explicietere opvattingen hebben over impact?
Byatt: ‘De afgelopen paar jaren hebben klanten een veel positiever beeld gekregen van impactbeleggen. De gesprekken zijn inhoudelijker geworden en beleggers stellen steeds gerichtere vragen over de daadwerkelijke maatschappelijke resultaten van hun investeringen.’
Zijn er thema’s waarvan jullie verwachten dat social bonds daar in de toekomst sterker op zullen inspelen?
Bruning: ‘Wij zien een verschuiving van een relatief smalle focus op klimaat transitie naar een bredere benadering waarin ook een rechtvaardige transitie en sociale resultaten centraal staan. Daarnaast groeit de belangstelling voor biodiversiteit. Dat is niet uitsluitend relevant voor social bonds, maar de verbreding van de duurzaamheidsagenda biedt wel kansen voor deze markt.
Veldmeijer: ‘Biodiversiteit biedt inderdaad kansen. Daarnaast raken thema’s als voedselzekerheid, gezondheid en duurzame voedselproductie steeds meer met elkaar verweven. Die onder werpen worden vaak geassocieerd met green bonds, maar hebben tegelijker tijd een sociale dimensie. Deze thema’s zullen in de toekomst een grotere rol gaan spelen binnen de markt voor social bonds.’
Bos: ‘De impact van AI op werkgelegen heid zou in de toekomst een discussiepunt kunnen worden in de sociale obligatie markt, maar het komt op dit moment nog niet breed terug in de raamwerken. AI kan leiden tot hogere productiviteit en lagere kosten voor bedrijven, maar roept tegelijkertijd vragen op over de toekomst van banen en arbeidsmarkten. Hoe zorgen we ervoor dat de economische voordelen van AI niet ten koste gaan van werk gelegenheid of sociale cohesie? Ik verwacht dat we dit onderwerp vaker terug zullen zien in de documentatie van social bonds in de komende jaren.’
Byatt: ‘AI is zowel een kans als een risico. Er ontstaan nu al verschillen tussen groepen die wel of geen toegang hebben tot geavanceerde AI-oplossingen. Denk bijvoorbeeld aan verschillen tussen studenten uit welvarende en minder welvarende gezinnen, of tussen verschillende demografische groepen. Daardoor bestaat het risico dat bestaande ongelijkheden verder toenemen. Tegelijkertijd biedt dat kansen voor social bonds. Technologiebedrijven zouden bijvoorbeeld obligaties kunnen uitgeven die specifiek gericht zijn op het verkleinen van digitale ongelijkheid en het bevorderen van gelijke toegang tot AI-technologie.
Zarzycki: ‘Er is sprake van toenemende transparantie van multilaterale ontwikkelingsbanken en supranationale instellingen. Een voorbeeld is de Inter Amerikaanse Ontwikkelingsbank, die een zogenaamde Amazonia-obligatie heeft uitgegeven. Naast de obligatie zelf publiceert de instelling ook richtlijnen die door andere banken en investeerders kunnen worden gebruikt. De obligatie richt zich specifiek op gemeenschappen in het Amazonegebied en financiert onder meer beroepsopleidingen, economische ontwikkelingen en duurzame bosbouw. Hetzelfde zien we bij instellingen als de CAF, de Development Bank of Latin America and the Caribbean, oorspronke lijk Corporación Andina de Fomento geheten, die obligaties hebben uitgegeven gericht op kinderen, jongeren, onderwijs en maatschappelijke ontwikkeling. Door transparant te rapporteren en duidelijk richtlijnen op te stellen, verhogen dit soort instellingen de standaard voor de gehele markt. Dat draagt uiteindelijk bij aan betere impactmetingen en sterkere r apportage.’
Hoe kunnen green en social bonds elkaar juist versterken en hoe kan een gecombineerde benadering leiden tot meer tastbare impact?
Zarzycki: ‘Groene en sociale doelstellingen komen steeds vaker samen. Neem een project voor hernieuwbare energie in een opkomende markt. Het gaat daarbij niet alleen om de energietransitie, maar ook om zaken als toegang tot energie, werk gelegenheid, scholing en economische ontwikkeling. Hetzelfde geldt voor drinkwaterprojecten. De milieuwinst is belangrijk, maar de maatschappelijke voordelen zijn minstens zo relevant. Onze ervaring is dat projecten succesvoller zijn wanneer deze sociale component expliciet wordt meegenomen. Ik verwacht daarom dat de markt zich verder zal ontwikkelen richting geïntegreerde oplossingen waarin sociale en groene doelstellingen elkaar versterken.’
Projecten die zowel een groene als sociale component hebben, zouden in de toekomst een belangrijke groeimotor kunnen worden.
Vijf tot zeven jaar geleden lag de nadruk vooral op het realiseren van milieudoelstellingen, waarbij men probeerde sociale schade te voorkomen. Verschuift de focus nu naar het actief creëren van positieve impact op beide terreinen?
Bos: ‘Dat denk ik. Wij hebben als beleggers een belangrijke rol richting de emittenten. We moeten duidelijk maken dat trans parantie, rapportage en een heldere beschrijving van maatschappelijke effecten belangrijk zijn voor de markt. Als emittenten bij green bonds ook inzichtelijk maken welke sociale voordelen hun projecten opleveren, kan dat leiden tot een bredere beleggersbasis en mogelijk gunstigere financierings voorwaarden. Daarom blijft engagement cruciaal. Via de dialoog met emittenten kunnen we bijdragen aan een verdere verbetering van de markt en aan een betere integratie van social en green bonds.
Kan het uitgeven van social bonds door overheden daadwerkelijk bijdragen aan het stimuleren of versnellen van sociale investeringen? Dwingt een sociaal obligatiekader organisaties misschien tot meer discipline, scherpere doelstellingen en een gerichtere inzet van middelen doordat de opbrengsten specifiek moeten worden toegewezen en de impact moet worden gemeten?
Bos: ‘Dit blijft deels een kip en ei-vraag. Uiteindelijk is transparantie de grootste kracht van het use of proceeds-model. De vraag of het uitgeven van een social bond op zichzelf extra investeringen stimuleert, is lastiger te beantwoorden, maar ik zie wel veel positieve neveneffecten. Zo creëert het bewustwording binnen organisaties. Mensen gaan explicieter nadenken over sociale en duurzame uitgaven. Daarnaast zien we, vooral in opkomende markten, dat overheden en bedrijven die als eerste social bonds uitgeven, vaak een voorbeeldfunctie vervullen.’
Bruning: ‘Additionaliteit is bij publieke uitgaven altijd een wat lastiger concept, omdat de betreffende uitgaven toch al vaak gepland waren. Desondanks zorgt een sociaal obligatiekader ervoor dat emittenten hun doelgroep moeten definiëren, duidelijke categorieën moeten hanteren en moeten rapporteren over de gerealiseerde impact. Dat verhoogt de kwaliteit van de informatievoorziening aanzienlijk, en dat is zeer waardevol voor de markt.’
Hoe kijken jullie naar de toekomst van de markt voor social bonds?
Bos: ‘Ik ben positief verrast door de ontwikkelingen in Europa. Er zijn dit jaar verschillende nieuwe emittenten naar de markt gekomen, terwijl velen dachten dat vrijwel alle potentiële Europese emittenten al actief waren. Daarnaast verwacht ik verdere groei van social bond-uitgifte in opkomende markten.’
Byatt: ‘Waar ik veel potentieel zie, is de combinatie van klimaatadaptatie en sociale impact. Juist projecten die zowel een groene als sociale component hebben, zouden in de toekomst een belangrijke groeimotor kunnen worden.’
Wat zijn jullie verwachtingen voor de markt voor social bonds na de invoering van een mogelijke EU-taxonomie voor sociale criteria?
Veldmeijer: ‘Net zoals de Europese standaard voor green bonds een referentiekader biedt, zou een sociale taxonomie een soort kwaliteitsstandaard kunnen vormen. Tegelijkertijd blijft eigen analyse altijd noodzakelijk.
Bos: ‘Ik verwacht dat het lastig zal zijn om universeel vast te stellen wat onder een sociaal doel valt, omdat normen en prioriteiten sterk verschillen tussen landen en samenlevingen.
Als je impact zeer strikt definieert en veel gewicht toekent aan additionaliteit, dan kan de private markt aantrekkelijk lijken.
Bruning: ‘Een EU-taxonomie is op zichzelf een nuttig instrument om meer standaardisatie en transparantie te creëren. Tegelijkertijd vallen veel sociale thema’s primair onder de verantwoorde lijkheid van lidstaten. Dus politiek gezien is dit een lastig onderwerp en zie ik weinig kans dat er op korte of middellange termijn een officiële EU-taxonomie komt.’
Zien jullie nieuwe mogelijkheden voor social bonds die momenteel nog buiten de standaard - catego rieën van het ICMA raamwerk vallen?
Bruning: ‘Ik zie geen dringende behoefte aan volledig nieuwe categorieën. Ik verwacht eerder dat de markt zich verder zal ontwikkelen richting steeds specifiekere thema’s binnen de bestaande categorieën.’
Byatt: ‘Over het algemeen vind ik het huidige ICMA-kader breed genoeg om de meeste vormen van maatschappelijke ongelijkheid en sociale uitdagingen te adresseren.’
Zarzycki: ‘Ik zie vooral mogelijkheden binnen nieuwe toepassingen van bestaande kaders. Denk bijvoorbeeld aan de wederopbouw van gebieden die zijn getroffen door conflicten. Mocht er bijvoorbeeld een duurzaam vredes akkoord komen in Oekraïne of in delen van het Midden-Oosten, dan zou dat kunnen leiden tot een aanzienlijk vraag naar sociale financiering voor weder opbouw, onderwijs, werkgelegenheid en maatschappelijke ontwikkeling. Daarnaast zien we een interessante ontwikkeling rond zogenoemde debt-for-nature swaps. Het is denkbaar dat vergelijkbare structuren ontstaan voor thema’s als voedselzekerheid of onderwijs, waarbij middelen op nationaal niveau worden vrijgemaakt voor specifieke maatschap pe lijke doelstellingen.’
|
IN HET KORT De COVID-19-pandemie heeft de markt voor social bonds een krachtige impuls gegeven. De markt voor social bonds wordt nog altijd gedomineerd door aan de overheid gelieerde doelstellingen omdat veel sociale doelstellingen beter aansluiten bij publieke dan bij bedrijfsdoelstellingen. Er wordt steeds vaker gefocust op specifieke doelgroepen, zoals achtergestelde gemeenschappen, minderheden en vrouwen. Een belangrijke vraag bij beleggen in social bonds, maar ook in green bonds, is wat de impact hiervan is op de totale portefeuille. Door beide op te nemen, ontstaat meer flexibiliteit en betere diversificatie binnen de portefeuille. De impact van AI op werkgelegenheid zou in de toekomst een discussiepunt kunnen worden in de sociale obligatiemarkt. |
|
Petra Stassen Petra Stassen is Hoofd Duurzaamheid bij AF Advisors. Ze begon in 2003 bij het Agentschap van het ministerie van Financiën en werkte vervolgens bij NN Investment Partners en bij rechtsopvolger Goldman Sachs Asset Management. De laatste 10 jaar lag haar focus op duurzaam beleg gen. Bij AF Advisors bouwt ze de dienstverlening en advisering rondom duur zaam beleggen verder uit. |
|
Bram Bos Bram Bos is Managing Director bij Goldman Sachs Asset Manage ment en fungeert als Global Head of Sustainable and Impact Fixed Income. Hij geeft leiding aan een team dat voornamelijk gericht is op het beheer van porte feuilles die voor 100% zijn gealloceerd aan ‘labeled bonds’. Bos beschikt over 25 jaar ervaring in portfolio management. |
|
Gwennaële Bruning Gwennaële Bruning is sinds 2014 Head of Credits bij Achmea Investment Manage ment. Onder haar leiding zijn diverse credit- en impactge richte mandaatstra tegieën en fondsop lossingen ontwikkeld. Eerder werkte ze bij Achmea Group, waar zij verantwoordelijk was voor de vastren tende portefeuilles van de verzekeraar, AXA Investment Managers en NN Investment Partners. Bruning studeerde Economie aan de Universiteit van Amsterdam. |
|
Letty Byatt Letty Byatt is sinds 2022 Social Impact Analist in het Investment Grade Credit-team bij Columbia Threadneedle Investments. Ze werkt met portfoliomanagers aan sociale impact kansen binnen social bond-strategieën en bekleedde eerder de rol Client Management bij Royal London Asset Management. Ze is in bezit van een certificaat in ESG Investing van CFA Institute en heeft een Sustainable Finance opleiding afgerond aan de Universiteit van Cambridge. |
|
Quintin Veldmeijer Quintin Veldmeijer is sinds 2019 werkzaam bij PGGM als Credit Analist en Portefeuille- manager. In deze rol is hij verantwoordelijk voor de auto- en kapitaalgoedsector en tevens specialist op het werkterrein van ESG. Het PGGM credit-team beheert de mandaten Global Credit en Euro Investment Grade Credit voor PFZW. Veldmeijer studeerde Finance aan de Universiteit van Tilburg. |
|
Jessica Zarzycki Jessica Zarzycki is Portfoliomanager binnen Nuveen’s global fixed income team, gespecialiseerd in ESG- en impactstrate gieën. Zij is Lead Portfolio Manager voor de Global Core Impact-strategie en Co-Portfolio Manager voor meerdere ESG/ Impact obligatiestra tegieën. Zarzycki begon haar loopbaan bij Nuveen in 2008 en heeft een bachelor in Business Administra tion van The Ohio State University. |
Lees het verslag in het digitale magazine